($SNDK ) SanDisk tiene un negocio que ahora mismo parece bastante sólido. Los centros de datos de IA necesitan más almacenamiento, la demanda de memoria está aumentando y las empresas están dispuestas a gastar mucho dinero para asegurarse el suministro. Pero aquí está el problema: que una empresa tenga un gran negocio no significa automáticamente que sus acciones sean una gran compra a cualquier precio.
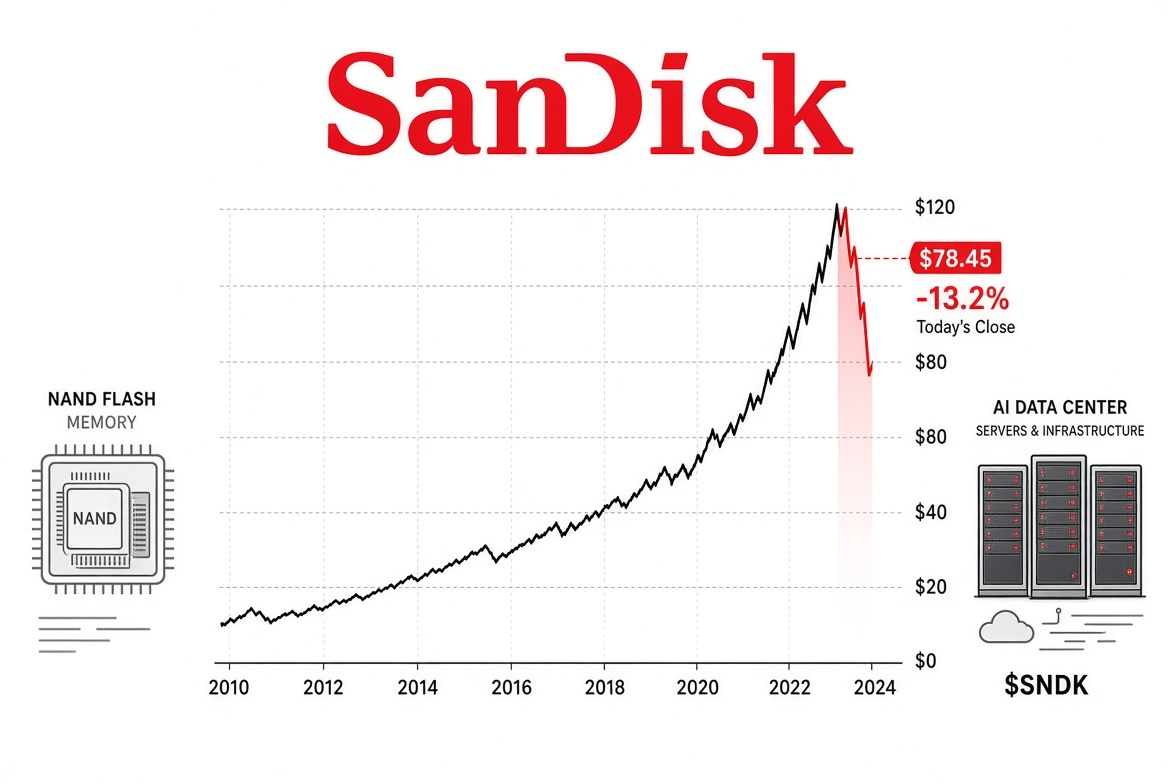
SNDK cotiza en torno a los 1.150,89 $, según el último cierre comunicado de la sesión regular, con una caída aproximada del 13,47 %. Es un movimiento doloroso, sobre todo después de una subida tan espectacular durante el último año. La acción ya ha demostrado lo rápido que puede cambiar el sentimiento del mercado cuando las expectativas se disparan demasiado.
Lo interesante es que SanDisk acaba de informar unas cifras muy sólidas. Los ingresos del primer trimestre fiscal de 2027 alcanzaron los 11.030 millones de dólares, superando las expectativas de los analistas, que eran de 10.710 millones. Las ganancias ajustadas fueron de 49,51 dólares por acción, también por encima de las previsiones. Los ingresos de los centros de datos alcanzaron los 4.080 millones de dólares, lo que demuestra lo importante que se ha vuelto la infraestructura de IA para la empresa.
Entonces, ¿por qué está bajo presión la acción?
Creo que los inversores empiezan a hacerse una pregunta más difícil: ¿cuánto tiempo puede continuar este crecimiento y cuánto está ya reflejado en el precio de las acciones?
SanDisk también ofreció unas sólidas previsiones para el próximo trimestre: espera unos ingresos de alrededor de 12.400 millones de dólares en el punto medio del rango. Es impresionante. La empresa incluso anunció un desdoblamiento de acciones de ocho por una, previsto para el 19 de noviembre. Pero un desdoblamiento no crea valor empresarial. Solo cambia la cantidad de acciones y el precio individual de cada una.
Hay otro riesgo que merece atención. La memoria es un negocio cíclico. Cuando la demanda es fuerte y la oferta escasea, los fabricantes pueden obtener enormes beneficios. Pero la situación puede cambiar si los competidores aumentan la producción o si se ralentiza el gasto en IA. Ni siquiera una empresa con sólidos contratos con clientes está completamente protegida de ese ciclo.
También vale la pena seguir de cerca la reciente debilidad de otras acciones del sector de la memoria. Las acciones de Kioxia cayeron bruscamente después de que sus últimas previsiones decepcionaran a los inversores, pese a que la demanda de almacenamiento para IA sigue siendo sólida. Eso me indica que el mercado se está volviendo más selectivo. Una buena demanda ya no basta. Los inversores quieren pruebas claras de que las empresas pueden convertir esa demanda en beneficios duraderos.
Para las próximas 24 horas, mi señal es bajista, aunque existe la posibilidad de un rebote técnico. La fuerte caída muestra que los vendedores llevan actualmente la ventaja. Si SNDK se estabiliza y vuelven los compradores, podría producirse un intento de recuperación. Pero me gustaría ver un mayor volumen de compras antes de considerarlo una verdadera reversión. Otra sesión débil podría generar más presión.
Sigo creyendo en la historia de la demanda de almacenamiento a largo plazo. Los modelos de IA necesitan datos, los centros de datos necesitan almacenamiento y SanDisk está bien posicionada para beneficiarse de esa demanda. Pero no creo que los inversores deban ignorar la valoración, la competencia ni el riesgo de una desaceleración del mercado de la memoria solo porque los últimos resultados fueron sólidos.
A veces, lo más importante en el mercado no es lo buenos que parecen los resultados de una empresa, sino si son lo suficientemente buenos como para cumplir las expectativas.
Esa es la verdadera prueba para SanDisk ahora.