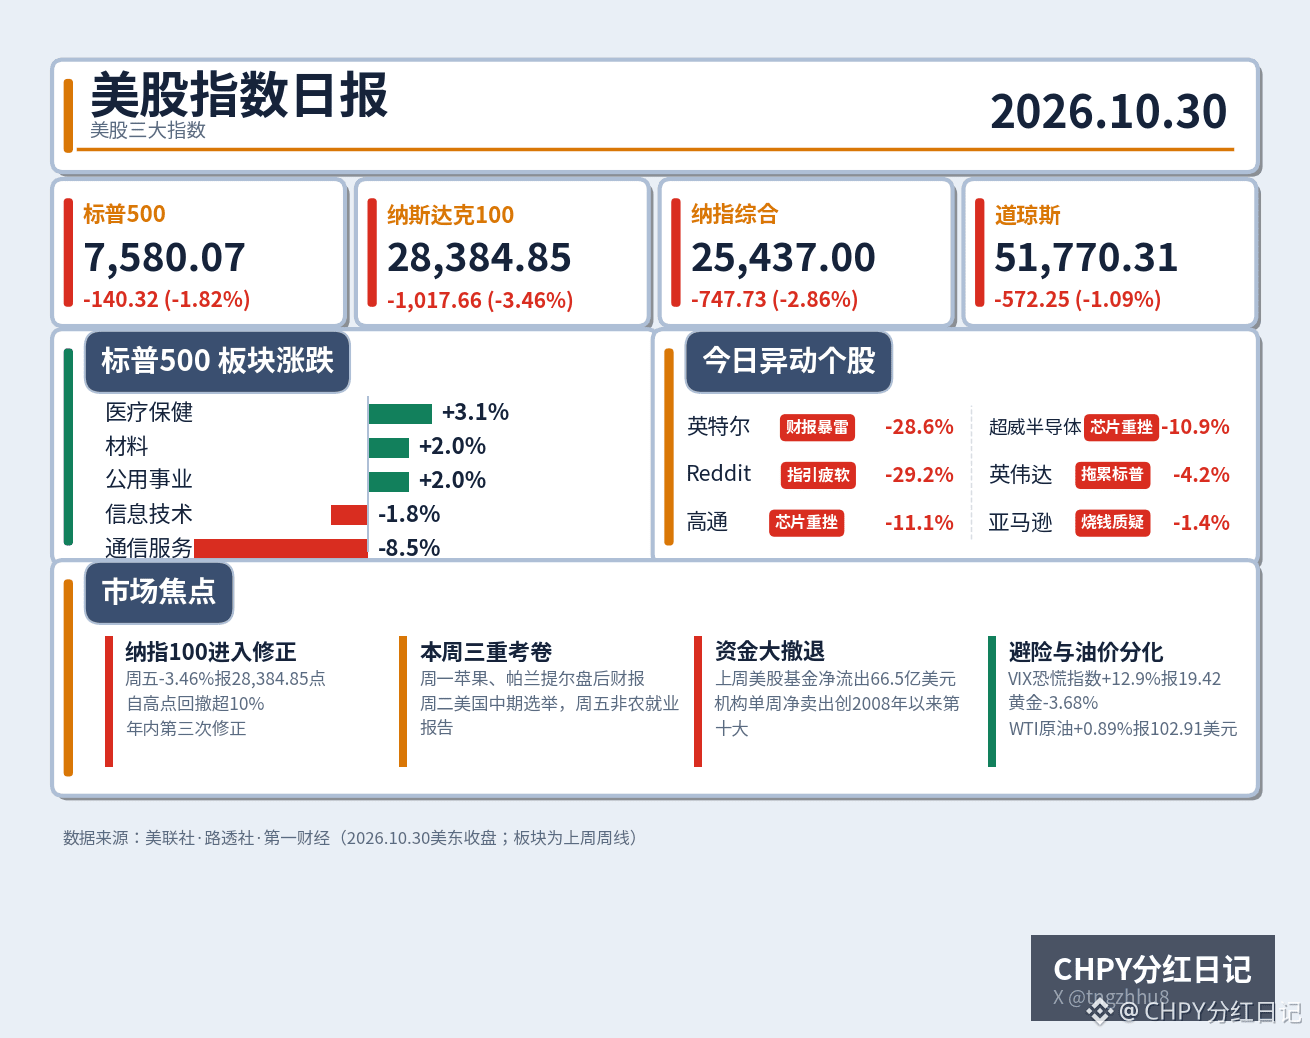
Repaso del fin de semana: las acciones estadounidenses cerraron el viernes pasado con una purga brutal de valores tecnológicos, y octubre también terminó en rojo. Primero, los datos: al cierre de la madrugada del 31 de octubre, hora de Pekín, el Dow Jones Industrial Average cayó un 1,09%, hasta los 51.770,31 puntos; el S&P 500 bajó un 1,82%, hasta los 7.580,07 puntos; el Nasdaq Composite retrocedió un 2,86%, hasta los 25.437 puntos; y el Nasdaq 100 cayó un 3,46%, hasta los 28.384,85 puntos. Entró oficialmente en territorio de corrección técnica: es su tercera corrección este año.
En el conjunto de octubre, el Dow Jones Industrial Average subió un 1,7%, el S&P 500 cayó un 0,9% y el Nasdaq Composite perdió un 5,3%, su peor resultado mensual desde marzo de 2025. Los tres índices encadenaron tres semanas consecutivas de pérdidas. En el balance semanal de los sectores, servicios de comunicación cayó un 8,5% y tecnología de la información un 1,8%, mientras que el sector más destacado fue el de atención sanitaria, que subió un 3,1%; materiales y servicios públicos avanzaron cerca de un 2% cada uno. El dinero está refugiándose en sectores defensivos, no buscando gangas.
El detonante fueron, una vez más, dos informes de resultados: las débiles previsiones de Intel para el cuarto trimestre provocaron que sus acciones se desplomaran un 28,6% el viernes, su peor caída diaria desde 1974; Reddit cayó un 29,2% y el índice PHLX Semiconductor perdió un 7,2%. Qualcomm bajó un 11,1%, Advanced Micro Devices un 10,9% y Nvidia un 4,2%. Amazon ha consumido 42.400 millones de dólares en efectivo en los últimos 12 meses, y la rentabilidad del gasto de capital en inteligencia artificial quedó bajo los focos. Hasta el oro cayó un 3,68%; el índice VIX, indicador del miedo, se disparó un 12,9%, hasta 19,42. Solo subió el petróleo: el crudo WTI avanzó un 0,89%, hasta los 102,91 dólares.
Pero la señal más interesante de esta caída está en los flujos de capital: la semana pasada, los fondos de renta variable estadounidenses registraron salidas netas de 6.650 millones de dólares. Las ventas netas institucionales semanales alcanzaron su décimo mayor nivel desde 2008. El S&P 500 de ponderación equitativa cayó solo un 0,7%, mucho menos que el 1,82% del S&P 500, lo que indica que las ventas se concentraron sobre todo en unos pocos gigantes de la cadena de hardware de inteligencia artificial; las acciones en general no se han desplomado. La economía tampoco: el producto interior bruto de Estados Unidos creció a una tasa anualizada del 3,4% en el tercer trimestre y el gasto de los consumidores aumentó un 3,8%. Lo que cae no es la economía, sino la valoración de la historia de la inteligencia artificial. Cuando alguien empieza a hacer cuentas, lo que cae son las valoraciones.
Esta semana llega el verdadero examen, con tres grandes preguntas. La primera: esta noche, tras el cierre del mercado, Apple y Palantir Technologies publicarán sus resultados. Apple acaba de superar a Nvidia y recuperar el primer puesto mundial por capitalización bursátil; su respuesta determinará directamente si la narrativa de la inteligencia artificial puede seguir viva. La segunda: las elecciones de mitad de mandato de Estados Unidos, el martes, podrían cambiar el control del Congreso y definir el rumbo de las políticas. La tercera: el informe de empleo no agrícola de octubre, que se publicará el viernes. Se esperan entre 50.000 y 65.000 nuevos empleos y una tasa de desempleo del 4,2%; en septiembre solo se crearon 29.000 puestos. Si los datos vuelven a ser flojos, las expectativas de una subida de tipos en diciembre aumentarán aún más. Entre medias, el miércoles se publicarán el índice ISM de gestores de compras del sector servicios y el anuncio trimestral de refinanciación del Tesoro estadounidense. El jueves, es muy probable que el Banco de Inglaterra suba los tipos 25 puntos básicos, hasta el 4,00%.
Los resultados de Apple de esta noche serán un punto de inflexión. El Nasdaq Composite ya ha caído un 7,8% desde su máximo del 6 de octubre y está a un paso del umbral de corrección del 10%. Si aguanta, este retroceso será una sana purga del mercado; si no, la corrección quedará oficialmente en marcha y las ventas algorítmicas se retroalimentarán. A corto plazo, hay que vigilar el nivel psicológico de los 25.000 puntos del Nasdaq Composite. Quienes quieran comprar en la caída, mejor que no se apresuren: esperen a que el mercado se afiance primero.
#美股 #Repaso del fin de semana
En el conjunto de octubre, el Dow Jones Industrial Average subió un 1,7%, el S&P 500 cayó un 0,9% y el Nasdaq Composite perdió un 5,3%, su peor resultado mensual desde marzo de 2025. Los tres índices encadenaron tres semanas consecutivas de pérdidas. En el balance semanal de los sectores, servicios de comunicación cayó un 8,5% y tecnología de la información un 1,8%, mientras que el sector más destacado fue el de atención sanitaria, que subió un 3,1%; materiales y servicios públicos avanzaron cerca de un 2% cada uno. El dinero está refugiándose en sectores defensivos, no buscando gangas.
El detonante fueron, una vez más, dos informes de resultados: las débiles previsiones de Intel para el cuarto trimestre provocaron que sus acciones se desplomaran un 28,6% el viernes, su peor caída diaria desde 1974; Reddit cayó un 29,2% y el índice PHLX Semiconductor perdió un 7,2%. Qualcomm bajó un 11,1%, Advanced Micro Devices un 10,9% y Nvidia un 4,2%. Amazon ha consumido 42.400 millones de dólares en efectivo en los últimos 12 meses, y la rentabilidad del gasto de capital en inteligencia artificial quedó bajo los focos. Hasta el oro cayó un 3,68%; el índice VIX, indicador del miedo, se disparó un 12,9%, hasta 19,42. Solo subió el petróleo: el crudo WTI avanzó un 0,89%, hasta los 102,91 dólares.
Pero la señal más interesante de esta caída está en los flujos de capital: la semana pasada, los fondos de renta variable estadounidenses registraron salidas netas de 6.650 millones de dólares. Las ventas netas institucionales semanales alcanzaron su décimo mayor nivel desde 2008. El S&P 500 de ponderación equitativa cayó solo un 0,7%, mucho menos que el 1,82% del S&P 500, lo que indica que las ventas se concentraron sobre todo en unos pocos gigantes de la cadena de hardware de inteligencia artificial; las acciones en general no se han desplomado. La economía tampoco: el producto interior bruto de Estados Unidos creció a una tasa anualizada del 3,4% en el tercer trimestre y el gasto de los consumidores aumentó un 3,8%. Lo que cae no es la economía, sino la valoración de la historia de la inteligencia artificial. Cuando alguien empieza a hacer cuentas, lo que cae son las valoraciones.
Esta semana llega el verdadero examen, con tres grandes preguntas. La primera: esta noche, tras el cierre del mercado, Apple y Palantir Technologies publicarán sus resultados. Apple acaba de superar a Nvidia y recuperar el primer puesto mundial por capitalización bursátil; su respuesta determinará directamente si la narrativa de la inteligencia artificial puede seguir viva. La segunda: las elecciones de mitad de mandato de Estados Unidos, el martes, podrían cambiar el control del Congreso y definir el rumbo de las políticas. La tercera: el informe de empleo no agrícola de octubre, que se publicará el viernes. Se esperan entre 50.000 y 65.000 nuevos empleos y una tasa de desempleo del 4,2%; en septiembre solo se crearon 29.000 puestos. Si los datos vuelven a ser flojos, las expectativas de una subida de tipos en diciembre aumentarán aún más. Entre medias, el miércoles se publicarán el índice ISM de gestores de compras del sector servicios y el anuncio trimestral de refinanciación del Tesoro estadounidense. El jueves, es muy probable que el Banco de Inglaterra suba los tipos 25 puntos básicos, hasta el 4,00%.
Los resultados de Apple de esta noche serán un punto de inflexión. El Nasdaq Composite ya ha caído un 7,8% desde su máximo del 6 de octubre y está a un paso del umbral de corrección del 10%. Si aguanta, este retroceso será una sana purga del mercado; si no, la corrección quedará oficialmente en marcha y las ventas algorítmicas se retroalimentarán. A corto plazo, hay que vigilar el nivel psicológico de los 25.000 puntos del Nasdaq Composite. Quienes quieran comprar en la caída, mejor que no se apresuren: esperen a que el mercado se afiance primero.
#美股 #Repaso del fin de semana