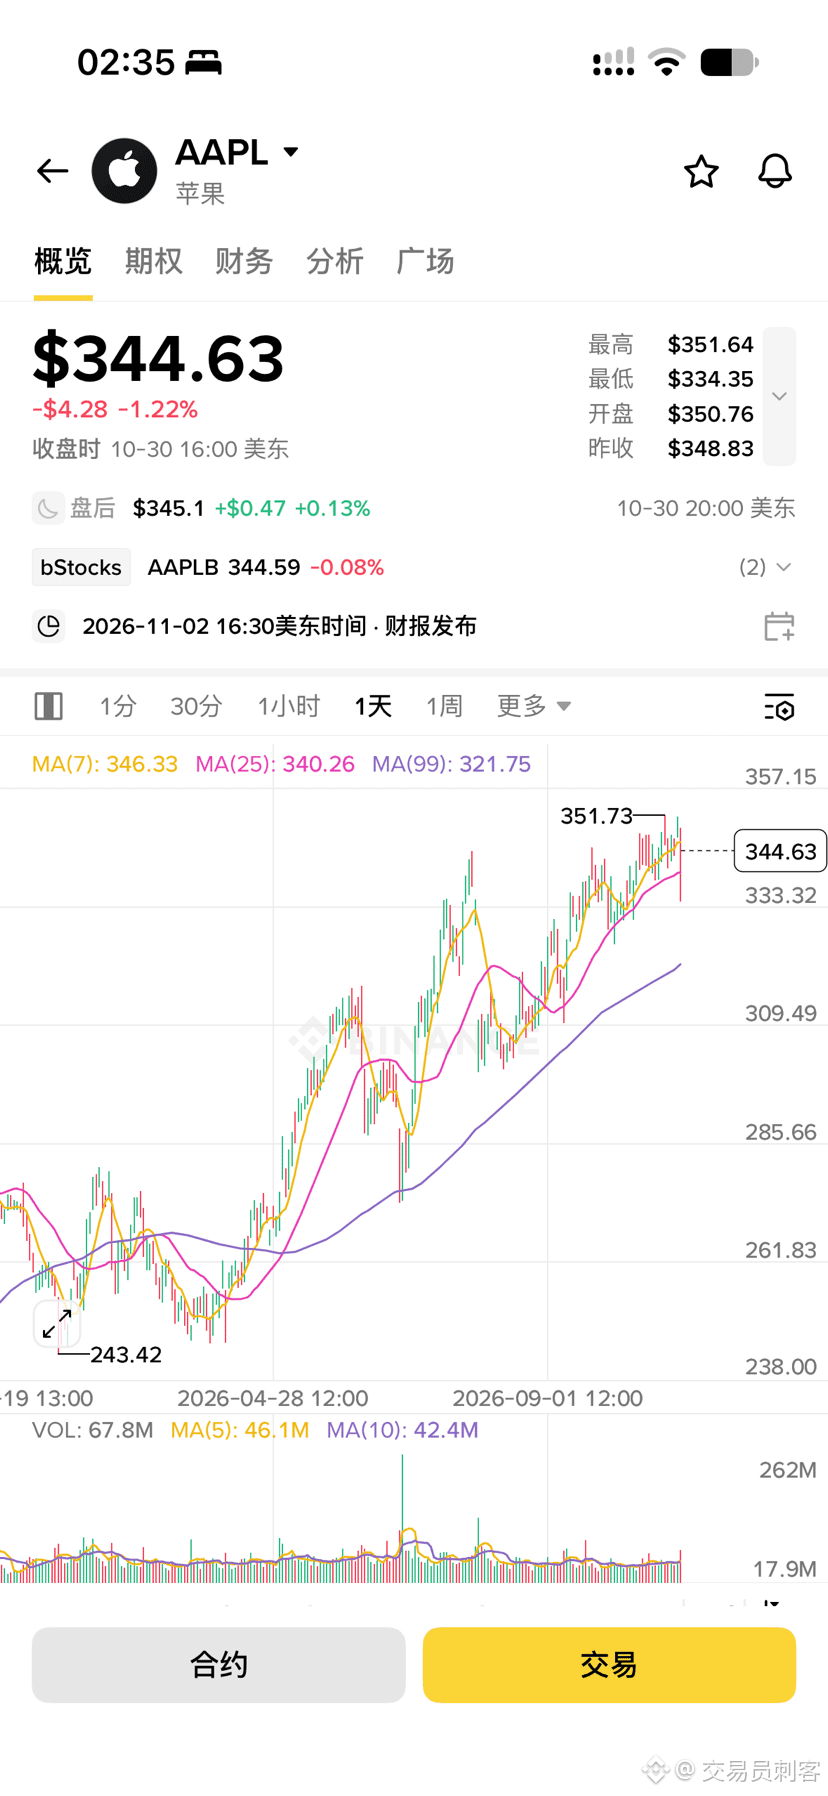
Apple presentará sus resultados el 2 de noviembre, después del cierre de la bolsa estadounidense. Este informe es algo distinto de los anteriores: hay varias variables clave que se entrecruzan, así que conviene analizar a fondo las expectativas y la realidad.
La expectativa de consenso del mercado es que los ingresos ronden los 113.300 millones de dólares y que el BPA sea de aproximadamente 1,98 dólares. Las cifras que Apple presentó el trimestre pasado fueron realmente sólidas: ingresos de 109.400 millones, un 16 % más interanual, y un BPA de 2,02 dólares; ambas cifras superaron las expectativas, y el margen bruto incluso alcanzó el 50 %. Pero para este cuarto trimestre, el mercado espera que el crecimiento de los ingresos caiga hasta alrededor del 10 %, y la presión ya es claramente visible.
La primera contradicción clave es la distorsión de los modelos causada por el desfase en el calendario de lanzamiento del iPhone. Bank of America ya ha advertido que el calendario de lanzamiento de la serie iPhone 18 y del Duo plegable es distinto al de años anteriores, lo que crea el riesgo de que Wall Street sobrestime los ingresos del cuarto trimestre. Para evaluar si las ventas de hardware son buenas, no basta con fijarse en el crecimiento superficial: hay que descontar el efecto del calendario escalonado para ver la demanda real. Si las cifras reales apenas alcanzan la previsión, o incluso se ven afectadas por ese desfase, es muy probable que las acciones caigan tras el cierre.
La segunda contradicción es la línea crítica del margen bruto. En los últimos trimestres, Apple todavía podía hacer frente al encarecimiento de los chips de memoria gracias a sus existencias y su poder de fijación de precios, pero ahora la presión ya le está llegando. El margen bruto del 50,1 % del trimestre pasado fue un máximo temporal; ahora el mercado observa si el margen bruto del cuarto trimestre puede mantenerse entre el 48 % y el 49 %. Si el aumento vertiginoso de los costes de memoria provoca una caída notable del margen bruto, los inversores podrían darle la espalda a la acción incluso si los ingresos superan las expectativas. Apple ya ha subido los precios, pero la verdadera prueba será cuánto de los costes puede compensar con esas subidas: la orientación que dé la dirección en la conferencia telefónica sobre resultados será decisiva.
El tercer aspecto a tener en cuenta es la resiliencia del negocio de servicios. El mercado espera que los ingresos por servicios crezcan alrededor de un 14 %. Es el segmento más rentable de Apple y la fuente de su prima de valoración. Por fuerte que sea el carácter cíclico del hardware, mientras los servicios mantengan un crecimiento de dos dígitos, los cimientos de Apple seguirán firmes. Pero ojo: si el crecimiento de los servicios también empieza a ralentizarse, significará que hasta su fuente de ingresos recurrentes más estable está siendo erosionada por la debilidad del consumo, algo más preocupante que vender unos cuantos iPhone menos.
Y hay otra variable que no conviene pasar por alto: esta será la primera conferencia telefónica trimestral con el nuevo CEO, John Ternus, al frente. $AAPLB
La expectativa de consenso del mercado es que los ingresos ronden los 113.300 millones de dólares y que el BPA sea de aproximadamente 1,98 dólares. Las cifras que Apple presentó el trimestre pasado fueron realmente sólidas: ingresos de 109.400 millones, un 16 % más interanual, y un BPA de 2,02 dólares; ambas cifras superaron las expectativas, y el margen bruto incluso alcanzó el 50 %. Pero para este cuarto trimestre, el mercado espera que el crecimiento de los ingresos caiga hasta alrededor del 10 %, y la presión ya es claramente visible.
La primera contradicción clave es la distorsión de los modelos causada por el desfase en el calendario de lanzamiento del iPhone. Bank of America ya ha advertido que el calendario de lanzamiento de la serie iPhone 18 y del Duo plegable es distinto al de años anteriores, lo que crea el riesgo de que Wall Street sobrestime los ingresos del cuarto trimestre. Para evaluar si las ventas de hardware son buenas, no basta con fijarse en el crecimiento superficial: hay que descontar el efecto del calendario escalonado para ver la demanda real. Si las cifras reales apenas alcanzan la previsión, o incluso se ven afectadas por ese desfase, es muy probable que las acciones caigan tras el cierre.
La segunda contradicción es la línea crítica del margen bruto. En los últimos trimestres, Apple todavía podía hacer frente al encarecimiento de los chips de memoria gracias a sus existencias y su poder de fijación de precios, pero ahora la presión ya le está llegando. El margen bruto del 50,1 % del trimestre pasado fue un máximo temporal; ahora el mercado observa si el margen bruto del cuarto trimestre puede mantenerse entre el 48 % y el 49 %. Si el aumento vertiginoso de los costes de memoria provoca una caída notable del margen bruto, los inversores podrían darle la espalda a la acción incluso si los ingresos superan las expectativas. Apple ya ha subido los precios, pero la verdadera prueba será cuánto de los costes puede compensar con esas subidas: la orientación que dé la dirección en la conferencia telefónica sobre resultados será decisiva.
El tercer aspecto a tener en cuenta es la resiliencia del negocio de servicios. El mercado espera que los ingresos por servicios crezcan alrededor de un 14 %. Es el segmento más rentable de Apple y la fuente de su prima de valoración. Por fuerte que sea el carácter cíclico del hardware, mientras los servicios mantengan un crecimiento de dos dígitos, los cimientos de Apple seguirán firmes. Pero ojo: si el crecimiento de los servicios también empieza a ralentizarse, significará que hasta su fuente de ingresos recurrentes más estable está siendo erosionada por la debilidad del consumo, algo más preocupante que vender unos cuantos iPhone menos.
Y hay otra variable que no conviene pasar por alto: esta será la primera conferencia telefónica trimestral con el nuevo CEO, John Ternus, al frente. $AAPLB