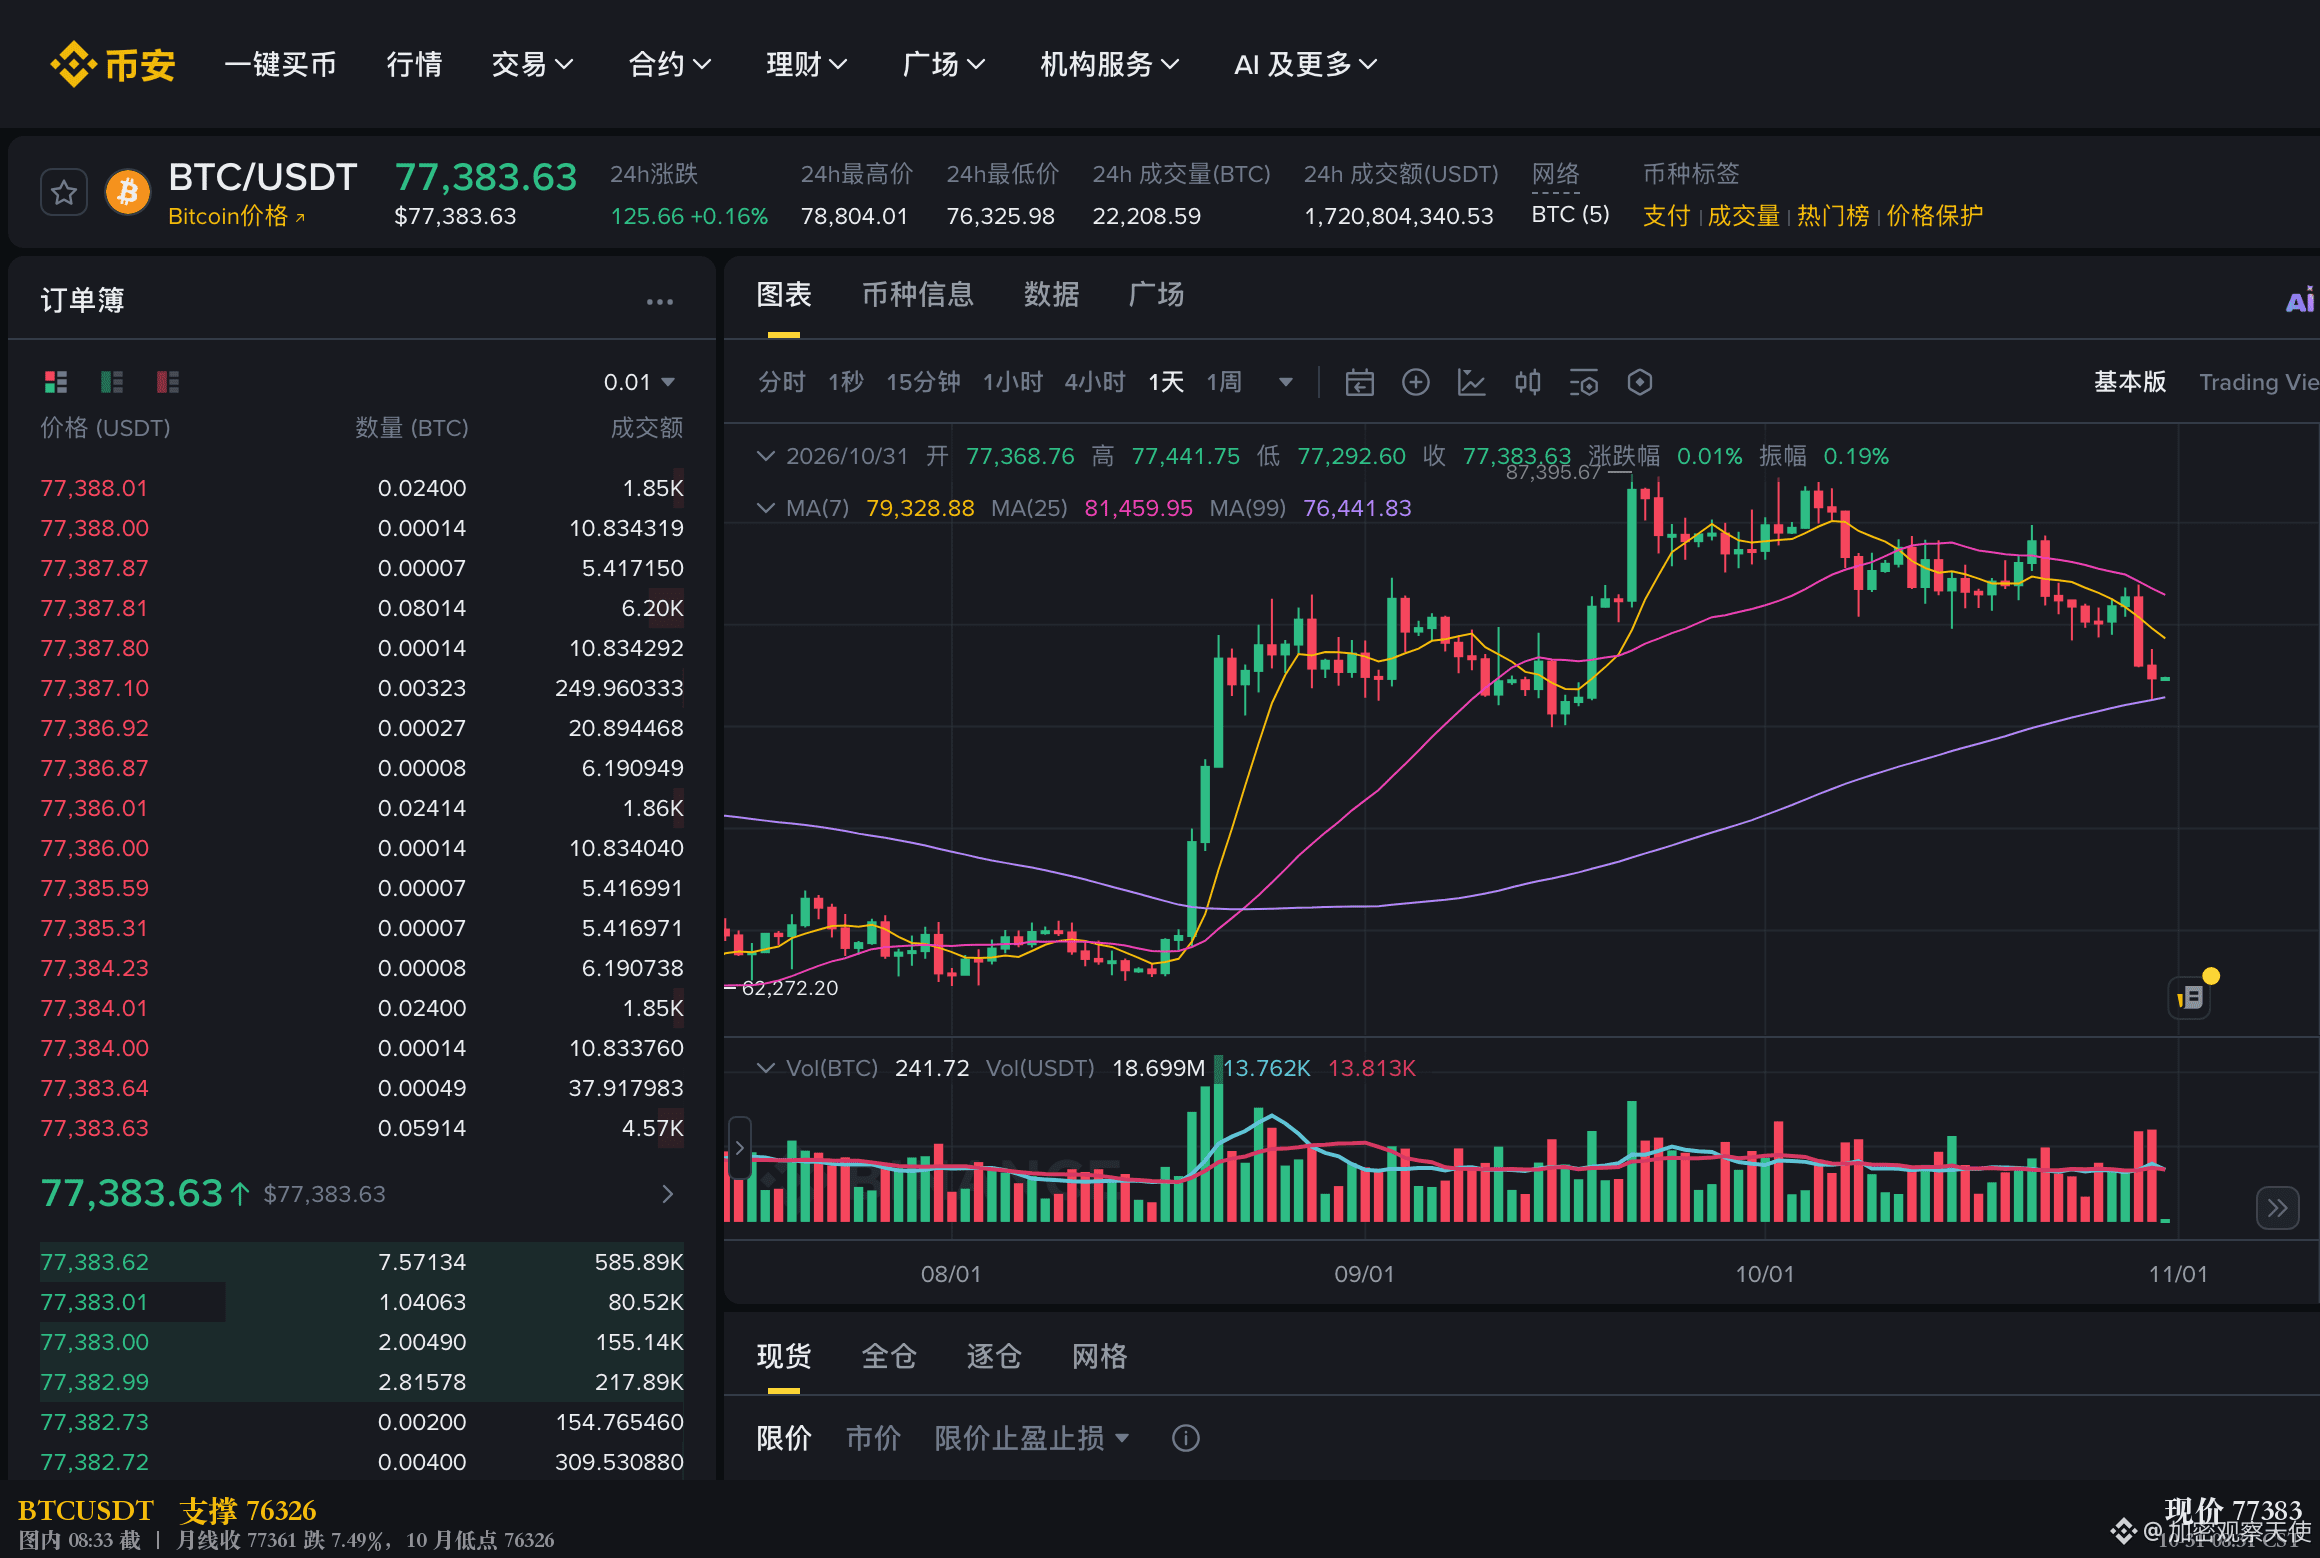
Las reservas excedentarias de Tether al cierre del tercer trimestre ascendían a 7.955 millones de dólares, casi el doble de los 4.100 millones al cierre del segundo trimestre. El beneficio operativo del mismo período fue de 1.500 millones, exactamente igual que en el segundo trimestre.
Esa duplicación no vino de las ganancias, sino de la subida de los precios.
Al desglosar las cifras, queda claro.
Al cierre del segundo trimestre tenía BTC por valor de 5.800 millones; al cierre del tercero, esa cifra había pasado a 8.370 millones.
En esos tres meses, el BTC subió un 42,6 %. Como la posición apenas cambió, su valor contable aumentó en 2.570 millones.
Las reservas excedentarias aumentaron en total 3.855 millones.
Dos tercios del aumento proceden de una sola partida.
Más revelador aún es el apartado de calidad.
El efectivo, los equivalentes de efectivo y los depósitos a corto plazo bajaron de 140.600 millones a 139.580 millones, y su proporción del total de las reservas cayó del 74,9 % al 72,9 %.
Al mismo tiempo, redujo las operaciones de recompra inversa a un día de 18.600 millones a 9.500 millones.
Las tenencias directas de bonos del Tesoro a corto plazo aumentaron de 115.000 millones a 122.800 millones.
Los vencimientos se alargaron y la parte disponible de un día para otro se redujo.
Y es esa parte la que determina cuánto efectivo se puede disponer de inmediato cuando llega una ola de reembolsos.
Las operaciones de recompra inversa permiten retirar el dinero de un día para otro; los bonos del Tesoro a corto plazo hay que venderlos, y para venderlos hay que ver cómo está el libro de órdenes ese día.
$BTC La mañana del 31 de octubre cotizaba a 77361.
El 30 de septiembre todavía estaba en 83621: una caída del 7,5 %.
$BTC Esta posición de 8.370 millones, calculada a ese precio, se queda en solo 7.740 millones.
Las reservas excedentarias pasan así de 7.955 millones a 7.330 millones.
El valor contable se duplicó, pero a ese precio se esfuman 630 millones.
Sin embargo, también hay un matiz que conviene aclarar.
Al sustituir las operaciones de recompra inversa por bonos del Tesoro en tenencia directa, trasladó el colateral a vencimientos más estándar, como los de tres y seis meses; no lo desplazó hacia activos de peor calidad.
La partida del oro, de 19.080 millones, también se valora a precio de mercado. Si el precio se mueve, esa partida también lo hace, y la dirección no depende de la propia empresa.
No me inclino a considerar que este colchón respaldado por valoraciones sea un colchón real.
Su valor absoluto es considerable, pero su dirección sigue la del BTC, justo lo contrario de lo que más necesita una moneda estable en el momento crítico.
Ahí está el desajuste.
En el pasivo figura una cifra fija; en el activo, una cifra que fluctúa.
Para saber si el colchón es suficiente, no hay que fijarse en lo grande que es normalmente, sino en cuánto queda el día que cae.
¿Contarías el oro y el BTC de las reservas de una moneda estable como activos líquidos?
Datos a fecha de: 2026-10-31 09:02 CST.
Los datos del total y los beneficios proceden del comunicado de aseguramiento del tercer trimestre de Tether; el desglose de las partidas se basa en el recálculo de crypto.news a partir del mismo informe; la revaloración del BTC se calcula según el precio al contado de Binance.
Lo anterior es una recopilación de datos públicos y un análisis personal; no constituye asesoramiento de inversión.
Esa duplicación no vino de las ganancias, sino de la subida de los precios.
Al desglosar las cifras, queda claro.
Al cierre del segundo trimestre tenía BTC por valor de 5.800 millones; al cierre del tercero, esa cifra había pasado a 8.370 millones.
En esos tres meses, el BTC subió un 42,6 %. Como la posición apenas cambió, su valor contable aumentó en 2.570 millones.
Las reservas excedentarias aumentaron en total 3.855 millones.
Dos tercios del aumento proceden de una sola partida.
Más revelador aún es el apartado de calidad.
El efectivo, los equivalentes de efectivo y los depósitos a corto plazo bajaron de 140.600 millones a 139.580 millones, y su proporción del total de las reservas cayó del 74,9 % al 72,9 %.
Al mismo tiempo, redujo las operaciones de recompra inversa a un día de 18.600 millones a 9.500 millones.
Las tenencias directas de bonos del Tesoro a corto plazo aumentaron de 115.000 millones a 122.800 millones.
Los vencimientos se alargaron y la parte disponible de un día para otro se redujo.
Y es esa parte la que determina cuánto efectivo se puede disponer de inmediato cuando llega una ola de reembolsos.
Las operaciones de recompra inversa permiten retirar el dinero de un día para otro; los bonos del Tesoro a corto plazo hay que venderlos, y para venderlos hay que ver cómo está el libro de órdenes ese día.
$BTC La mañana del 31 de octubre cotizaba a 77361.
El 30 de septiembre todavía estaba en 83621: una caída del 7,5 %.
$BTC Esta posición de 8.370 millones, calculada a ese precio, se queda en solo 7.740 millones.
Las reservas excedentarias pasan así de 7.955 millones a 7.330 millones.
El valor contable se duplicó, pero a ese precio se esfuman 630 millones.
Sin embargo, también hay un matiz que conviene aclarar.
Al sustituir las operaciones de recompra inversa por bonos del Tesoro en tenencia directa, trasladó el colateral a vencimientos más estándar, como los de tres y seis meses; no lo desplazó hacia activos de peor calidad.
La partida del oro, de 19.080 millones, también se valora a precio de mercado. Si el precio se mueve, esa partida también lo hace, y la dirección no depende de la propia empresa.
No me inclino a considerar que este colchón respaldado por valoraciones sea un colchón real.
Su valor absoluto es considerable, pero su dirección sigue la del BTC, justo lo contrario de lo que más necesita una moneda estable en el momento crítico.
Ahí está el desajuste.
En el pasivo figura una cifra fija; en el activo, una cifra que fluctúa.
Para saber si el colchón es suficiente, no hay que fijarse en lo grande que es normalmente, sino en cuánto queda el día que cae.
¿Contarías el oro y el BTC de las reservas de una moneda estable como activos líquidos?
Datos a fecha de: 2026-10-31 09:02 CST.
Los datos del total y los beneficios proceden del comunicado de aseguramiento del tercer trimestre de Tether; el desglose de las partidas se basa en el recálculo de crypto.news a partir del mismo informe; la revaloración del BTC se calcula según el precio al contado de Binance.
Lo anterior es una recopilación de datos públicos y un análisis personal; no constituye asesoramiento de inversión.