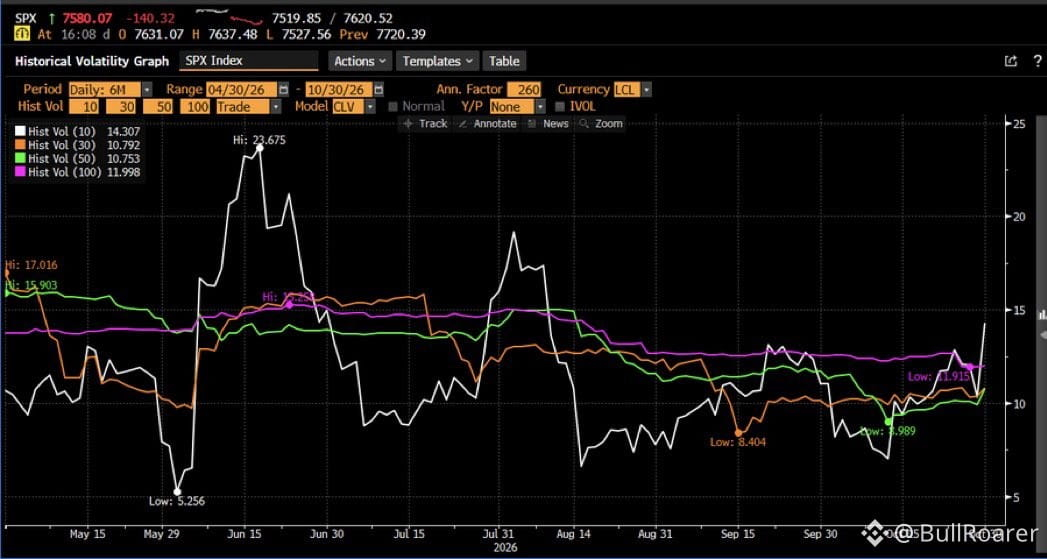
Volatilidad realizada a 10 días del 14 % anualizado. ¿La operación más dolorosa? Ver cómo se desploman durante seis meses seguidos tanto las puts como las calls sobre índices que compraste con una volatilidad implícita de entre el 15 % y el 20 %.
Lo sé porque perdí dinero exactamente con esta estrategia. Cuando la volatilidad realizada se mantiene en un rango y la implícita sigue elevada, los vendedores de primas ganan y los compradores de opciones pierden. El clásico desplome de la volatilidad.
Esto es lo que pasa cuando todo el mundo espera una ruptura que nunca llega. Pagas por una convexidad que vence sin valor mientras el mercado se mueve lateralmente. Moraleja: no pagues de más por las alas cuando el régimen de mercado no las favorece.
Lo sé porque perdí dinero exactamente con esta estrategia. Cuando la volatilidad realizada se mantiene en un rango y la implícita sigue elevada, los vendedores de primas ganan y los compradores de opciones pierden. El clásico desplome de la volatilidad.
Esto es lo que pasa cuando todo el mundo espera una ruptura que nunca llega. Pagas por una convexidad que vence sin valor mientras el mercado se mueve lateralmente. Moraleja: no pagues de más por las alas cuando el régimen de mercado no las favorece.