
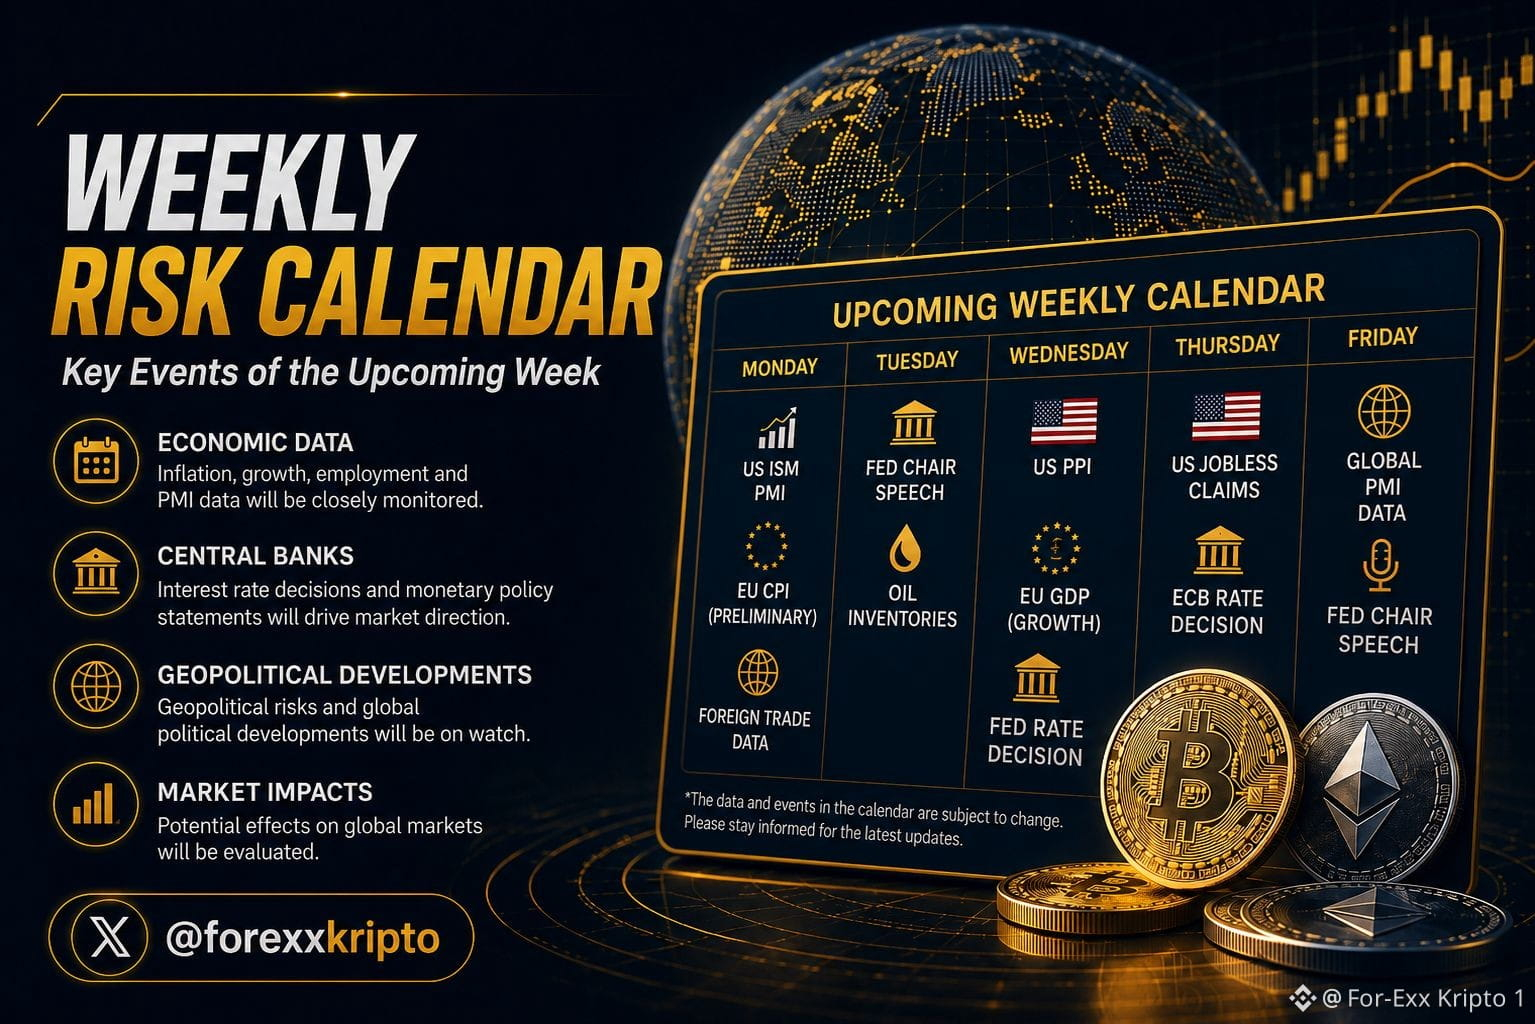
📅 CALENDARIO MACRO Y DE RIESGO SEMANAL | 2–6 DE NOVIEMBRE DE 2026 Tema: elecciones de mitad de mandato en EE. UU., informe de empleo del viernes y decisiones del RBA/BoE. No hay reunión de la Fed; la próxima será el 8–9 de diciembre. El horario de invierno comenzó en EE. UU. el 1 de noviembre; los datos de EE. UU. se publican 8 horas antes que en Estambul. LUN, 2 DE NOV. 8:00 — PMI manufacturero del ISM. 🌍 PMIs manufactureros globales finales. Comienza el Comité Permanente de la Asamblea Popular Nacional (hasta el 6 de noviembre). MAR, 3 DE NOV. 06:30 — Decisión del RBA. 10:00 — IPC de octubre; 🇨🇭 IPC de octubre. 18:00 — JOLTS (sept.). Elecciones de mitad de mandato: 35 escaños del Senado, 435 de la Cámara de Representantes y 36 gobernaciones. Los resultados se conocerán durante la noche y la madrugada del 4 de noviembre. MIÉ, 4 DE NOV. 13:00 — IPC preliminar de la eurozona; PMIs finales de servicios y compuesto. 16:15 — ADP; 16:30 — balanza comercial/anuncio de refinanciación del Tesoro; 18:00 — ISM de servicios. Decisiones del Riksbank, 🇵🇱 NBP y 🇧🇷 BCB; actas del 🇯🇵 BoJ. JUE, 5 DE NOV. 12:00 — Norges Bank. 15:00 — Decisión/informe del BoE. Decisiones del CNB y 🇲🇽 Banxico. 16:30 — Solicitudes de subsidio por desempleo; 🇨🇦 presupuesto federal. VIE, 6 DE NOV. 16:30 — Nóminas no agrícolas de octubre, desempleo y salario por hora. 16:30 — Informe de empleo de octubre. 18:00 — Confianza del consumidor de Michigan (preliminar). Producción industrial; 🇪🇺 ventas minoristas (sept.). ━━━ IMPACTO EN LAS CRIPTOMONEDAS Y RIESGOS SEMANALES Las elecciones de mitad de mandato son la principal fuente de incertidumbre. El control del Congreso podría modificar las expectativas sobre impuestos, gasto, regulación y legislación cripto. Los resultados durante la noche pueden generar volatilidad en la sesión asiática; los recuentos ajustados podrían prolongar la incertidumbre. El informe de empleo del viernes es clave para las expectativas sobre la Fed en diciembre. Un menor ritmo de contratación podría aumentar las apuestas por recortes de tasas y favorecer a las criptomonedas; unos datos sólidos podrían impulsar el dólar y los rendimientos, y reducir el apetito por el riesgo. El ADP y el ISM de servicios del miércoles ofrecen señales anticipadas. El anuncio de refinanciación del Tesoro afecta la oferta de bonos a largo plazo y la liquidez. Las decisiones del RBA, el Riksbank y el BoE son importantes: sorpresas restrictivas podrían reducir la liquidez global. Los votos y las indicaciones del BoE, junto con el IPC de la eurozona, influirán en las expectativas sobre las tasas. El IPC de Türkiye podría afectar las expectativas sobre el TCMB, los activos en liras, los volúmenes locales de criptomonedas y USDT/TRY. Ventanas de riesgo clave: noche electoral hasta el miércoles; miércoles, 16:15–18:00, datos de EE. UU.; viernes, 16:30, informe de empleo. La escasa liquidez puede amplificar los movimientos; revisa el apalancamiento. $BTC $ET

Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono