
Si la IA realmente va a estallar esta vez, no caerán todos a la vez.
En la publicación anterior dije que los proveedores caerían primero, y que los líderes que sobrevivan podrían dispararse en sentido contrario.
Ahora voy a enumerarlos todos.
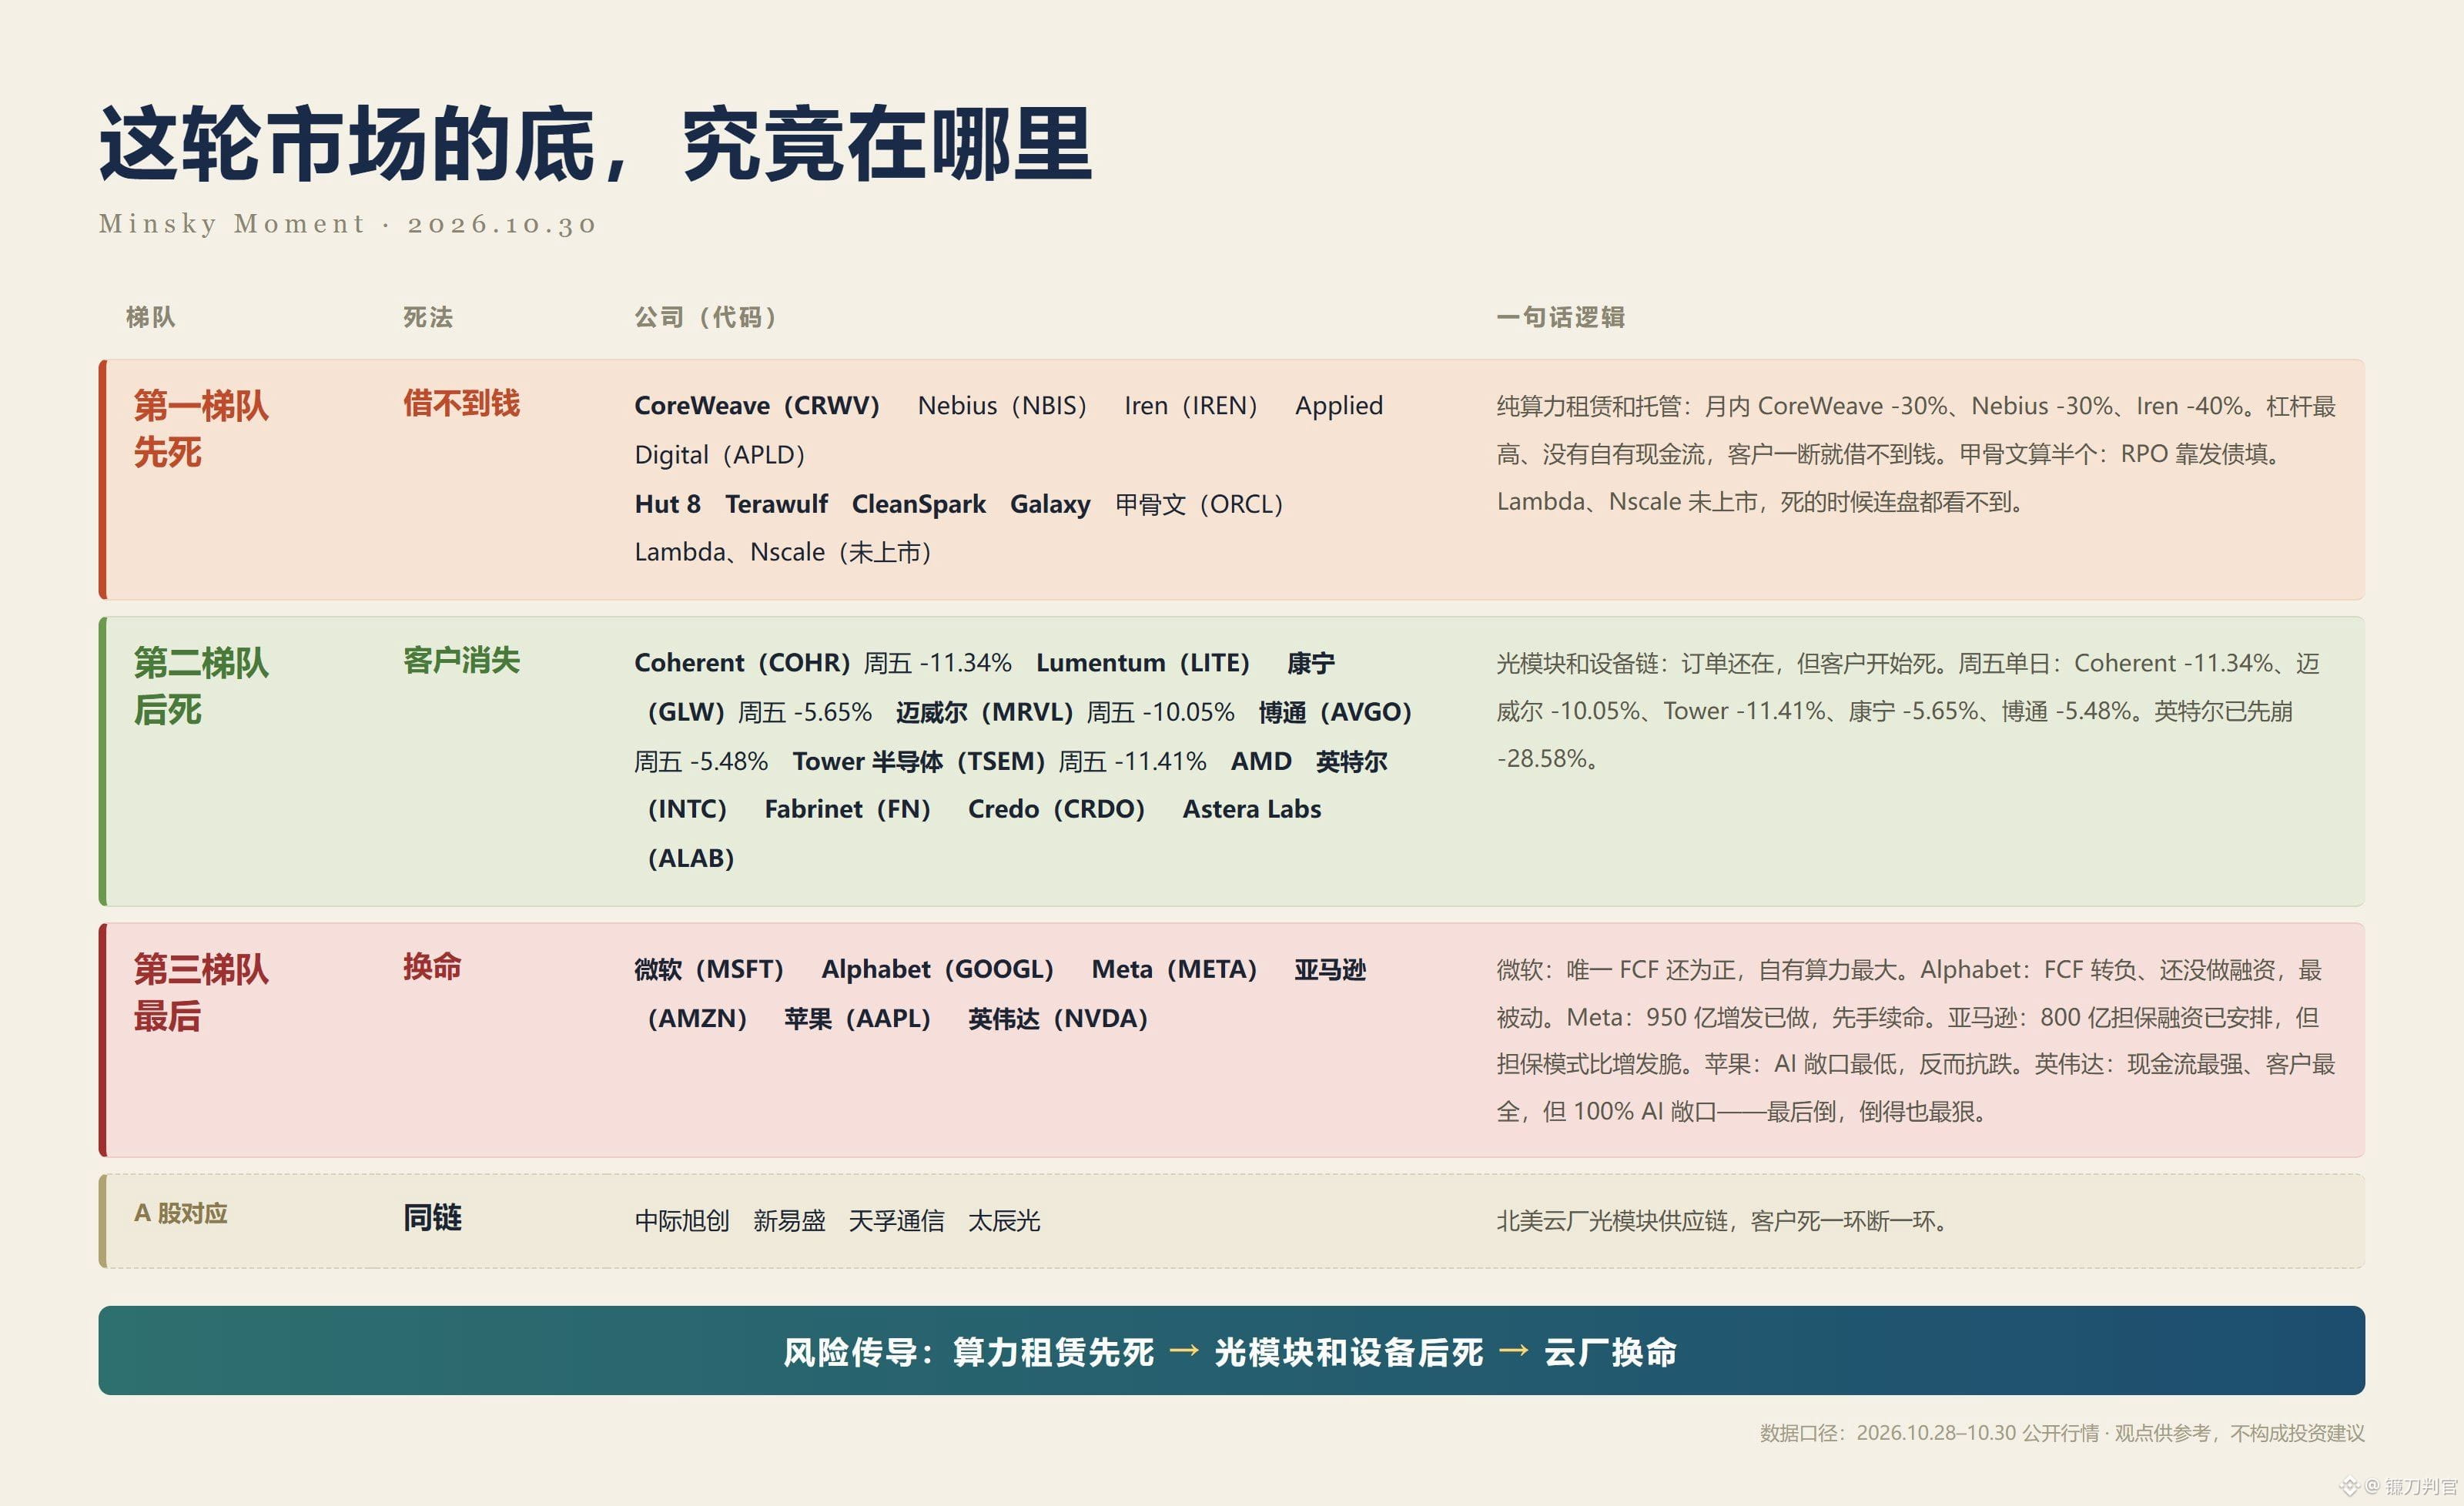
Los primeros en caer serán los que no puedan conseguir préstamos.
Neocloud y alquiler de capacidad de cómputo.
CoreWeave: -30 % en lo que va de mes; los CDS a 5 años superan los 1.000 puntos básicos. Nebius: -30 %; mismo modelo, Microsoft es uno de sus grandes clientes.
Iren: -40 %; está reconvirtiendo sus operaciones de minería y tiene la mayor deuda.
Applied Digital: puro gasto de capital, sin flujo de caja.
Y también las empresas de minería que se pasan al alojamiento de equipos: Hut 8, Terawulf, CleanSpark y Galaxy.
El coste de la electricidad es fijo; si no pueden alquilar la capacidad de cómputo, se hunden.
Oracle cuenta como medio caso.
Tiene gran escala y clientes sólidos, pero cubre todo su RPO emitiendo deuda.
Es una versión ampliada de las neocloud.
Lambda y Nscale no cotizan; si algo les pasa, solo se puede deducir a partir de los comunicados de sus clientes.
Segundo grupo: caerán cuando desaparezcan sus clientes. Módulos ópticos y equipos.
Los pedidos siguen en cartera, pero sus clientes empiezan a caer.
El viernes, las empresas de comunicaciones ópticas se desplomaron en bloque: Coherent cayó más del 9 %, Marvell un 10 %, Tower Semiconductor un 11 %; Lumentum, Corning y Broadcom también bajaron.
Broadcom es proveedor de TPU de Google. Los pedidos siguen ahí, pero depende demasiado de pocos clientes.
AMD e Intel también están en este grupo. Intel ya se desplomó primero: -28,58 %, su segunda mayor caída diaria de la historia.
La misma cadena en las acciones A: Zhongji Innolight, Eoptolink, TFC Communication y Taichentong. Si cae un eslabón entre sus clientes, ellas pierden ese eslabón.
Los gigantes serán los últimos.
Los gigantes no caerán, pero tendrán que cambiar para sobrevivir. La clave de la victoria son dos cosas: capacidad de cómputo propia y reservas de efectivo.
Microsoft: la única de las cuatro grandes empresas de la nube que aún tiene un flujo de caja libre positivo; es la más resistente.
Meta: ya tiene preparada una vía de financiación de unos 95.000 millones; será de las primeras en asegurarse una prórroga.
Amazon: 80.000 millones en financiación garantizada, más 48.100 millones en nueva deuda. Ya tiene ventaja, pero la estructura de garantías es más frágil que una ampliación de capital.
Alphabet: el flujo de caja libre se ha vuelto negativo y ya ha empezado a financiarse con deuda y acciones. Entre las cuatro que ya han presentado resultados, es la que está en peor posición.
Apple: la menor exposición a la IA y las mayores reservas de efectivo; relativamente resistente a las caídas.
Nvidia, para el final.
Tiene el flujo de caja más sólido y la base de clientes más amplia, así que será la última en caer.
Pero su exposición es la más concentrada; si se llega a ese punto, también será la que más sufra en su valoración.
En resumen, tres líneas.
El primer grupo cae porque no puede conseguir préstamos. El segundo, porque desaparecen sus clientes. El tercero no cae: intercambia efectivo y capital accionario por la posibilidad de sobrevivir hasta el final.
Los inversores minoristas siempre creen que, cuando el mercado cae, todos caen a la vez.
Se equivocan. Al final, hay una divergencia: algunos caen hasta morir y otros se disparan a nuevos máximos.
Así que no hace falta adivinar qué día estallará.
$NVDA
#美股财报季来袭
En la publicación anterior dije que los proveedores caerían primero, y que los líderes que sobrevivan podrían dispararse en sentido contrario.
Ahora voy a enumerarlos todos.
Los primeros en caer serán los que no puedan conseguir préstamos.
Neocloud y alquiler de capacidad de cómputo.
CoreWeave: -30 % en lo que va de mes; los CDS a 5 años superan los 1.000 puntos básicos. Nebius: -30 %; mismo modelo, Microsoft es uno de sus grandes clientes.
Iren: -40 %; está reconvirtiendo sus operaciones de minería y tiene la mayor deuda.
Applied Digital: puro gasto de capital, sin flujo de caja.
Y también las empresas de minería que se pasan al alojamiento de equipos: Hut 8, Terawulf, CleanSpark y Galaxy.
El coste de la electricidad es fijo; si no pueden alquilar la capacidad de cómputo, se hunden.
Oracle cuenta como medio caso.
Tiene gran escala y clientes sólidos, pero cubre todo su RPO emitiendo deuda.
Es una versión ampliada de las neocloud.
Lambda y Nscale no cotizan; si algo les pasa, solo se puede deducir a partir de los comunicados de sus clientes.
Segundo grupo: caerán cuando desaparezcan sus clientes. Módulos ópticos y equipos.
Los pedidos siguen en cartera, pero sus clientes empiezan a caer.
El viernes, las empresas de comunicaciones ópticas se desplomaron en bloque: Coherent cayó más del 9 %, Marvell un 10 %, Tower Semiconductor un 11 %; Lumentum, Corning y Broadcom también bajaron.
Broadcom es proveedor de TPU de Google. Los pedidos siguen ahí, pero depende demasiado de pocos clientes.
AMD e Intel también están en este grupo. Intel ya se desplomó primero: -28,58 %, su segunda mayor caída diaria de la historia.
La misma cadena en las acciones A: Zhongji Innolight, Eoptolink, TFC Communication y Taichentong. Si cae un eslabón entre sus clientes, ellas pierden ese eslabón.
Los gigantes serán los últimos.
Los gigantes no caerán, pero tendrán que cambiar para sobrevivir. La clave de la victoria son dos cosas: capacidad de cómputo propia y reservas de efectivo.
Microsoft: la única de las cuatro grandes empresas de la nube que aún tiene un flujo de caja libre positivo; es la más resistente.
Meta: ya tiene preparada una vía de financiación de unos 95.000 millones; será de las primeras en asegurarse una prórroga.
Amazon: 80.000 millones en financiación garantizada, más 48.100 millones en nueva deuda. Ya tiene ventaja, pero la estructura de garantías es más frágil que una ampliación de capital.
Alphabet: el flujo de caja libre se ha vuelto negativo y ya ha empezado a financiarse con deuda y acciones. Entre las cuatro que ya han presentado resultados, es la que está en peor posición.
Apple: la menor exposición a la IA y las mayores reservas de efectivo; relativamente resistente a las caídas.
Nvidia, para el final.
Tiene el flujo de caja más sólido y la base de clientes más amplia, así que será la última en caer.
Pero su exposición es la más concentrada; si se llega a ese punto, también será la que más sufra en su valoración.
En resumen, tres líneas.
El primer grupo cae porque no puede conseguir préstamos. El segundo, porque desaparecen sus clientes. El tercero no cae: intercambia efectivo y capital accionario por la posibilidad de sobrevivir hasta el final.
Los inversores minoristas siempre creen que, cuando el mercado cae, todos caen a la vez.
Se equivocan. Al final, hay una divergencia: algunos caen hasta morir y otros se disparan a nuevos máximos.
Así que no hace falta adivinar qué día estallará.
$NVDA
#美股财报季来袭