

Ya se publicó el último informe financiero de Meta y, después de leerlo, tres cifras fueron las que más me llamaron la atención.
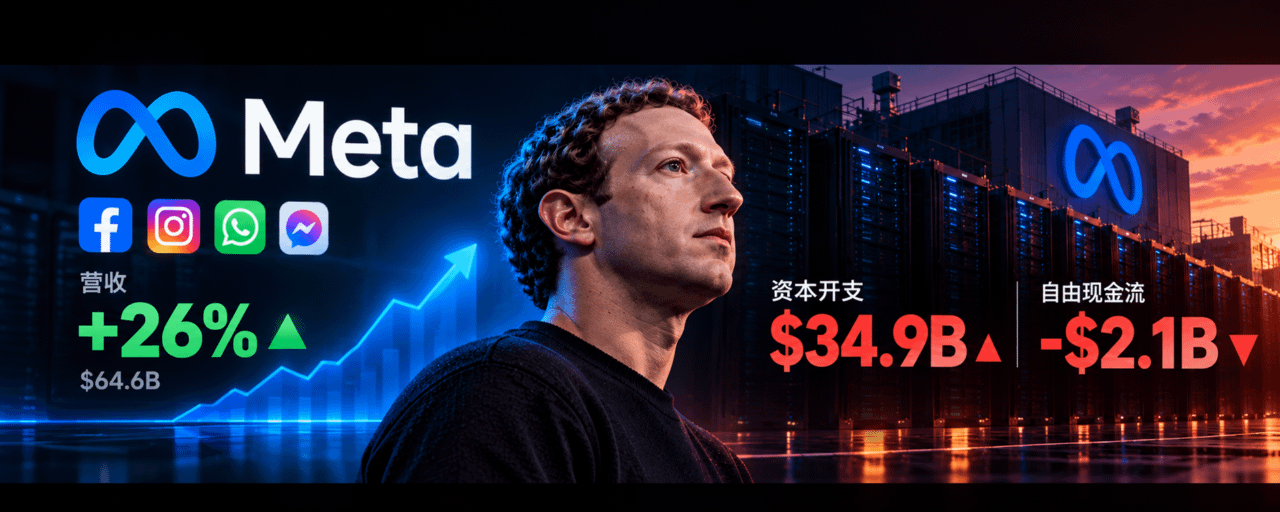
Ingresos de 64.600 millones de dólares, un 26 % más que el año anterior.
Flujo de caja operativo de 32.800 millones de dólares: sigue siendo muy sólido.
Pero los gastos de capital trimestrales alcanzaron los 34.900 millones de dólares, y el flujo de caja libre pasó directamente a ser negativo, con 2.100 millones de dólares.
Una empresa que ingresa enormes cantidades de efectivo cada trimestre gracias a la publicidad ahora genera un flujo de caja operativo que ya no alcanza para cubrir sus gastos de capital.
¿Qué está haciendo exactamente Zuckerberg?
──── ✦ ────
Empecemos por el negocio publicitario: esta vez, Meta presentó unos resultados realmente sólidos.
En plataformas como Facebook, Instagram y WhatsApp, los usuarios activos diarios alcanzaron los 3.640 millones, un 3% más que el año anterior.
El crecimiento de usuarios ya no es muy rápido, pero las impresiones publicitarias aumentaron un 10% y el precio medio de los anuncios subió un 14%.
Al poner estas dos cifras una al lado de la otra, resulta muy interesante.
Los usuarios crecieron solo un 3%, pero tanto las impresiones como los precios de los anuncios aumentaron.
Esto demuestra que Meta sigue extrayendo más valor comercial de sus usuarios actuales.
Una razón muy importante detrás de esto es la mejora constante de los sistemas de recomendación y publicidad basados en IA.
Las recomendaciones son más precisas, los usuarios pasan más tiempo en las plataformas, mejora la eficacia de la segmentación publicitaria y los anunciantes están más dispuestos a pagar.
Las inversiones que Zuckerberg ha hecho en IA durante estos años ya están empezando a reflejarse en el negocio publicitario.
Por eso creo que vale la pena analizar Meta y Google en conjunto.
Google tiene que pensar en cómo la búsqueda con IA cambiará el modelo publicitario tradicional, mientras que Meta ya ha mejorado la eficiencia de monetización de su negocio actual gracias a las recomendaciones y la optimización publicitaria con IA.
Ambas empresas invierten en IA, pero los retos que afrontan no son exactamente los mismos.
──── ✦ ────
Lo siguiente es el tema del gasto.
En el tercer trimestre, Meta generó 32.800 millones de dólares de flujo de caja operativo y tuvo un gasto de capital de 34.900 millones de dólares.
La previsión de gasto de capital para todo el año es de entre 135.000 y 145.000 millones de dólares.
Ojo: este es solo el plan para 2026.
La dirección ya ha dejado claro que en 2027 seguirá invirtiendo a gran escala en infraestructura de IA.
Este dinero se destina principalmente a capacidad de cómputo, centros de datos, entrenamiento de modelos e infraestructura relacionada.
El problema es que ya podemos observar el rendimiento de las recomendaciones de IA en el aumento de los ingresos publicitarios, pero todavía no hay una respuesta completa sobre cuánto dinero generarán los modelos más avanzados, la superinteligencia personal y los futuros productos de IA.
Zuckerberg está dispuesto a invertir por adelantado, pero el mercado cada vez quiere ver con más claridad en qué plazo se recuperará esa inversión.
Creo que esa es la principal discrepancia en torno a Meta en este momento.
──── ✦ ────
Hay un detalle más en los resultados financieros que es fácil malinterpretar.
Meta obtuvo un beneficio operativo de 13.000 millones de dólares, un 37% menos interanual, y su margen operativo cayó del 40% al 20%.
A primera vista, parece bastante malo.
Pero esta vez incluye un gasto de 9.890 millones de dólares por un acuerdo legal, relacionado principalmente con demandas sobre salud mental de los adolescentes y redes sociales.
Si se excluye este gasto, el beneficio operativo trimestral ronda los 22.900 millones de dólares, por encima del mismo periodo del año pasado.
Así que, en mi opinión, no es acertado concluir que el negocio publicitario de Meta tiene un problema grave solo porque el beneficio operativo cayó un 37%.
Hay otras dos cosas que sí merecen preocupación.
En primer lugar, la inversión en infraestructura de IA seguirá aumentando.
En segundo lugar, los riesgos legales y regulatorios persisten y podrían generar costes adicionales en el futuro.
El negocio publicitario principal de Meta es sólido, pero estos gastos también son reales.
──── ✦ ────
Hay otra cosa que, en mi opinión, merece más atención que esta caída de los beneficios.
Meta anunció la creación de nuevas acciones ordinarias de clase C, que prevé poner en vigor en 2027.
Estas acciones no tienen derecho a voto y pueden utilizarse para futuras operaciones de financiación, incentivos para empleados, adquisiciones y otros fines.
Esto indica que la dirección ya se está preparando, desde el punto de vista de la estructura de capital, para la siguiente etapa de inversiones a gran escala.
La empresa todavía tiene 82.400 millones de dólares en efectivo, equivalentes de efectivo y valores negociables; a corto plazo, no se puede decir que se esté quedando sin fondos.
Pero merece atención el cambio: antes, la empresa dependía del flujo de caja publicitario para recomprar acciones de forma continuada; ahora, necesita considerar más instrumentos de financiación.
En especial, la inversión en infraestructura de IA ya alcanza los cientos de miles de millones de dólares.
Si en el futuro los nuevos ingresos no logran seguir el ritmo de la depreciación, los costes operativos y los de financiación, los márgenes se verán presionados.
──── ✦ ────
Entonces, ¿qué opino de Meta?
Sigo siendo optimista respecto a su negocio publicitario principal.
Más de 3.600 millones de usuarios activos diarios, un aumento del 10% en las impresiones publicitarias y una subida del 14% en los precios de los anuncios: estos datos demuestran que Meta sigue mejorando su capacidad de monetización.
Además, la IA ya está ayudando de forma tangible al negocio publicitario.
Pero soy más prudente respecto al rendimiento de las inversiones en la siguiente etapa.
Porque, en la práctica, Meta está haciendo dos cosas a la vez.
Por un lado, aprovecha la IA para seguir mejorando la rentabilidad del negocio publicitario.
Por otro, invierte enormes sumas para obtener una ventaja competitiva en la próxima generación de modelos y productos de IA.
La primera iniciativa ya está respaldada por los datos de los resultados financieros; la segunda todavía necesita tiempo para demostrar su valor.
Mi conclusión es que, a corto plazo, el mayor riesgo para Meta es el aumento continuo del gasto de capital; a largo plazo, su mayor oportunidad consiste en que la IA mejore aún más la eficiencia de monetización de la publicidad y abra gradualmente nuevas fuentes de ingresos.
A partir de ahora, estaré pendiente sobre todo de tres cifras:
Si los precios y las impresiones publicitarias pueden seguir creciendo.
Cuándo empezará a desacelerarse el crecimiento del gasto de capital.
Si el flujo de caja operativo podrá volver a cubrir de forma sostenida el gasto de capital.
Si la publicidad sigue creciendo con fuerza y el flujo de caja libre se recupera gradualmente, volveré a elevar mi valoración de Meta.
Si el gasto de capital sigue aumentando, pero el crecimiento de la publicidad empieza a desacelerarse de forma notable, habrá que reevaluar la situación.
Al seguir esta temporada de resultados de la IA, cada vez pienso más que el mercado se dedicará a calcular con mayor seriedad el rendimiento de cada inversión en IA.
Zuckerberg ya ha desembolsado el dinero; ahora queda ver cuántos beneficios y cuánto efectivo pueden generar estas inversiones.
Los datos se basan en el informe oficial de resultados de Meta del tercer trimestre de 2026. Solo para investigación personal; no constituye asesoramiento de inversión. DYOR