

Si vive en Sudáfrica y opera en Binance, SARS espera que declare los resultados en su ITR12, como cualquier otro ingreso o ganancia de capital. No existe un impuesto especial sobre las criptomonedas. Se aplican las normas habituales del impuesto sobre la renta, y la pregunta que plantea SARS es si sus ganancias son ingresos (gravados en su totalidad según su tipo impositivo marginal) o capital (gravado mediante el impuesto sobre las ganancias de capital).
👉 Cree una cuenta de Binance con el código GETREWARD
A continuación se presentan diez de ellos, junto con lo que ha dicho SARS y lo que se debe hacer en su lugar. Esta es información general, no asesoramiento fiscal. Si su situación es complicada, consulte a un profesional fiscal registrado.
Las cifras que se utilizan en esta guía
Estas cifras proceden de SARS y de la guía fiscal del Presupuesto 2026. Vuelve a verificarlas antes de presentar tu declaración, ya que los importes cambian con cada Presupuesto.
Año fiscal: del 1 de marzo al último día de febrero. El año de evaluación 2027 abarca del 1 de marzo de 2026 al 28 de febrero de 2027.
Exención anual: R50,000 de ganancia o pérdida neta de capital para las personas físicas en el año 2027, frente a R40,000 en los años 2017 a 2026.
Tasa de inclusión: el 40 % de tu ganancia neta de capital, después de aplicar la exención, se suma a tus ingresos imponibles.
Tipo impositivo marginal máximo: 45 % sobre los ingresos imponibles superiores a R1,878,600, lo que sitúa el tipo efectivo máximo del impuesto sobre las ganancias de capital (CGT) para las personas físicas en el 18 %.
Código de ingresos por operaciones: las preguntas frecuentes del Presupuesto 2026 indican que 4522 es el código de origen del ITR12 para los ingresos procedentes de operaciones con criptomonedas.
Error 1: creer que el retiro a rands es el momento imponible
Mucha gente cree que no ocurre nada a efectos fiscales hasta que el dinero llega a su cuenta bancaria. Es justo al revés. El hecho imponible es la enajenación de las criptomonedas, que ocurre cuando vendes BTC por rands o USDT, o intercambias una moneda por otra. Pasar rands que ya son rands del saldo de un exchange a tu banco no es en absoluto una enajenación de criptomonedas.
Por tanto, si un operador vendió ETH en enero, dejó el importe obtenido en stablecoins y solo lo retiró a una cuenta bancaria en mayo, la enajenación ocurrió en enero, durante el año fiscal que termina en febrero. La fecha del retiro no traslada la ganancia al año siguiente.
Error 2: elegir el tratamiento de capital porque es más barato
El impuesto sobre las ganancias de capital es más bajo que el impuesto sobre la renta completo, así que puede resultar tentador marcar esa opción para todo. SARS no te permite elegir. La legislación jurisprudencial vigente determina si una ganancia es de ingresos o de capital: tu intención al comprar, la frecuencia con que operas, cuánto tiempo mantienes los activos y si gestionas la actividad como un negocio. Las preguntas frecuentes del Presupuesto 2026 lo resumen en dos líneas. Las operaciones frecuentes o similares a las de un negocio generan ingresos ordinarios sujetos a tu tipo impositivo marginal. La inversión a largo plazo es de capital.
La guía preliminar de SARS sobre criptoactivos, publicada para recibir comentarios el 1 de julio de 2026, pone como ejemplo a un empleado que realizó 200 enajenaciones de 10 monedas en un año y 800 de 30 monedas al año siguiente, y que consultaba el mercado casi todas las noches. Aunque su objetivo a largo plazo fuera ahorrar para la jubilación, SARS considera que esos beneficios son ingresos. Mantener una moneda durante años con una clara intención de invertir apunta en la dirección contraria.
Indicadores de ingresos: muchas operaciones, períodos de tenencia cortos, el propio beneficio como único rendimiento y tiempo dedicado a mirar gráficos a diario.
Indicadores de capital: pocas enajenaciones, períodos de tenencia largos, un motivo declarado de inversión a largo plazo y ningún cambio de comportamiento después de la compra.
Error 3: creer que los importes personales pequeños están exentos
En el marco del CGT, se excluye la mayoría de los bienes de uso personal, así que se ignora la ganancia obtenida al vender un automóvil o muebles. Las criptomonedas no reciben ese trato. La guía preliminar indica que los criptoactivos son instrumentos financieros y están excluidos específicamente de la norma sobre bienes de uso personal. Cuenta cada enajenación, aunque sea por unos pocos cientos de rands. La exención anual de R50,000 es lo que mantiene las ganancias pequeñas fuera del impuesto, y solo se aplica si primero sumas tus ganancias y pérdidas.
Error 4: promediar los precios de compra
Muchos rastreadores de carteras muestran un costo promedio ponderado por moneda, y la gente traslada esa cifra directamente a su declaración. Para las criptomonedas mantenidas en una cuenta de capital, SARS no lo acepta. Las unidades de una misma moneda se consideran activos idénticos, y el costo base debe calcularse mediante la identificación específica o el método primero en entrar, primero en salir (FIFO). El método del costo promedio ponderado no está disponible porque, actualmente, los exchanges de criptomonedas no se reconocen como bolsas de valores en virtud del Octavo Anexo.
Un ejemplo rápido. Compras 0.1 BTC por R100,000 en abril y otros 0.1 BTC por R140,000 en agosto; después, vendes 0.1 BTC por R150,000 en diciembre. Con FIFO, se usa primero el lote de abril, así que la ganancia de capital es de R50,000. Un costo promedio de R120,000 mostraría R30,000, cifra que SARS rechaza.
Error 5: usar un tipo de cambio a rands incorrecto
Binance muestra la mayoría de los valores en USDT o dólares estadounidenses, pero tu declaración se hace en rands. La guía preliminar explica que, cuando el valor de una criptomoneda está expresado en una moneda extranjera, ese importe debe convertirse a rands conforme a la sección 25D (ingresos) o al párrafo 43 (capital), generalmente utilizando el tipo de cambio al contado de la fecha de la transacción. Usar un único tipo de cambio de fin de año para todas las operaciones del año, o no convertir los importes, produce una cifra que SARS puede cuestionar fácilmente.
Qué registrar: la fecha y hora de cada operación, el valor en USDT o dólares que mostraba Binance y el tipo de cambio de USD a ZAR de esa fecha.
De dónde obtener el tipo de cambio: elige una fuente publicada y fechada de USD a ZAR y usa siempre la misma para todas las operaciones, de modo que se puedan verificar tus cifras.
Saldos de stablecoins: tener USDT sigue siendo tener un criptoactivo. Cambiarlo de nuevo por BTC o venderlo por rands es otra enajenación que debes valorar.
Error 6: ignorar los intercambios entre criptomonedas
Cambiar SOL por ETH, o BTC por USDT, no implica usar rands, así que parece que no ha pasado nada. SARS lo considera un trueque. Has enajenado la primera criptomoneda, y el importe que recibiste es el valor de mercado de la criptomoneda que obtuviste. Ese mismo valor pasa a ser el costo de la nueva criptomoneda. Dos operaciones en un día ajetreado pueden significar dos enajenaciones y dos nuevos costos base que debes llevar en tus registros.
En cualquier caso, cada intercambio necesita un valor en rands correspondiente al día en que se realizó. Para ver más ejemplos de cómo una operación se convierte en una partida fiscal, consulta nuestros ocho ejemplos prácticos de impuestos de Binance.
Error 7: dejar las comisiones fuera de los cálculos
Las comisiones de operación son un costo real, y excluirlas exagera tu ganancia. Si mantienes los activos en una cuenta de capital, las comisiones de compra forman parte del costo base y las comisiones de venta reducen el importe obtenido. Si estás en una cuenta de ingresos, SARS permite deducir los gastos incurridos para producir ingresos, y la guía preliminar indica que el costo de adquirir las criptomonedas suele ser deducible según la sección 11(a).
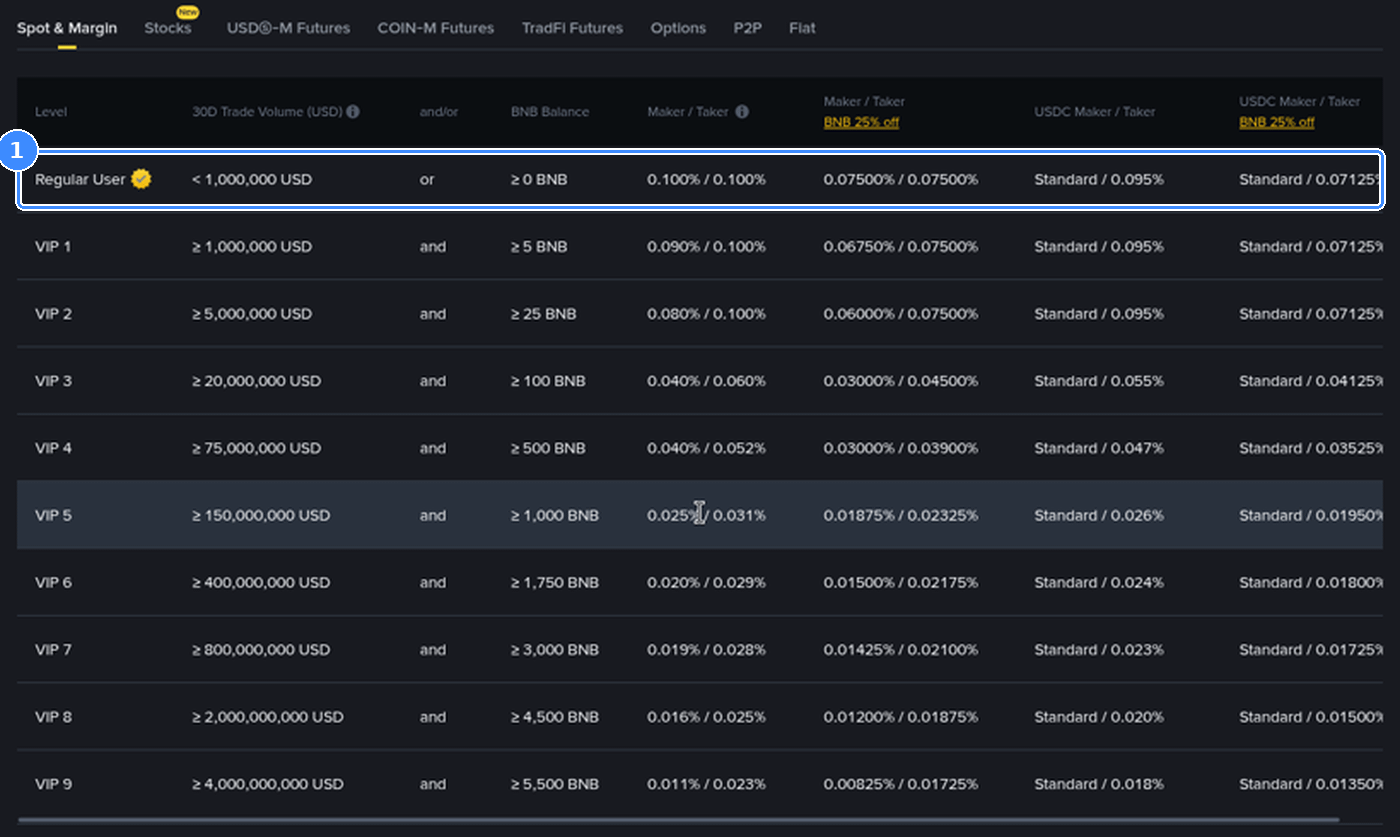
En Binance, la comisión de cada ejecución aparece en el historial de operaciones y órdenes, y la tarifa que pagas depende de tu nivel de comisiones y de si las pagas en BNB. Una comisión cobrada en BNB puede constituir por sí misma una pequeña enajenación de BNB, así que quienes operan con mucha frecuencia y pagan las comisiones de esa manera también deberían guardar esas entradas en sus registros.
Error 8: tratar el staking y los airdrops como dinero gratis
Las monedas que recibes sin vender nada también tienen consecuencias fiscales. La guía preliminar indica que las recompensas de staking siguen la misma lógica que la minería: el valor de mercado de la recompensa cuando la recibes se incluye en los ingresos brutos, y ese valor es el punto de partida cuando más adelante la vendes. En su ejemplo, un validador recibe una recompensa con un valor de R50,000 el último día del primer año; ese importe cuenta como ingreso de ese año, y una venta por R65,000 al año siguiente suma R15,000. SARS también señala que los acuerdos de staking varían, por lo que el resultado exacto depende de las circunstancias de cada caso.
El tratamiento de los airdrops depende de las circunstancias. SARS distingue entre un airdrop que recibes sin hacer nada para obtenerlo —que en su ejemplo no es un ingreso y tiene un costo de cero— y uno que obtuviste realizando tareas promocionales, que constituye un ingreso según su valor de mercado. En cualquier caso, debes registrar qué recibiste, cuándo y cuál era su valor.
Error 9: vender con pérdidas y volver a comprar enseguida
Vender una criptomoneda con pérdidas cerca del cierre del año para reducir tu ganancia y volver a comprarla unos días después es una estrategia conocida en otros lugares. En Sudáfrica, el párrafo 42 del Octavo Anexo lo impide para los instrumentos financieros mantenidos en una cuenta de capital. La guía preliminar confirma que las criptomonedas están incluidas: si vendes con una pérdida de capital y tú o una persona vinculada adquiere la misma moneda dentro de los 45 días anteriores o posteriores a la venta, la pérdida no se admite en ese momento. En su lugar, se suma al costo de la moneda de reemplazo.
Error 10: suponer que SARS no puede ver tus operaciones
SARS ya tiene amplias facultades para solicitar datos a terceros. Además, el Marco de Información sobre Criptoactivos (CARF) entró en vigor en Sudáfrica el 1 de marzo de 2026. Los proveedores de servicios de criptoactivos ahora recopilan datos de usuarios y datos de transacciones; el primer período de declaración se extiende hasta el 28 de febrero de 2027, y las primeras declaraciones deben presentarse ante SARS antes del 31 de mayo de 2027. Está previsto que los datos de proveedores extranjeros se compartan entre países a partir de septiembre de 2027. Las personas no presentan declaraciones bajo CARF por su cuenta, pero aun así debes declarar todo en tu propia declaración.
Si omitiste criptomonedas en declaraciones anteriores, la vía que recomienda SARS es el Programa de Divulgación Voluntaria. Se solicita a través de eFiling y solo está disponible antes de que SARS inicie una auditoría o investigación sobre ti. SARS describe una reducción del 100 % de las sanciones por declaración insuficiente cuando no hubo intención de evadir impuestos, aunque los intereses siguen siendo exigibles.
Registros para facilitar la declaración
SARS exige conservar los registros de cada transacción con criptomonedas durante al menos cinco años desde la fecha en que presentas la declaración. Esto se aplica incluso si, por un umbral como la exención anual, al final no debes nada. En Binance, el Historial de la cartera y las opciones de exportación son el punto de partida. Para seguir un método paso a paso para descargar y revisar esos archivos, consulta nuestra lista de verificación de extractos, desde la descarga hasta la revisión final.
Operaciones: fecha, par, lado, cantidad, precio y comisión de cada ejecución.
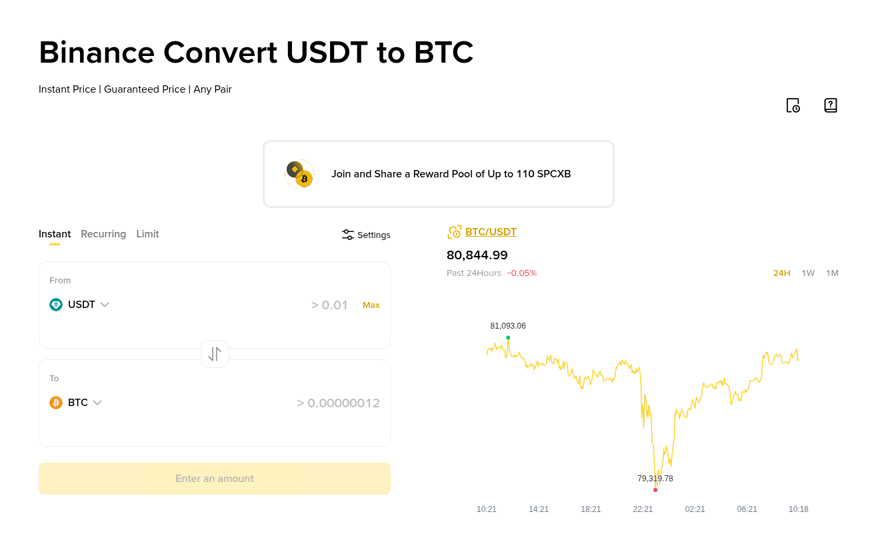
Intercambios: historial de Convert con el tipo de cambio que aceptaste, ya que ese es el valor de mercado de cada trueque.
Depósitos y retiros: para mostrar qué monedas recibiste del exterior y cuáles transferiste entre tus propias carteras.
Recompensas: recompensas de staking y créditos de airdrops con su valor en rands en la fecha de recepción.
Tipos de cambio a rands: el tipo de cambio de USD a ZAR que aplicaste para cada fecha, obtenido de una única fuente coherente.
Las transferencias entre carteras de cuentas a tu nombre no están automáticamente exentas de impuestos ni sujetas a ellos. La guía preliminar indica que la respuesta depende de las circunstancias concretas, como el activo, la plataforma y la forma en que se hizo la transferencia; por eso, conserva los identificadores de transacción.
Un ejemplo numérico completo, de principio a fin
Solo a modo ilustrativo: Thandi mantiene BTC y ETH como inversiones a largo plazo. En el año 2027 obtiene ganancias de capital de R95,000 y una pérdida de capital de R15,000; ambas se calculan con FIFO, los tipos de cambio a rands de cada fecha y las comisiones incluidas.
Ganancia neta de capital: R95,000 menos R15,000 = R80,000.
Después de la exención anual: R80,000 menos R50,000 = R30,000.
Ganancia de capital imponible: el 40 % de R30,000 es R12,000, que se suma a sus otros ingresos imponibles.
Impuesto sobre esa cantidad: si su salario la sitúa en el tramo del 31 %, el impuesto adicional es de aproximadamente R3,720.
Si, en cambio, Thandi operara a diario y SARS la considerara una operadora, los R80,000 de beneficio íntegros serían ingresos sujetos a su tipo impositivo marginal, sin exención ni inclusión del 40 %. Esa diferencia explica por qué la decisión entre ingresos y capital del error 2 importa más que cualquier otra de esta lista.
Plazos e impuestos provisionales
Para el año de evaluación 2026, las declaraciones de las personas físicas que no pagan impuestos provisionales debían presentarse antes del 23 de octubre de 2026. Los contribuyentes provisionales tienen hasta el 22 de enero de 2027. Si tus ingresos de criptomonedas no tributan a través de PAYE, podrías considerarte contribuyente provisional; eso implica estimar tus ingresos y pagar los impuestos en al menos dos cuotas durante el año. La guía preliminar indica que esas estimaciones deben tener en cuenta las transacciones con criptomonedas.
Regulación y riesgos
La Autoridad de Conducta del Sector Financiero (FSCA) declaró los criptoactivos productos financieros en virtud de la Ley FAIS el 19 de octubre de 2022; por tanto, las empresas que ofrecen servicios financieros relacionados con criptomonedas en Sudáfrica necesitan autorización de la FSCA. Antes de usar una plataforma, comprueba por tu cuenta su estado en el registro de la FSCA. Los precios de las criptomonedas pueden caer bruscamente, y esta guía no ofrece pronósticos. Las leyes fiscales y las directrices de SARS pueden cambiar, y la guía sobre criptomonedas que se cita aquí sigue siendo un borrador. Esto no constituye asesoramiento fiscal.
Cómo abrir una cuenta
Si vas a abrir una cuenta por primera vez, comprueba que el registro esté disponible donde vives, usa el código GETREWARD y completa la verificación de identidad con el mismo nombre que aparece en tu declaración de impuestos para que tus registros coincidan. Los nuevos usuarios también pueden consultar el evento actual de bonificación de bienvenida de Binance para ver qué tareas están disponibles. Aviso: GETREWARD es mi propio código de registro.
Preguntas frecuentes
¿Debo pagar impuestos si nunca retiro rands a mi cuenta bancaria?
Es posible. El hecho imponible es la enajenación de las criptomonedas, tanto si las vendes por rands, por una stablecoin o las intercambias por otra moneda. Retirar rands que ya tienes no constituye una enajenación.
¿La exención de R50,000 está disponible para los operadores?
No. La exención anual forma parte del impuesto sobre las ganancias de capital. Si SARS considera que tu actividad consiste en operar, el beneficio es un ingreso ordinario y no se aplica la exención.
¿Dónde se declaran las criptomonedas en el formulario ITR12?
Según las preguntas frecuentes del Presupuesto 2026 de SARS, los ingresos por operaciones usan el código de origen 4522. Las ganancias y pérdidas de capital se declaran en la sección correspondiente a las ganancias de capital.
¿Qué pasa si olvidé declarar criptomonedas en años anteriores?
Consulta el Programa de Divulgación Voluntaria en eFiling antes de que SARS se ponga en contacto contigo. Una vez que SARS haya iniciado una auditoría o investigación, el programa ya no estará disponible para ese asunto.