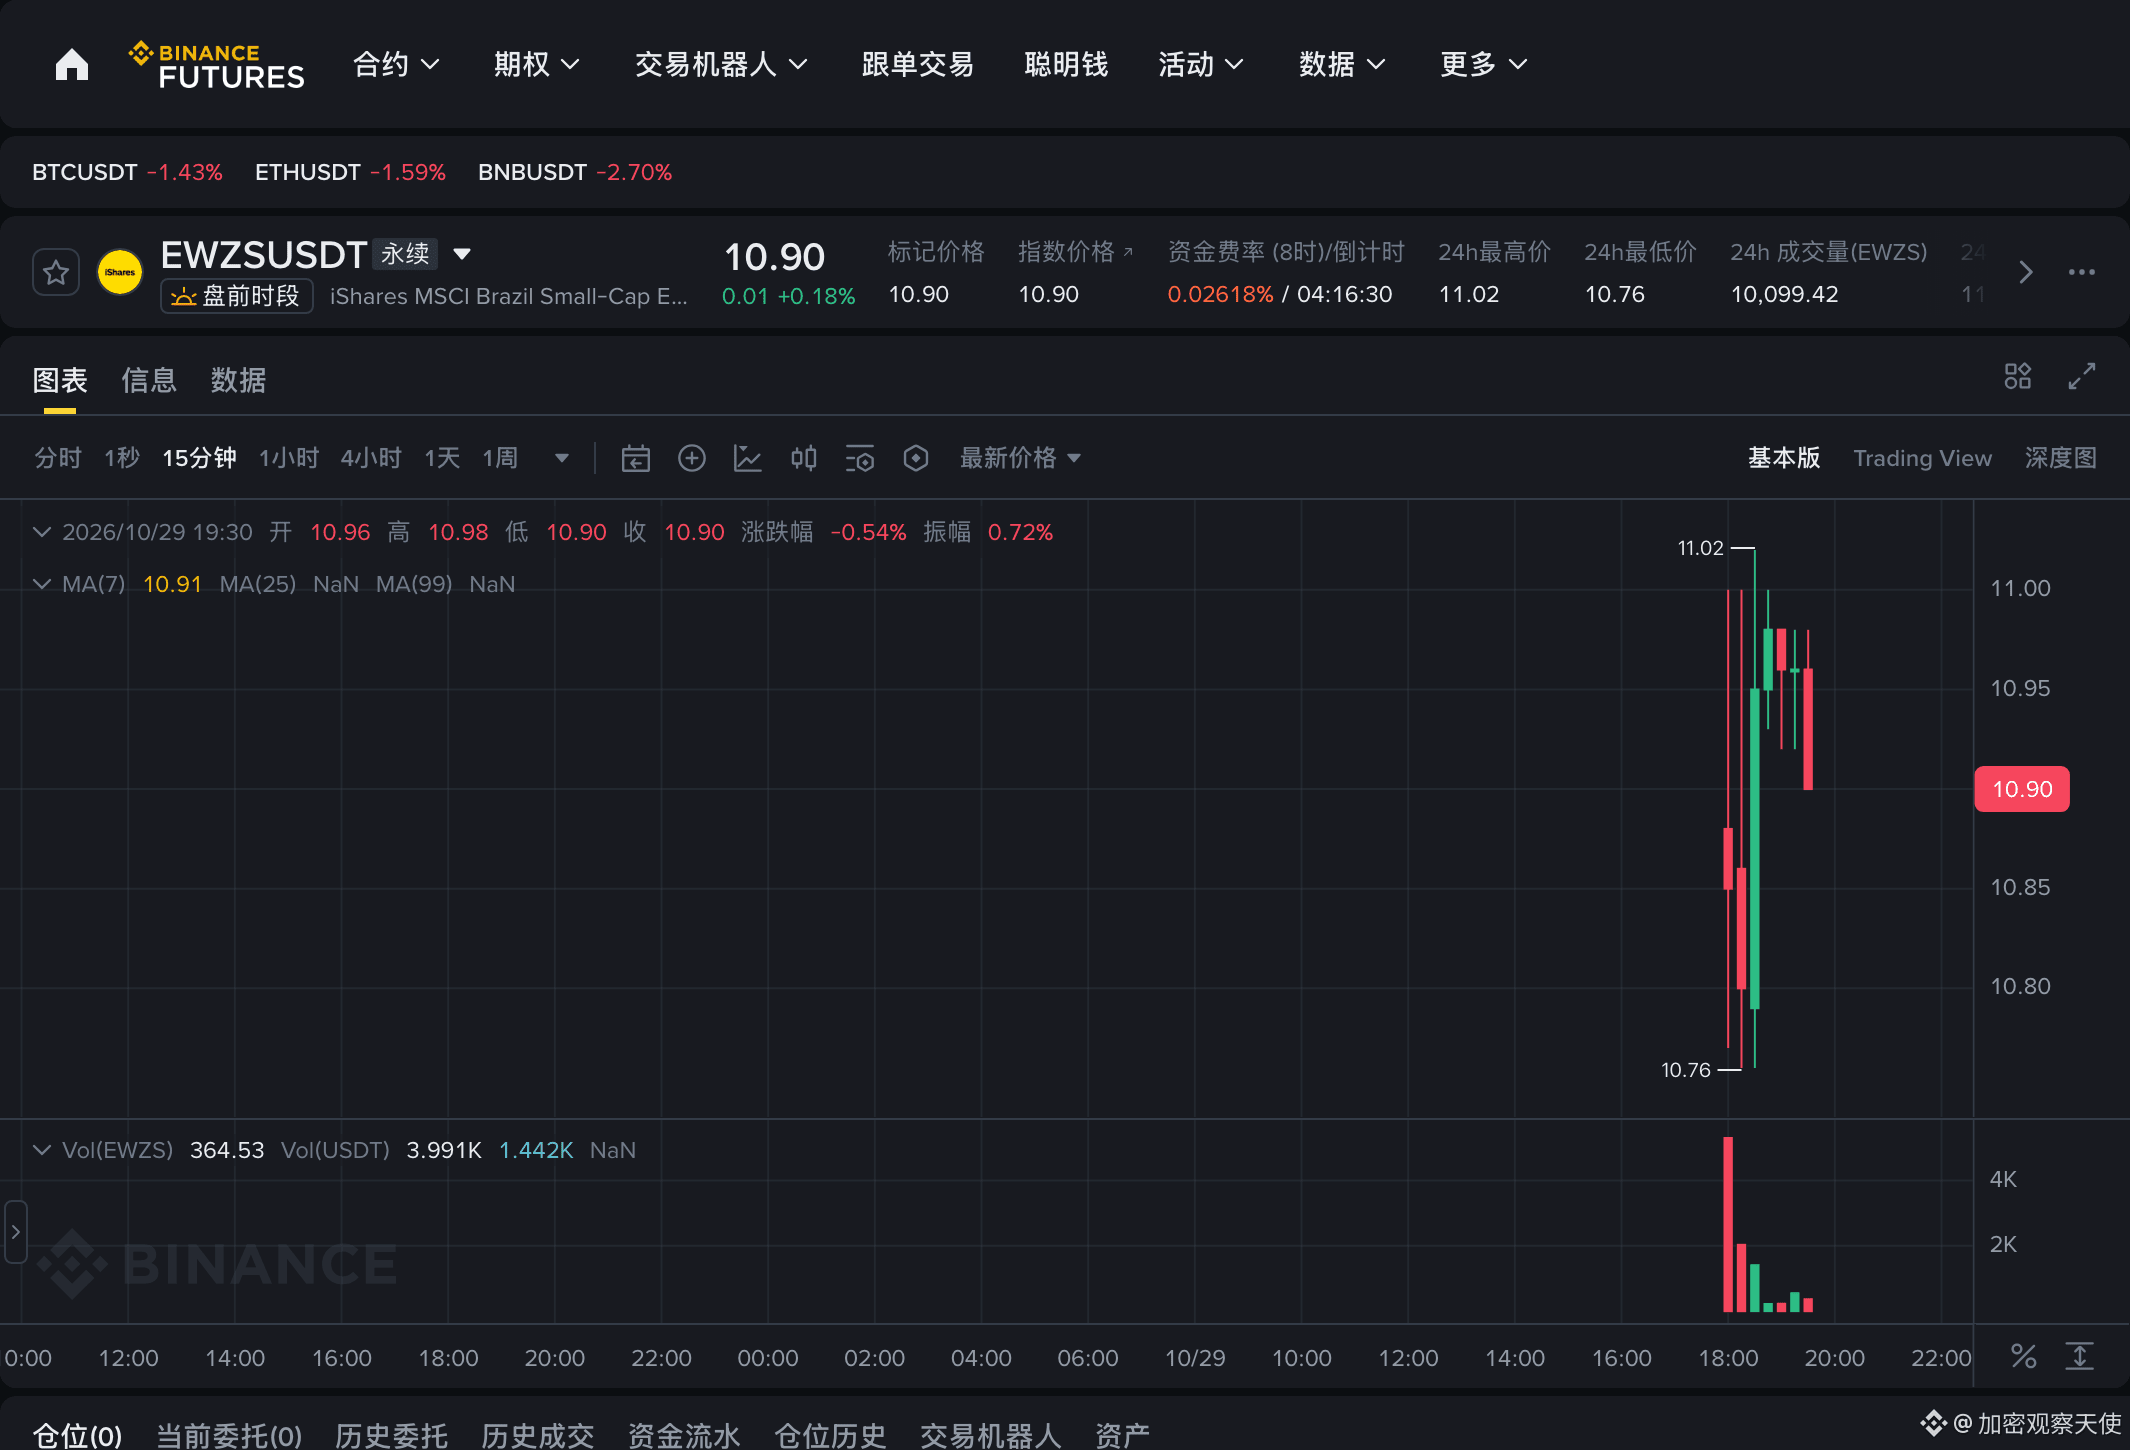
Un contrato perpetuo de un ETF brasileño de pequeña capitalización registró un volumen de 110.000 dólares y 3.563 operaciones durante la primera hora y media desde su lanzamiento. Eso da un promedio de 31 dólares por operación.
Esta cifra no demuestra que alguien confíe en Brasil; demuestra que alguien está probando el contrato.
Cuando se lanza un contrato nuevo, lo más fácil de malinterpretar es el volumen. Las órdenes de los creadores de mercado que se ejecutan también cuentan como volumen: la cifra puede subir sin que haya entrado dinero de verdad. Para distinguirlo, dividir sirve más que sumar: divide el volumen entre el número de operaciones y obtendrás el promedio por operación.
Ese mismo día y en la misma plataforma, el promedio por operación de EWZS fue de 31 dólares; el del SMR de energía nuclear, de 43 dólares; y el del contrato de Nvidia, de 546 dólares. Una diferencia de 17 veces.
Detrás de los 546 dólares hay alguien creando una posición; detrás de los 31, alguien probando una orden. La misma columna de cifras, dos comportamientos distintos.
El libro de órdenes lo deja aún más claro. Entre las diez primeras posiciones de compra de EWZS sumaban 5.255 dólares; las de venta, 4.561 dólares. Para vender 10.000 dólares, habría que consumir casi dos veces los diez primeros niveles. La cifra equivalente para Nvidia era de 450.000 dólares.
Miremos un nivel más abajo: el 29 de octubre, el mercado brasileño abrió a las 21:00 y el estadounidense, a las 21:30. Durante esa hora y media previa a la apertura, el contrato estaba jugando contra sus propias órdenes.
El segundo escollo es la variación porcentual. Las «24 horas» que muestra un contrato recién lanzado en realidad abarcan solo noventa minutos. El denominador es el precio de la primera operación desde su lanzamiento, no el cierre anterior del activo subyacente. Por eso, la variación que muestra puede ir perfectamente en dirección opuesta a la variación del activo desde el cierre anterior hasta ahora.
Su tasa de financiación es del 0,026 %, 2,6 veces el punto básico de referencia. La tasa es positiva y el precio del contrato está ligeramente por encima del índice.
En total se lanzaron seis contratos, con un volumen combinado de 980.000 dólares. Un solo contrato de Nvidia movió 260 millones: una diferencia de 266 veces.
No escribo esto para hablar mal de nadie, sino para poner las herramientas en su sitio. Cuando algo acaba de lanzarse, el volumen puede ser puro ruido; el número de operaciones y la profundidad sí muestran la estructura.
No puedo decir cuántos días deben pasar para que el volumen del primer día permita distinguir a los creadores de mercado de la demanda real. Tres días me parecen pocos; quizá una semana sea suficiente, pero eso es solo una impresión.
El orden es inamovible: primero aparece el contrato, luego la gente y, por último, el precio.
Así que la pregunta que hay que hacerse el primer día de un nuevo activo no es si sube o baja, sino quién puso esas órdenes por valor de 110.000 dólares.
Los creadores de mercado pueden generar volumen; las posiciones, no.
Con activos recién lanzados como EWZS, empieza dividiendo el volumen entre el número de operaciones. Si el resultado es inferior a tres cifras, considéralo puro ruido.
¿En qué día desde el lanzamiento de un contrato nuevo estarías dispuesto a operar?
El volumen, el número de operaciones y el libro de órdenes corresponden a una misma captura realizada el 29 de octubre a las 19:45; son datos puntuales de la fase inicial tras el lanzamiento.
Lo anterior es una recopilación de información pública y un análisis personal; no constituye asesoramiento de inversión.