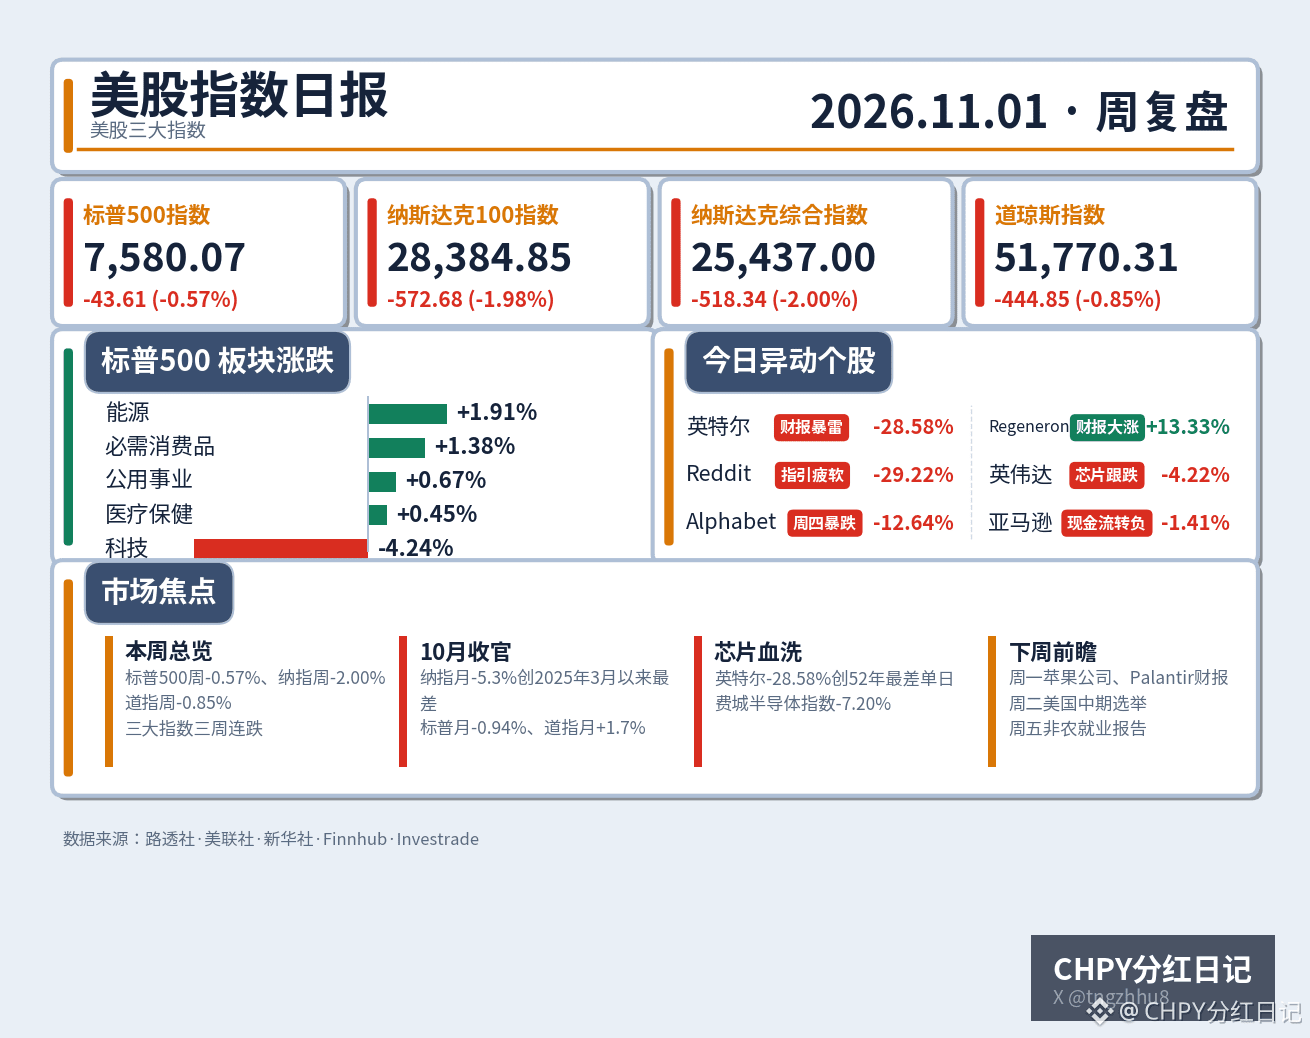
Cierre semanal de las bolsas de EE. UU.: el S&P 500 cayó un 0,57% en la semana, hasta los 7,580.07 puntos; el Nasdaq Composite bajó un 2,00%, hasta los 25,437.00 puntos; el Nasdaq 100 retrocedió un 1,98%, hasta los 28,384.85 puntos; y el Dow Jones cayó un 0,85%, hasta los 51,770.31 puntos. Los tres principales índices encadenaron su tercera semana consecutiva de pérdidas. La divergencia al cierre de octubre fue aún más llamativa: el Nasdaq Composite cayó un 5,3% en el mes, su peor resultado mensual desde marzo de 2025; el S&P 500 bajó un 0,94%, y solo el Dow Jones avanzó, un 1,7%.
Las cuentas de la semana se saldaron prácticamente en un solo día: el viernes. Intel pronosticó unos ingresos de entre 15.000 y 16.000 millones de dólares para el cuarto trimestre, muy por debajo de los 17.100 millones esperados. Sus acciones se desplomaron un 28,58%, su peor caída en una sola sesión en 52 años. El índice de semiconductores de Filadelfia cayó un 7,20%, Qualcomm bajó un 11,12% y Nvidia perdió un 4,22%. El día anterior, las acciones de Alphabet se desplomaron un 12,64%, borrando unos 500.000 millones de dólares de su capitalización bursátil en una sola jornada, y su flujo de caja libre se volvió negativo, con un déficit de 9.070 millones de dólares. En conjunto, los dos informes financieros transmiten el mismo mensaje: por fin, el ritmo al que la inteligencia artificial consume efectivo ha superado al ritmo al que genera ingresos.
El dinero no se marchó por completo, sino que cambió de lugar. El viernes, seis de los 11 sectores del S&P 500 subieron y cinco bajaron. El sector energético avanzó un 1,91% y el de bienes de consumo básico, un 1,38%, liderando las ganancias. También cerraron al alza los sectores de atención sanitaria, servicios públicos y materias primas. El tecnológico quedó a la cola, con una caída del 4,24%. El índice de volatilidad VIX subió un 12,91%, hasta 19,42, y el rendimiento de los bonos del Tesoro estadounidense a 10 años retrocedió 6 puntos básicos, hasta el 4,93%: una combinación típica de aversión al riesgo.
CHPY también recibió el golpe: cerró el viernes a 56,71 dólares, con una caída del 6,80%. Pero hay que distinguir dos cosas: lo que cayó fue la valoración, no los dividendos. El pago de esta semana llegó con normalidad y el calendario de dividendos no ha cambiado.
La próxima semana será la más cargada del año: el lunes, Apple y Palantir publicarán sus resultados tras el cierre. Apple cotiza a un PER cercano a 40 veces, por lo que tiene muy poco margen para decepcionar. El martes se celebran las elecciones de mitad de mandato en EE. UU., en las que se renovarán todos los escaños de la Cámara de Representantes y alrededor de un tercio de los del Senado; ese mismo día, Advanced Micro Devices publicará sus resultados tras el cierre. El viernes se publicará el informe de empleo no agrícola de octubre. En el mundo cripto, ya se ha recuperado alrededor del 90% de las pérdidas del caso del robo en Binance. El plan de retiradas se reanudará hoy de forma escalonada y mañana se publicará la prueba de reservas. Bitcoin ronda los 77.600 dólares y se mantiene por encima de la línea de coste de 76.000 dólares.
Esta vez no se ha derrumbado la fe en la inteligencia artificial; son las valoraciones las que están obligando a los gigantes a demostrar su capacidad para generar flujo de caja. Si Apple también presenta unos resultados que reflejen «mucho gasto y retornos lentos», la corrección del Nasdaq 100 aún no habrá tocado fondo. Si logra mantenerse firme, las acciones de chips sobrevendidas podrían protagonizar un rebote de represalia en cualquier momento. La próxima semana, primero los resultados de Apple, luego las urnas y, por último, el empleo no agrícola: nadie podrá esquivar ninguno de estos tres hitos.
#美股 #Índice Nasdaq 100
Las cuentas de la semana se saldaron prácticamente en un solo día: el viernes. Intel pronosticó unos ingresos de entre 15.000 y 16.000 millones de dólares para el cuarto trimestre, muy por debajo de los 17.100 millones esperados. Sus acciones se desplomaron un 28,58%, su peor caída en una sola sesión en 52 años. El índice de semiconductores de Filadelfia cayó un 7,20%, Qualcomm bajó un 11,12% y Nvidia perdió un 4,22%. El día anterior, las acciones de Alphabet se desplomaron un 12,64%, borrando unos 500.000 millones de dólares de su capitalización bursátil en una sola jornada, y su flujo de caja libre se volvió negativo, con un déficit de 9.070 millones de dólares. En conjunto, los dos informes financieros transmiten el mismo mensaje: por fin, el ritmo al que la inteligencia artificial consume efectivo ha superado al ritmo al que genera ingresos.
El dinero no se marchó por completo, sino que cambió de lugar. El viernes, seis de los 11 sectores del S&P 500 subieron y cinco bajaron. El sector energético avanzó un 1,91% y el de bienes de consumo básico, un 1,38%, liderando las ganancias. También cerraron al alza los sectores de atención sanitaria, servicios públicos y materias primas. El tecnológico quedó a la cola, con una caída del 4,24%. El índice de volatilidad VIX subió un 12,91%, hasta 19,42, y el rendimiento de los bonos del Tesoro estadounidense a 10 años retrocedió 6 puntos básicos, hasta el 4,93%: una combinación típica de aversión al riesgo.
CHPY también recibió el golpe: cerró el viernes a 56,71 dólares, con una caída del 6,80%. Pero hay que distinguir dos cosas: lo que cayó fue la valoración, no los dividendos. El pago de esta semana llegó con normalidad y el calendario de dividendos no ha cambiado.
La próxima semana será la más cargada del año: el lunes, Apple y Palantir publicarán sus resultados tras el cierre. Apple cotiza a un PER cercano a 40 veces, por lo que tiene muy poco margen para decepcionar. El martes se celebran las elecciones de mitad de mandato en EE. UU., en las que se renovarán todos los escaños de la Cámara de Representantes y alrededor de un tercio de los del Senado; ese mismo día, Advanced Micro Devices publicará sus resultados tras el cierre. El viernes se publicará el informe de empleo no agrícola de octubre. En el mundo cripto, ya se ha recuperado alrededor del 90% de las pérdidas del caso del robo en Binance. El plan de retiradas se reanudará hoy de forma escalonada y mañana se publicará la prueba de reservas. Bitcoin ronda los 77.600 dólares y se mantiene por encima de la línea de coste de 76.000 dólares.
Esta vez no se ha derrumbado la fe en la inteligencia artificial; son las valoraciones las que están obligando a los gigantes a demostrar su capacidad para generar flujo de caja. Si Apple también presenta unos resultados que reflejen «mucho gasto y retornos lentos», la corrección del Nasdaq 100 aún no habrá tocado fondo. Si logra mantenerse firme, las acciones de chips sobrevendidas podrían protagonizar un rebote de represalia en cualquier momento. La próxima semana, primero los resultados de Apple, luego las urnas y, por último, el empleo no agrícola: nadie podrá esquivar ninguno de estos tres hitos.
#美股 #Índice Nasdaq 100