

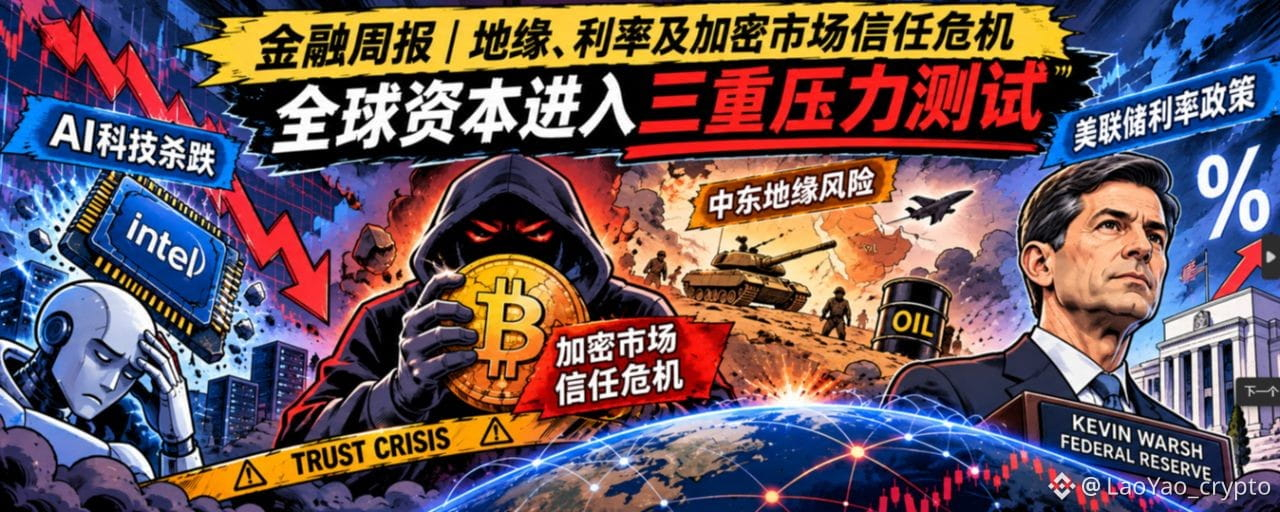
Esta semana (26–31 de octubre), los mercados de capitales globales experimentaron una ronda de reajustes de precios en distintas clases de activos. Las tensiones geopolíticas elevaron las expectativas de inflación y la reevaluación de los tipos de interés golpeó a los activos de riesgo:
El riesgo geopolítico en Oriente Medio siguió intensificándose, y el petróleo sumó una nueva prima de riesgo de suministro; el oro retrocedió tras alcanzar máximos, mientras que la plata sufrió un desapalancamiento mucho más acusado; las tecnológicas estadounidenses se vieron presionadas y empezaron a cuestionarse los retornos de la inversión en gasto de capital en IA; las expectativas de normalización monetaria pesaron sobre el mercado japonés, mientras que las acciones de Hong Kong dependieron en mayor medida del apoyo de las expectativas sobre las políticas internas.
Al mismo tiempo, el mercado de las criptomonedas se vio sacudido por un incidente de seguridad en un exchange, lo que presionó simultáneamente la confianza del mercado y la liquidez.
Geopolítica: La incertidumbre en las rutas de suministro energético está elevando de nuevo la prima de riesgo de la inflación mundial.
Costo del capital: La brecha entre el enorme gasto de capital en IA y los beneficios reales empieza a afectar la valoración de los activos tecnológicos.
Confianza financiera: El incidente de seguridad de un exchange cripto ha vuelto a poner la custodia, la transparencia y la seguridad de los fondos en el centro de la atención del mercado.
Esta semana, la Reserva Federal, el Banco de Japón y el Banco Central Europeo mantuvieron sin cambios los tipos de interés, pero las expectativas de una política monetaria más expansiva no se reforzaron. Sigue habiendo preocupación por un mayor endurecimiento de la política de la Reserva Federal en diciembre, y la valoración de la trayectoria futura de la política monetaria en el mercado de tipos ha fluctuado.
El mercado está pasando de perseguir el crecimiento sin más a volver a examinar el flujo de caja, los costos de financiamiento y la prima de seguridad.
Los bancos centrales ya no emiten señales de flexibilización con facilidad, los riesgos geopolíticos no han desaparecido y la IA ya no disfruta de una prima de valoración incondicional.
Al entrar en noviembre, las elecciones de mitad de mandato en Estados Unidos, la situación en Oriente Medio y los resultados de las empresas tecnológicas influirán conjuntamente en el rumbo de los activos de riesgo mundiales durante el cuarto trimestre.
🧱 Tensiones geopolíticas: se entrecruzan los riesgos en Oriente Medio y las elecciones de mitad de mandato en Estados Unidos
① Oriente Medio: despliegue militar y bloqueo diplomático
El despliegue de las fuerzas estadounidenses en Oriente Medio está prácticamente listo. El mercado especula con que Trump podría decidir si lanza una nueva ronda de ataques contra Irán en las 96 horas posteriores a las elecciones.
Irán afirma que cuatro petroleros fueron atacados y se incendiaron en el estrecho de Ormuz; Estados Unidos niega que se haya destruido un vehículo marítimo no tripulado.
La situación en Oriente Medio sigue aportando una prima de riesgo al mercado energético.
👉 Observaciones sobre el mundo cripto:
Lo que merece atención no es una acción militar concreta, sino si el Gobierno de Trump utilizará la presión militar, después de las elecciones de mitad de mandato, para reforzar su posición negociadora frente a Irán.
Si la acción militar solo sirve como herramienta de negociación, la prima de riesgo podría reducirse temporalmente;
si el conflicto se extiende al transporte marítimo por el estrecho de Ormuz y a las instalaciones energéticas de la región, el precio del petróleo podría pasar de reaccionar al sentimiento a sufrir un impacto real en el suministro.
② Elecciones de mitad de mandato en Estados Unidos: se acerca un periodo decisivo
Trump canceló los mítines presenciales en Kansas e Iowa y los sustituyó por llamadas telefónicas para captar votos.
En Alaska hay candidatos con el mismo nombre, una situación que, según se considera, podría favorecer a los republicanos.
La cuestión iraní se ha convertido en un punto central de la pugna entre los dos partidos, y medios tradicionales de tendencia liberal, como The New York Times y CNN, han publicado críticas a los demócratas.
👉 Observaciones sobre el mundo cripto:
Las elecciones de mitad de mandato no solo afectan a la política interna de Estados Unidos, sino también al gasto fiscal futuro, la política energética, las acciones militares en el exterior y el entorno de la política de la Reserva Federal.
La relación entre los ciclos políticos y los mercados de capitales no es una simple causalidad, pero la presión política puede cambiar las decisiones de política y, con ello, influir en la valoración del riesgo del capital mundial.
💹 Reflejo en los mercados: del relato de crecimiento de nuevo a las limitaciones del flujo de caja
El cambio más destacable de esta semana en los mercados mundiales fue el descenso del apetito por el riesgo y la marcada divergencia en el comportamiento de los activos.
Se observaron tres principales cadenas de transmisión:
I. Reevaluación del retorno del capital invertido en IA
Se cuestiona el retorno del gasto de capital en IA → el Nasdaq y el sector de semiconductores se ven presionados → se reajustan los activos tecnológicos de alta valoración → surge demanda de bonos del Tesoro de EE. UU. de vencimiento intermedio.
El mercado empieza a preguntarse si las enormes inversiones en capacidad de computación pueden traducirse en ingresos, beneficios y flujo de caja libre sostenidos.
II. Los riesgos geopolíticos vuelven a impulsar la prima energética
Se intensifican las tensiones en Oriente Medio → aumenta la prima de riesgo por el suministro de crudo → las expectativas de inflación tardan en disiparse → se limita el margen para una política monetaria expansiva.
III. Un incidente de seguridad en un exchange sacude la confianza en el sistema cripto
Incidente de seguridad en la billetera caliente de un exchange → los problemas con los retiros de fondos y su rastreo generan pánico → liquidaciones concentradas de posiciones largas apalancadas → la liquidez y la confianza del mercado cripto se ven presionadas.
Todo apunta, en última instancia, a una misma pregunta:
Cuando el crecimiento, la inflación y la confianza se vuelven inciertos a la vez, el capital recalcula el costo de asumir riesgos.
📊 Mercado de bonos: bajan los rendimientos de corto y mediano plazo, mientras los de muy largo plazo siguen resistiéndose
Bonos del Tesoro de EE. UU. a 2 años: 4.583%, variación semanal: -2.8 pb
Bonos del Tesoro de EE. UU. a 10 años: 4.925%, variación semanal: -6.3 pb
Bonos del Tesoro de EE. UU. a 30 años: 5.307%, variación semanal: +0.5 pb
Bonos del Estado japoneses a 10 años: 2.753%, variación semanal: -6.3 pb
Esta semana, el mercado de bonos del Tesoro de EE. UU. mostró una clara divergencia por vencimientos: los rendimientos a 2 y 10 años bajaron, pero el rendimiento a 30 años prácticamente no siguió la tendencia.
El mercado no ha llegado a una expectativa unánime de una política monetaria más expansiva.
Por un lado, la corrección de las acciones tecnológicas, la incertidumbre sobre el retorno del gasto de capital en IA y los ajustes de posiciones de fin de mes aumentaron la demanda de bonos del Tesoro de EE. UU. de vencimientos cortos e intermedios.
Por otro lado, las expectativas de inflación a largo plazo, la presión del financiamiento fiscal y la prima por plazo siguen limitando la demanda de bonos del Tesoro de EE. UU. de muy largo plazo.
El mercado de bonos del Tesoro de EE. UU. refleja la pugna entre dos fuerzas:
Los fondos de corto plazo buscan refugio y exposición a duración, mientras que los de largo plazo siguen exigiendo una mayor compensación por plazo.
📈 Bolsa estadounidense: el mercado pone a prueba la rentabilidad del capital invertido en IA
Nasdaq: caída semanal del -2.00%
S&P 500: caída semanal del -0.57%
Dow Jones: caída semanal del -0.85%
El Nasdaq tuvo un desempeño claramente inferior al del S&P 500, lo que indica que esta semana la presión del mercado se concentró principalmente en las acciones tecnológicas de crecimiento.
La relativa resistencia del Dow refleja que los sectores energético y farmacéutico, junto con algunos segmentos de valor, compensaron en cierta medida las caídas de las grandes tecnológicas de alta ponderación.
El impacto de los resultados sigue una cadena de transmisión: los resultados y las previsiones de Intel llevaron al mercado a recalcular la trayectoria de la cadena de suministro de PC y centros de datos.
Las grandes empresas de plataformas no sufrieron un desplome comparable de sus beneficios, pero sus valoraciones también cayeron por las dudas sobre si el gasto de capital generará un retorno suficiente.
Los análisis del mercado lo atribuyen a una reasignación desde activos de alta valoración y larga duración hacia el flujo de caja, la energía y los sectores defensivos.
La decisión de la Reserva Federal fue un amplificador, no la única causa.
🛢️ Petróleo: la prima geopolítica sostiene los precios de la energía
WTI: $104.12 / barril, subida semanal de +1.76%
Brent: $117.64 / barril, subida semanal de +1.51%
El petróleo se está convirtiendo en un importante canal de transmisión de la geopolítica a la inflación mundial.
El argumento central de la subida del viernes fue el riesgo para las rutas de suministro, no el balance actual entre oferta y demanda.
Los informes del mercado señalan que un petrolero se incendió tras chocar con una mina en el estrecho de Ormuz y que los hutíes amenazaron instalaciones petroleras saudíes;
La fuerza en sentido contrario es la expectativa de una liberación de reservas estratégicas. Según informaciones, la Unión Europea se prepara para acelerar la liberación de sus reservas estratégicas de petróleo con el fin de amortiguar el mercado de combustibles en invierno, lo que limita el techo de la prima de riesgo.
Si el tránsito por el estrecho de Ormuz sufre restricciones sustanciales, el precio del petróleo podría registrar una subida reactiva en la que los contratos próximos se fortalezcan más que los lejanos.
Por el contrario, si avanzan las conversaciones diplomáticas, la escolta de buques y la liberación de reservas estratégicas, lo primero que podría bajar sería la prima de riesgo geopolítico, y no necesariamente todos los precios de la energía.
Esta es también una de las variables macroeconómicas más importantes de esta etapa del mercado:
Los conflictos geopolíticos no necesariamente alteran directamente el crecimiento económico mundial, pero pueden reducir el margen de maniobra de la política monetaria global a través de los precios de la energía.
🥇 Metales preciosos: el oro cae por debajo de los $4000 y la plata amplifica la presión de desapalancamiento
Oro: $3898.90 / onza, -3.29%; caída semanal del 3.63%
Plata: $49.13 / onza, -5.43%; caída semanal del 9.05%
El fenómeno más destacable de esta semana fue que el petróleo subió mientras el oro y la plata cayeron al mismo tiempo.
Los activos tradicionalmente considerados refugio no subieron de forma generalizada.
Esto no significa que el oro haya perdido su función de refugio, sino que, en las condiciones actuales del mercado, la presión de los tipos de interés ha pesado temporalmente más que parte de la demanda de refugio geopolítico.
El petróleo refleja el riesgo de interrupciones en el suministro físico; el oro, los tipos de interés reales, la confianza en la moneda y el poder adquisitivo a largo plazo; y la plata, tanto su condición de metal precioso como la demanda industrial.
El mercado no está simplemente abandonando los activos refugio, sino que está volviendo a elegir entre distintos tipos de instrumentos de protección.
💸 Divisas: el dólar «sin cambios semanales», mientras el yen y el yuan se fortalecen
Índice del dólar: 101.97, variación semanal: -0.07%
Dólar/yen: 157.56, variación semanal: -0.20%
Euro/dólar: 1.1160, variación semanal: -0.17%
Yuan offshore: 6.6533, caída semanal de -0.25%
La característica general del mercado de divisas esta semana fue que el índice del dólar apenas varió, mientras el yen y el yuan se fortalecieron relativamente.
El comportamiento del yen tiene las mayores implicaciones para la política monetaria. Aunque el Banco de Japón no subió los tipos, confirmó por primera vez que la inflación subyacente es compatible con el objetivo del 2% y aceleró las ventas de ETF. El mercado mantiene así abierta la posibilidad de una nueva normalización en diciembre o más adelante, lo que impidió que el dólar/yen se disparara en una sola dirección pese a la búsqueda de refugio en la bolsa estadounidense.
El fortalecimiento del yuan se debió principalmente al dólar, y no a las expectativas de demanda interna.
💸 Panorama de Web3: un cisne negro de seguridad en un exchange deja al descubierto el costo de la confianza en el mercado cripto
Esta semana, el mercado cripto vivió la confluencia de la valoración macroeconómica de unos tipos de interés elevados y un cisne negro de seguridad en un exchange. En general, empezó débil, sufrió una caída brusca y luego se recuperó ligeramente en la segunda mitad de la semana. El apetito por el riesgo cayó de forma evidente, los fondos salieron de las altcoins especulativas para volver a los activos principales y se liquidaron posiciones largas en contratos de forma concentrada.
El mercado sufrió una fuerte caída. Aunque se recuperó tras el desplome del fin de semana, la confianza de los inversores quedó dañada, el entusiasmo especulativo por las altcoins se enfrió rápidamente y el mercado pasó a ser un juego de suma cero entre los participantes existentes.
A mitad de semana se conoció el robo de una billetera caliente de un exchange. El mercado incorporó rápidamente el riesgo para la confianza en la plataforma y se desencadenaron ventas por pánico. Posteriormente, emisores de stablecoins, entidades de rastreo on-chain y exchanges coordinaron el congelamiento de parte de los activos. Es posible recuperar parte de las pérdidas y el pánico se moderó en el margen, pero quedaron secuelas a largo plazo: el mercado volvió a debatir los riesgos de custodia, la autocustodia y el cambio de preferencias entre CEX y DEX.
Por sectores:
Tokens de plataformas: BNB recibió el impacto directo del incidente de seguridad del exchange y cayó esta semana mucho más que BTC y ETH. El sentimiento a corto plazo se deterioró; otros tokens de grandes exchanges también se vieron presionados.
SOL y altcoins de IA y computación: registraron algunas de las mayores caídas de la semana. Los tokens de pequeña capitalización y alta volatilidad, así como los MEME, sufrieron la mayor presión vendedora; muchos cayeron entre un 10% y un 20% en un solo día y los tokens menos líquidos sufrieron ventas en cascada por deslizamiento. Los temas que antes despertaban gran interés, como la computación para IA y los activos tokenizados, quedaron temporalmente apagados.
Activos relacionados con DEX: se produjo una rotación de capital en sentido contrario. La lógica fue que la pérdida de confianza en los CEX llevó a algunos fondos a especular brevemente con el sector de los exchanges descentralizados. Algunos tokens de plataformas DEX subieron contra la tendencia, aunque se trató de un movimiento impulsado por un evento a corto plazo y con poca continuidad.
Stablecoins: los emisores de USDT y USDC colaboraron rápidamente para congelar las direcciones implicadas. No se produjo una desvinculación de las stablecoins ni una retirada sistémica de fondos, lo que fue un factor clave para evitar que la situación desembocara en un desplome mayor.
ETF al contado: las entradas netas en los ETF estadounidenses de BTC al contado se ralentizaron notablemente esta semana e incluso hubo una pequeña salida neta diaria. Los inversores institucionales adoptaron una actitud cautelosa y dejaron de ser la fuerza que impulsaba continuamente el mercado. Las empresas cotizadas también hicieron una pausa temporal en sus compras de BTC, dejando un vacío comprador.
Mercado de contratos: se liquidaron posiciones largas de forma concentrada. Las liquidaciones de todo el mercado se concentraron en las 24 horas de caída brusca y la proporción de posiciones largas liquidadas fue muy alta. El índice de miedo entró en zona de miedo; el aumento del apalancamiento antes de la caída, junto con la escasa liquidez, amplificó el descenso.
🧘 Reflexiones sobre el mundo cripto: tres ejes, una conclusión
Si observamos en conjunto los cambios de esta semana en los mercados financieros mundiales, podemos ver tres transformaciones estructurales interrelacionadas.
Eje 1|Geopolítica e inflación energética
Riesgo en Oriente Medio → sube el precio del petróleo → aumentan las expectativas de inflación → se limita el margen para una política monetaria expansiva → se presionan las valoraciones de los activos de riesgo mundiales
Eje 2|La tensión entre el crecimiento de la IA y el retorno del capital
La tecnología sigue avanzando, pero el mercado empieza a preguntarse: ¿puede la enorme inversión en capacidad de computación traducirse en ingresos, beneficios y flujo de caja sostenidos? El valor a largo plazo de la IA y la valoración a corto plazo de las empresas de IA están siendo evaluados desde perspectivas distintas.
Eje 3|El costo de la confianza en el sector cripto y su institucionalización
El cisne negro de Binance supuso un fuerte golpe para la confianza en el mercado cripto, pero no llegó a convertirse en un riesgo sistémico mundial.
La fuerte caída de las criptomonedas, sin un impacto equivalente en las finanzas tradicionales, demuestra que la transmisión de riesgos y el poder de fijación de precios siguen desalineados entre ambos ámbitos.
El mercado cripto sigue siendo una «isla financiera» conectada con las finanzas tradicionales, pero aún no integrada plenamente en ellas.
Pero esto también podría ser un punto de inflexión para el sector:
El costo de confiar en los exchanges centralizados queda expuesto una y otra vez, y las instituciones exigirán cada vez más custodia, auditorías de seguridad, cumplimiento normativo y transparencia.
La competencia futura en el sector cripto no girará solo en torno a la tecnología y la liquidez, sino también a los mecanismos de confianza y la infraestructura financiera. Esto podría acelerar asimismo la integración de las criptomonedas con el sistema de Wall Street.
🔚 En resumen:
—La geopolítica determina la prima de riesgo, los tipos de interés determinan el costo del capital y la confianza determina el flujo de los fondos
Los cambios de esta semana en los mercados mundiales revelan, en realidad, una lógica más profunda:
El gasto de capital en IA, los precios de la energía, la política monetaria y la confianza en el sistema de crédito cripto no son variables aisladas entre sí.
La geopolítica modifica el suministro energético y las expectativas de inflación; estas influyen en la política monetaria y el costo del capital; el costo del capital determina la valoración de las industrias; y la confianza en la infraestructura financiera determina, a su vez, hacia dónde están dispuestos a fluir los fondos.
Cuando todas estas variables se mueven en la misma dirección, los vínculos entre las distintas clases de activos se intensifican claramente.
El análisis se centra en tres cuestiones fundamentales:
👉 ¿Cómo cambia la geopolítica los flujos de capital mundiales?
👉 ¿Cómo redefine el costo del capital el valor de la IA y del sector tecnológico?
👉 ¿Cómo determina la confianza financiera el destino de la próxima ola de riqueza?
⚠️ Lo anterior es una opinión personal y se ofrece únicamente con fines de observación y debate sobre el mercado.
La situación geopolítica evoluciona rápidamente. Preste atención al riesgo de las posiciones y el apalancamiento. Esto no constituye asesoramiento de inversión.
📌 LaoYao (@LaoYao_crypto)
Observar el capital desde la perspectiva de la filosofía del corazón y discernir las tendencias a través de los ciclos;
Buscar certezas en medio de la incertidumbre y anclar el valor en medio de la volatilidad.