
Tras la publicación de los resultados de Alphabet, sus acciones se desplomaron un 12,6 % en una sola jornada y su capitalización bursátil se redujo en casi 500.000 millones de dólares.
He repasado los resultados y hay varias cifras que vale la pena analizar en conjunto.
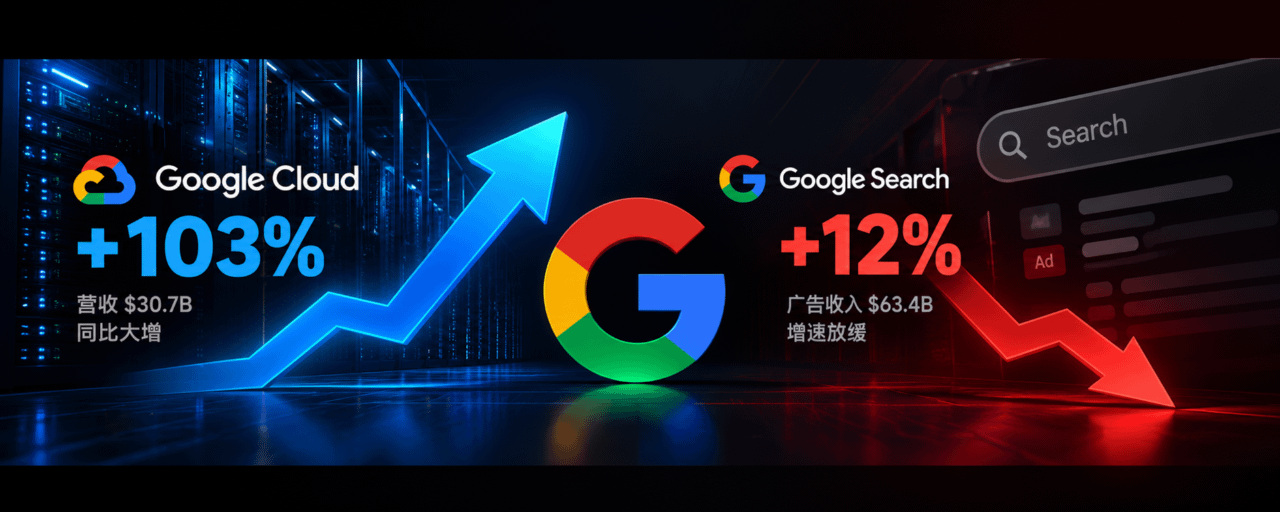
Ingresos totales: 127.580 millones de dólares, un 25 % más interanual. Ingresos de Google Cloud: 30.710 millones de dólares, un 103 % más interanual. Beneficio operativo: 40.580 millones de dólares, un 30 % más interanual.
Si nos fijamos solo en estas tres cifras, los resultados de Google son bastante sólidos.
Pero las otras cifras no resultan tan alentadoras.
Beneficio neto: 26.170 millones de dólares, un 25 % menos interanual. Inversión trimestral en bienes de capital: 51.360 millones de dólares. Flujo de caja libre: –9.070 millones de dólares.
¿Por qué una empresa cuyo beneficio operativo sigue creciendo un 30% está sufriendo una venta masiva tan intensa?
Creo que el problema está en cómo evalúa el mercado la forma en que Google ganará dinero en el futuro.
──── ✦ ────
Empecemos por Google Cloud: este negocio es realmente sólido.
Sus ingresos se duplicaron interanualmente hasta alcanzar los 30.700 millones de dólares, y el beneficio operativo superó los 11.100 millones.
La demanda de capacidad de cómputo para IA sigue creciendo, las empresas continúan comprando servicios en la nube y los propios TPU de Google empiezan a generar cada vez más ingresos.
Esto demuestra que parte de la inversión de Google en infraestructura de IA ya se ha traducido en ingresos reales.
Pero hay un problema.
Por cada aumento en la capacidad de cómputo para IA que vende Google, se necesitan más servidores, chips, centros de datos y electricidad.
Todo eso requiere desembolsar dinero de verdad.
Solo en el tercer trimestre, el gasto de capital alcanzó los 51.360 millones de dólares, un aumento interanual de aproximadamente el 114%.
Más importante aún, la dirección prevé que el gasto de capital aumente considerablemente también en 2027.
El negocio en la nube crece muy rápido, pero el gasto también avanza a un ritmo asombroso.
El mercado ha empezado a hacer las cuentas en serio.
──── ✦ ────
Ahora veamos el negocio de las búsquedas: es lo que más me preocupa.
Los ingresos de Google Search fueron de 63.350 millones de dólares, un 12% más que el año anterior.
El crecimiento sigue siendo de dos dígitos; no se puede hablar de una caída.
Pero la publicidad en búsquedas siempre ha sido la principal fuente de efectivo de Google y la base que le ha permitido invertir continuamente en nuevos negocios.
Ahora la IA está cambiando la forma en que la gente usa los motores de búsqueda.
Antes, cuando buscaba algo, quizá abría varias páginas, comparaba la información y, de paso, hacía clic en algún anuncio.
Ahora, muchas preguntas se las planteamos directamente a Gemini u otras herramientas de IA y obtenemos una respuesta organizada en cuestión de segundos.
Por supuesto, Google también está desarrollando búsquedas con IA, y lo está haciendo rápidamente.
Pero a medida que los usuarios dependan cada vez más de la IA, ¿dónde se colocarán los anuncios? ¿Cómo cambiará la tasa de clics? ¿Y quién asumirá el costo computacional de generar respuestas con IA?
Al final, todas estas preguntas repercutirán en los beneficios.
Creo que lo que preocupa al mercado es que Google está gastando enormes sumas en desarrollar la IA y, al mismo tiempo, necesita proteger la fuente de beneficios que representa la publicidad en búsquedas.
Y precisamente la publicidad en búsquedas es una fuente de financiación clave para las inversiones en IA.
Ese es precisamente el problema que Google más necesita resolver en los próximos años.
──── ✦ ────
Hay otro detalle fácil de pasar por alto: el beneficio neto cayó un 25%, pero el beneficio operativo aumentó un 30%.
A primera vista, estas dos cifras parecen contradictorias.
Al revisar detenidamente los resultados, vi que la caída del beneficio neto se vio afectada de forma significativa por cambios en las ganancias y pérdidas de inversiones no operativas.
Por eso, no sería preciso decir sin más que los beneficios del negocio principal de Google se desplomaron.
Su negocio principal sigue creciendo, y Google Cloud también está mejorando su rentabilidad.
Lo que realmente debe preocuparnos es el flujo de caja libre.
Antes, Google generaba enormes cantidades de efectivo cada trimestre para recomprar acciones, invertir en I+D y expandir sus negocios. Tenía fondos de sobra.
Ahora, el gasto de capital trimestral supera los 50.000 millones de dólares y el flujo de caja libre se ha vuelto negativo.
Si mantiene este nivel de inversión durante los próximos trimestres, incluso si los ingresos crecen, el efectivo que los accionistas puedan recibir realmente podría verse limitado.
Por eso el mercado está cada vez más atento al gasto de capital de los gigantes de la IA.
──── ✦ ────
Entonces, ¿el mercado ha castigado injustamente a Google esta vez?
Por ahora, prefiero no sacar una conclusión definitiva.
Desde el punto de vista del negocio, Google sigue siendo muy competitiva.
La publicidad en búsquedas cuenta con una enorme base de usuarios, Google Cloud crece a gran velocidad, Gemini ya tiene 1.000 millones de usuarios y los TPU ofrecen a Google su propia vía tecnológica para competir en infraestructura de IA.
Todo esto es real.
Pero los mercados de capitales miran al futuro.
Si la inversión en IA sigue duplicándose mientras el crecimiento de la publicidad en búsquedas se desacelera poco a poco, el fuerte crecimiento de hoy quizá no se traduzca en un flujo de caja libre igual de sólido en el futuro.
Por el contrario, si Google Cloud sigue creciendo rápidamente, mejora poco a poco la eficiencia de monetización de la búsqueda con IA y empieza a desacelerarse el crecimiento del gasto de capital, es posible que el mercado vuelva a reevaluar el valor de Google.
Así que, de ahora en adelante, me centraré sobre todo en tres aspectos.
Primero, si Google Search puede mantener un crecimiento de dos dígitos.
Segundo, si el crecimiento de los ingresos de Google Cloud puede seguir traduciéndose en beneficios.
Tercero, y lo más importante, cuándo empezará a moderarse el gasto de capital y cuándo se recuperará el flujo de caja libre.
Sigo siendo relativamente optimista sobre la competitividad de Google en IA a largo plazo, pero para saber si el precio de sus acciones logrará estabilizarse a corto plazo habrá que esperar a que hablen la valoración y la evolución técnica.
Después de esta fuerte caída, de hecho, estoy dispuesto a dedicar más tiempo a estudiarla.
Al fin y al cabo, una empresa cuyos ingresos de la nube se han duplicado y cuyo beneficio operativo creció un 30% merece que analicemos con cuidado sus perspectivas para los próximos años.
Los datos corresponden al informe financiero oficial de Alphabet del tercer trimestre de 2026. Esto es solo un registro de investigación personal y no constituye asesoramiento de inversión. DYOR