El margen operativo de Amazon en el tercer trimestre fue del 13,9%; la propia empresa lo describió como «el más alto de su historia». En el mismo informe, el flujo de caja libre de los últimos doce meses fue de -42.400 millones de dólares.
Lo que realmente se está valorando no es el negocio de este trimestre, sino la depreciación de los próximos años.
La cuenta de resultados bate récords; el flujo de caja está en números rojos. Son las dos caras de una misma moneda.
El dinero se fue a los equipos. En los últimos doce meses, el gasto neto en propiedades y equipos aumentó en 94.800 millones de dólares interanuales. La empresa atribuyó el aumento directamente a las inversiones relacionadas con la IA. La previsión de inversión de capital en efectivo para todo 2026 se mantiene en unos 220.000 millones de dólares.
El orden contable es el siguiente: el efectivo sale ahora y la depreciación se registra a lo largo de varios años. Según las prácticas habituales del sector, los servidores se amortizan en cinco o seis años; los equipos de red, en menos tiempo, y las instalaciones, en más.
Así que ese 13,9% todavía incluye la depreciación de equipos antiguos.
Eso fue lo que vendió el mercado aquella noche.
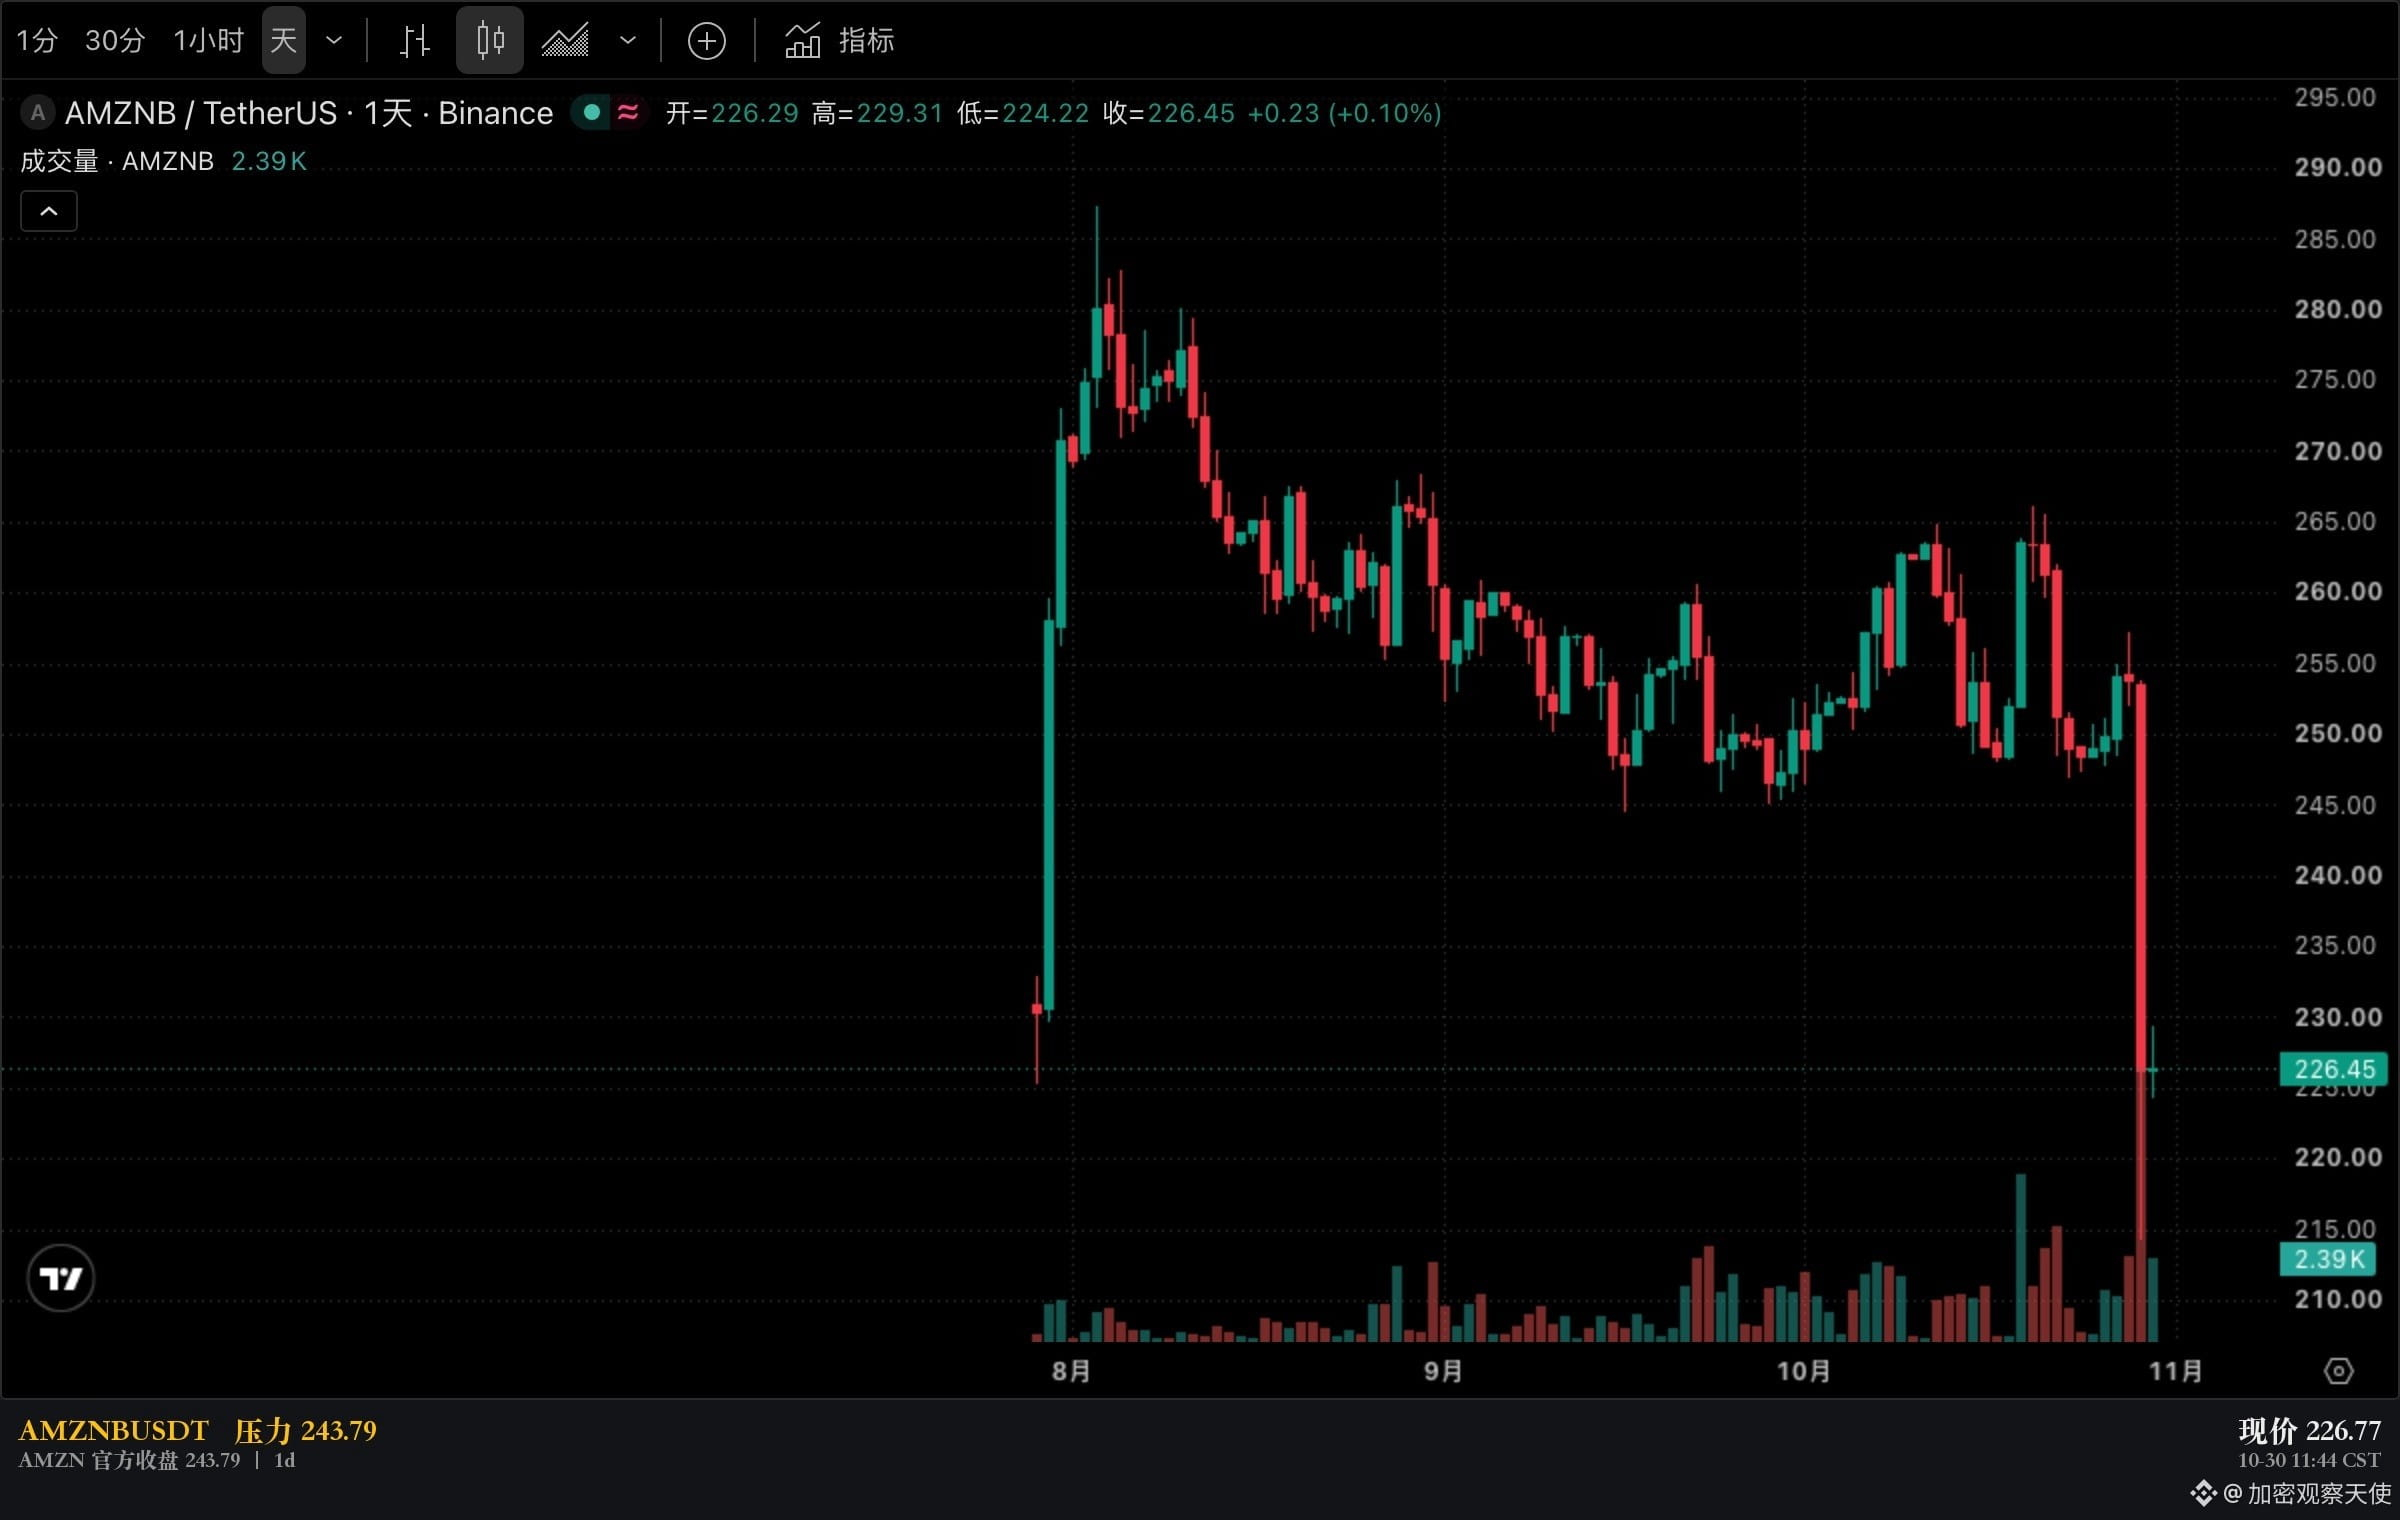
AMZN, seguido por $AMZNB , llegó a caer hasta los 225,99 dólares tras el cierre del 29 de octubre.
Al terminar la sesión bursátil estadounidense del 30 de octubre, el precio oficial quedó entre 229 y 241 dólares, y no volvió a esos mínimos.
Las cifras de AWS son muy sólidas; también es la principal destinataria de esta inversión de capital de #美股 . Las ventas netas del tercer trimestre fueron de 46.000 millones de dólares, un aumento interanual del 39,3%, el más rápido en casi cinco años. Los ingresos anualizados alcanzaron los 184.000 millones.
El beneficio operativo total de la empresa fue de 28.100 millones; AWS aportó por sí sola 17.800 millones. La nube genera beneficios y, a su vez, todo el dinero vuelve a invertirse en la nube.
No se trata de una hemorragia de efectivo, sino de convertir beneficios por adelantado en capacidad productiva.
Ese cambio tiene un coste. Para el cuarto trimestre, la previsión de beneficio operativo es de entre 28.500 y 33.500 millones de dólares, frente a los 25.000 millones del mismo periodo del año pasado. Según el punto medio de la previsión, el margen también será superior al del mismo trimestre del año pasado. La empresa considera que la presión de la depreciación aún no ha llegado.
El beneficio neto fue de 20.700 millones, 500 millones menos que el año pasado. La empresa explicó que el resultado del mismo trimestre del año pasado incluía una ganancia antes de impuestos de 9.500 millones por una inversión en Anthropic. Esa caída de 500 millones no significa que el negocio haya empeorado.
Lo que no tengo claro es durante cuánto tiempo se amortizarán los activos. Si esta tanda de GPU y centros de datos se amortiza en seis años, la curva de depreciación de 2027 a 2028 será más pronunciada que la de los ingresos; si se amortiza en cuatro años, la presión llegará dos años antes. Ambos cálculos son razonables, pero la empresa no ha desglosado los plazos por categoría, así que no se puede verificar.
La verdadera información de este informe no está en la línea del 13,9%, sino en el estado de flujo de caja de abajo. Una empresa puede demostrar que se está fortaleciendo con sus márgenes y, al mismo tiempo, demostrar que está asumiendo más cargas con su flujo de caja libre. Ambas cosas son ciertas.
Los beneficios de un negocio intensivo en activos primero se piden prestados y después se devuelven; cuando se pide el préstamo, nadie toma una foto.
El día de devolverlo no se anuncia por adelantado: está escrito en los plazos de depreciación.
Cuando la depreciación empiece a reducir los beneficios, ¿te fijarás más en el margen o en el flujo de caja libre?
Datos obtenidos del documento original 8-K de SEC EDGAR, revisados el 31 de octubre a las 17:55. Lo anterior es una recopilación de datos públicos y un análisis personal; no constituye asesoramiento de inversión.