


Los mercados globales registraron fuertes oscilaciones durante la semana que terminó el viernes 30 de octubre. Los metales preciosos cayeron con fuerza, las acciones tecnológicas estadounidenses se desplomaron ante la preocupación por el gasto en IA y la Reserva Federal mantuvo las tasas sin descartar una subida en diciembre. Los sólidos datos de crecimiento e inflación de EE. UU. mantuvieron vigentes las expectativas de tasas más altas.
Caída del oro y la plata
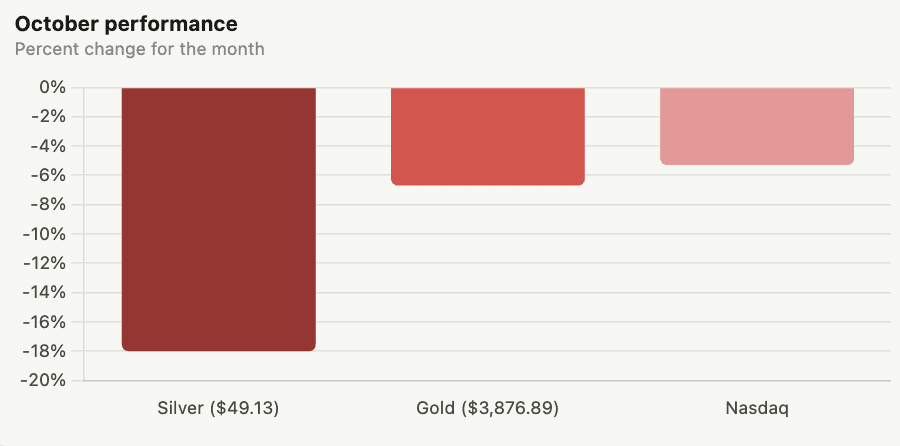
El oro al contado cerró el viernes a 3.876,89 dólares la onza, con una caída del 6,7 % en octubre, mientras que la plata cerró a 49,13 dólares, con un descenso de más del 18 % en el mes. Según el resumen, los datos de EE. UU., mejores de lo esperado, reforzaron las expectativas de tasas de interés altas, y el aumento de las tasas reales presionó a ambos metales. El crudo Brent encontró apoyo en los riesgos de suministro en Oriente Medio.
Las acciones tecnológicas se desploman
El Nasdaq y el S&P 500 cayeron por tercera semana consecutiva, mientras se enfriaba el entusiasmo por las operaciones relacionadas con la IA. El Nasdaq perdió un 5,3 % en octubre, su peor mes desde marzo de 2025. Alphabet cayó hasta un 13 % durante la jornada debido a la preocupación por el gasto de capital y el flujo de caja, e Intel se desplomó un 28,58 % el viernes, su peor día desde 1974. Apple cerró con una capitalización bursátil de 5,03 billones de dólares, por delante de los 4,93 billones de Nvidia, y recuperó así el título de empresa cotizada más valiosa del mundo.
La Fed mantiene las tasas con una votación dividida
La Reserva Federal votó 10-2 a favor de mantener las tasas sin cambios, mientras que dos funcionarios se inclinaron por una subida de 25 puntos básicos. El presidente Kevin Warsh afirmó que la economía estadounidense está creciendo con fuerza, pero que la inflación se ha mantenido por encima del objetivo durante casi seis años y que las próximas decisiones dependerán de los datos que vayan llegando. Los datos publicados al día siguiente respaldaron la postura restrictiva: el PIB del tercer trimestre creció a una tasa anualizada del 3,4 %, por encima de la previsión del 3,2 %, y la inflación subyacente del PCE subió al 3,1 % en septiembre, frente al 3,0 %. CME FedWatch muestra una probabilidad del 75 % de una subida de 25 puntos básicos en diciembre.
El gasto en IA, bajo escrutinio
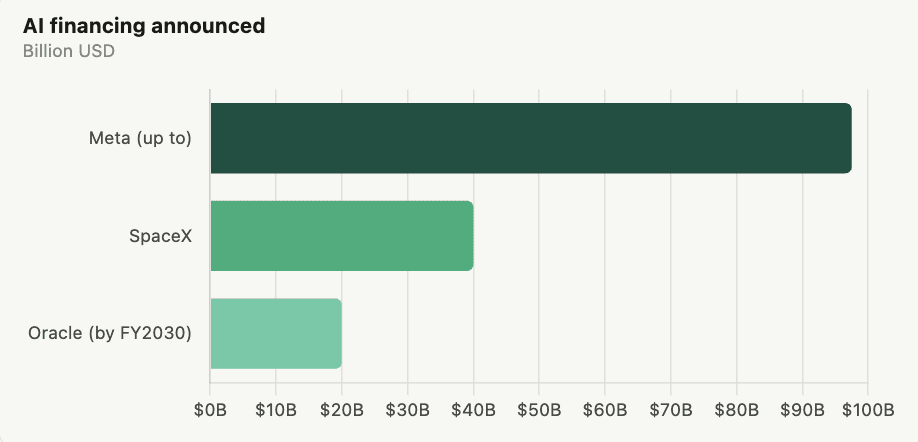
El costo de construir infraestructura de IA se convirtió en una preocupación central para los mercados. Meta anunció un plan de financiación mediante acciones de hasta 97.500 millones de dólares; SpaceX recaudó unos 40.000 millones mediante el arrendamiento de equipos; y Oracle dijo que prevé necesitar hasta 20.000 millones de dólares en financiación externa para el año fiscal 2030. Anthropic presentó públicamente una solicitud para salir a bolsa y reveló ingresos de 16.300 millones de dólares en el primer semestre de 2026, así como compromisos a largo plazo de unos 637.000 millones de dólares en computación e infraestructura.
Los fabricantes de chips presentan sólidos resultados
La demanda de IA siguió impulsando los beneficios de los fabricantes de chips. El beneficio operativo de SK Hynix en el tercer trimestre se disparó un 632 % respecto al año anterior, y los ingresos de SanDisk aumentaron un 378 % en su primer trimestre fiscal de 2027. Aun así, las ventas de la semana mostraron que los inversores se centran cada vez más en si el gasto en IA puede traducirse en beneficios reales y flujo de caja libre.