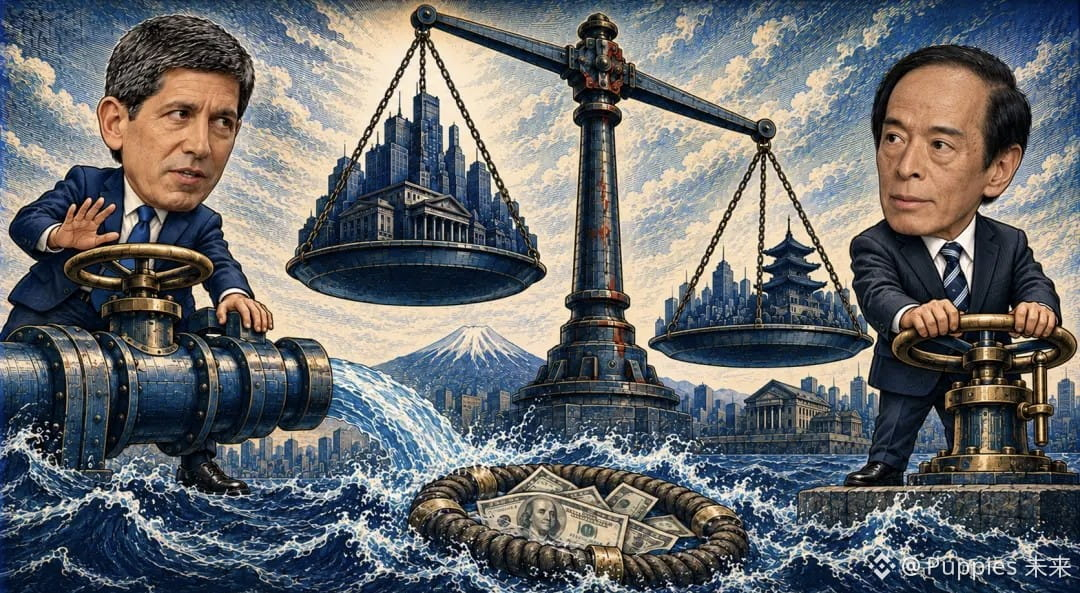
$PEPE $UNI $AIN La Reserva Federal mantuvo los tipos en el 3,75 %-4,00 % el 28 de octubre, por 10 votos contra 2; dos miembros siguieron defendiendo una subida de 25 puntos básicos. Simplemente no añadió otra subida ni ofreció un calendario para los recortes. Al día siguiente, el S&P 500 cayó un 0,30 %, el Nasdaq un 1,38 % y el rendimiento de los bonos del Tesoro estadounidense a 10 años volvió a situarse por debajo del 5 %. Que bajen los rendimientos y también caigan las acciones indica que la presión de los tipos se ha aliviado algo, pero no lo suficiente como para sostener el mercado bursátil; si la caída se debe a la preocupación por el crecimiento, unos tipos más bajos no compensan las pérdidas. Una subida menos solo evita un nuevo impacto; las presiones anteriores no desaparecen de inmediato.
El Banco de Japón mantuvo los tipos en torno al 1,25 % el 30 de octubre, por 8 votos contra 1; Hajime Takata defendió elevarlos al 1,5 %. En las previsiones publicadas ese mismo día, se revisaron al alza las expectativas de inflación y a la baja las de crecimiento. Un crecimiento débil debería justificar una política más expansiva, pero una inflación elevada debilita ese argumento. La clave está en la energía: el encarecimiento de la energía y las materias primas frena el crecimiento, mientras que el petróleo y la depreciación del yen vuelven a impulsar los precios. Las facturas de los hogares aumentan, lo que reduce el consumo, y la oferta no se recuperará de inmediato. La economía podría desacelerarse por el alto coste de la energía, mientras la inflación se mantiene elevada. Que Japón no haya subido los tipos no significa que la contradicción esté resuelta, sino que la próxima decisión será más difícil.
Esto también demuestra que las presiones sobre el crecimiento ya no bastan, por sí solas, para que los mercados apuesten por un giro: los precios también tienen que acompañar. Se sigue considerando que la economía estadounidense es sólida, así que la Reserva Federal no tiene motivos urgentes para apuntalar el crecimiento; si los costes energéticos siguen altos, podría continuar esperando pruebas de que los precios se moderan, aunque algunos indicadores se enfríen. El oro también se ve limitado: aunque persiste la demanda de refugio, una inflación elevada podría prolongar el periodo de tipos altos, y el oro, que no genera intereses, implica un coste de tenencia.
Mantener los tipos sin cambios tampoco significa que la intensidad de la restricción monetaria permanezca igual. Si disminuyen las presiones energéticas y bajan las expectativas de inflación, pero los tipos oficiales no se reducen, los tipos reales aumentan, prolongando la presión sobre la demanda. Si el consumo y el empleo se debilitan primero, el primer recorte de tipos podría confirmar el deterioro del crecimiento. Cuánto se espere tras la pausa quizá influya más en la naturaleza de este ajuste que la decisión de subir o no los tipos la próxima vez.#币安披露黑客事件进展63亿美元损失已弥补八成 #CZ称币安赔付到位最重要是保护用户 #何一表示提现预计将在未来42小时内恢复