

Alphabet (GOOGL), aún conmocionada por el peor día de su historia el jueves, se sumó a Amazon (AMZN) e Intel (INTC) en el centro de una ola de ventas de acciones tecnológicas el viernes, que dejó al Nasdaq con su peor mes en más de un año. NBC News calculó que ese día se esfumó más de un billón de dólares en valor de mercado de las acciones tecnológicas. Las dudas sobre si la expansión de la IA llegará a ser rentable causaron la mayor parte de los daños, y todos los principales índices cerraron a la baja.
Las ventas se aceleraron durante la tarde. Los operadores reducían su exposición al riesgo antes de fin de mes y de las elecciones de medio mandato del martes. No era la forma en que nadie quería cerrar octubre.
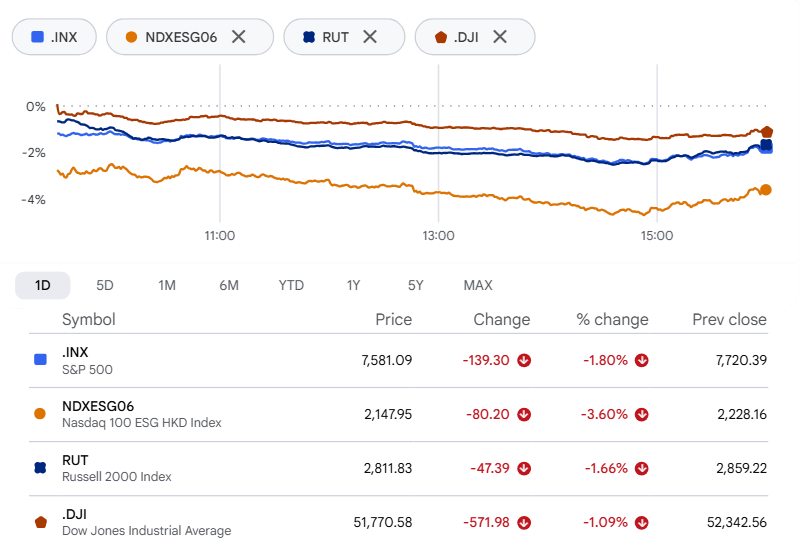
El Nasdaq 100 terminó la sesión con una caída del 3,6%, en 2147.95, su peor jornada desde junio, y cerró octubre con pérdidas superiores al 5%. El índice quedó así alrededor de un 7,8% por debajo de su máximo de cierre del 6 de octubre. El Dow Jones Industrial Average perdió 572,25 puntos, o un 1,09%, y terminó en 51,770.31. El S&P 500 cayó un 1,82%, hasta 7,580.07, y el índice de pequeña capitalización Russell 2000 bajó un 1,66%, hasta 2,811.83.
Las acciones de chips y los fondos de IA se llevan la peor parte
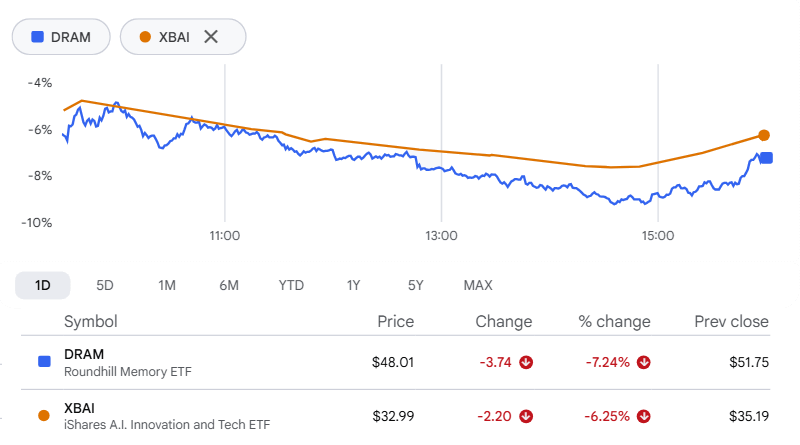
Los fondos basados en la apuesta por la IA ya habían pasado un octubre desastroso, y el viernes añadió más pérdidas. El Roundhill Memory ETF (DRAM), entre cuyas posiciones figuran Micron y Seagate Technology, cayó más de un 7% durante la sesión y terminó el mes con una baja del 20%. El iShares A.I. Innovation and Tech Active ETF (BAI) también perdió más de un 7% en la negociación regular y cerró octubre con una caída de casi el 17%.
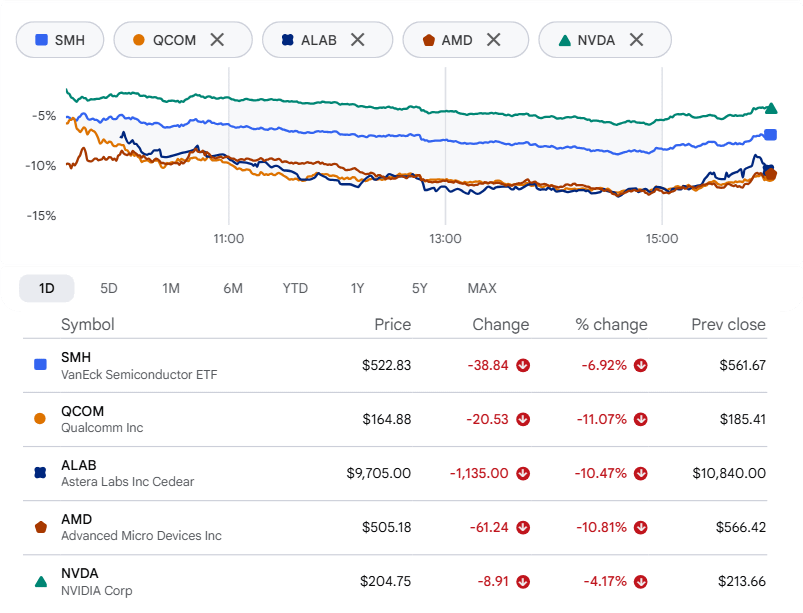
Los fabricantes de chips fueron los más castigados. El VanEck Semiconductor ETF (SMH) se desplomó un 7%. Qualcomm y Astera Labs perdieron alrededor de un 11% cada una, mientras que Advanced Micro Devices estuvo cerca de igualarlas. Nvidia cayó un 4%, lo que parece moderado hasta que se recuerda su peso en el S&P 500, donde AP la calificó como el mayor lastre individual del índice.
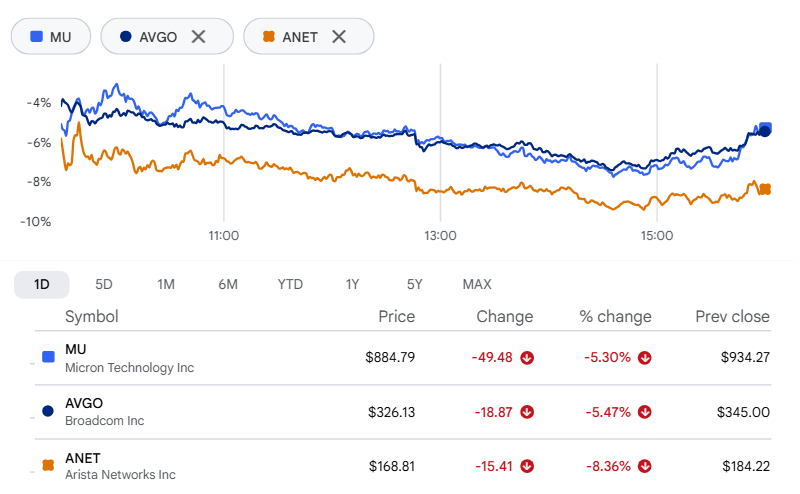
Las acciones directamente vinculadas a la expansión de los centros de datos siguieron perdiendo altura. Micron Technology cayó más de un 5%, Arista Networks cedió casi un 8% y Broadcom bajó alrededor de un 5%.
Las neoclouds se enfrentan a la cuestión de la deuda
Detrás de las ventas de acciones acecha la preocupación por el crédito. Las neoclouds, empresas que alquilan la capacidad informática de la que dependen los centros de datos de IA, se enfrentan a preguntas incisivas sobre cuánto han pedido prestado.
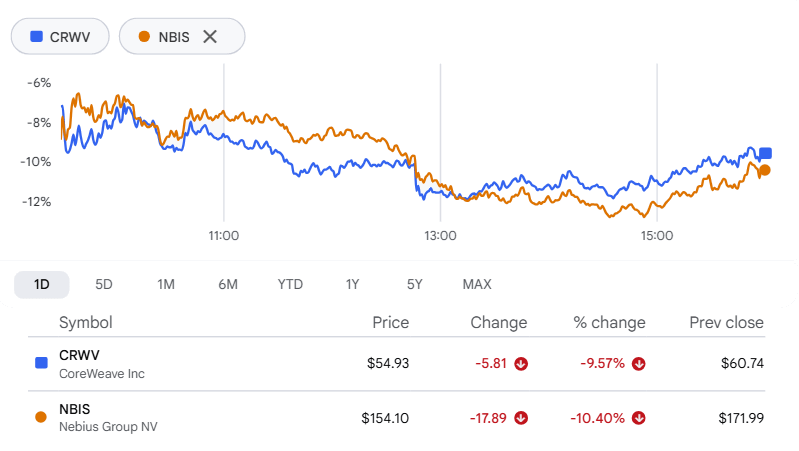
CoreWeave se ha convertido en el rostro del problema. El rendimiento de sus bonos se ha disparado, Reuters sitúa su deuda cerca de los 50.000 millones de dólares y sus acciones cerraron el viernes con una caída de casi el 10%, con lo que acumularon un descenso del 37% en octubre. Nebius se desplomó más de un 10% en la jornada y casi un 35% en el mes.
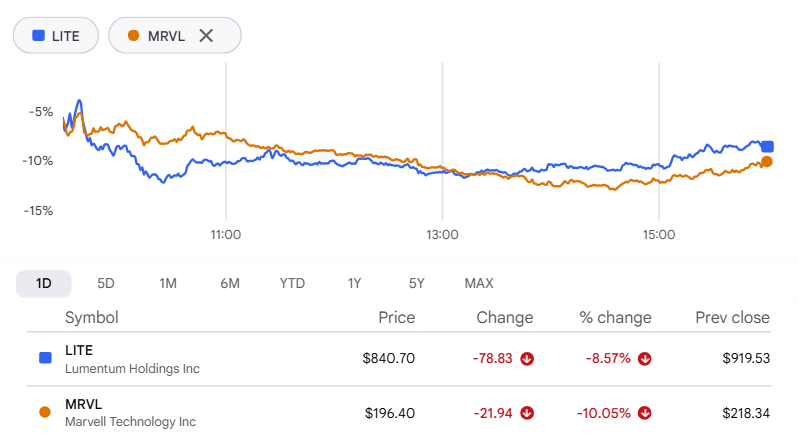
Las conversaciones sobre una operación añadieron un giro. La posible adquisición de Lumentum por parte de Marvell Technology sería una transacción íntegramente en acciones, con una prima modesta, informó David Faber, de CNBC; el anuncio podría llegar tan pronto como la próxima semana. Bloomberg había informado el miércoles que las conversaciones estaban muy avanzadas. Lumentum cerró con una caída de más del 8% y Marvell, de alrededor del 10%, aunque, con las acciones de chips cayendo en general, es difícil atribuirlo únicamente a la operación.
Las ganancias publicadas el jueves por la noche pasan la prueba
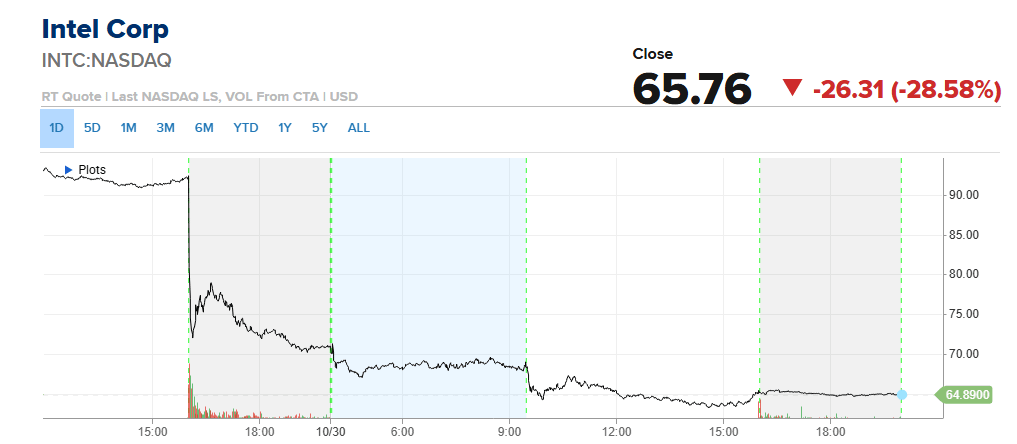
Intel perdió un 28,6%, su peor jornada desde 1974. En realidad, los resultados del tercer trimestre del fabricante de chips habían superado las previsiones. Pero sus perspectivas para el cuarto trimestre no lo hicieron, y los ejecutivos señalaron un mercado de PC afectado por el aumento de los costos de memoria, además de un accidente en una fábrica en Israel.
El daño fue mucho más allá de los propios accionistas de Intel. Según los cálculos de CNBC, la caída borró unos 12.000 millones de dólares del valor de la participación de aproximadamente el 10% del Gobierno de EE. UU. y unos 6.000 millones de dólares de la participación de Nvidia.
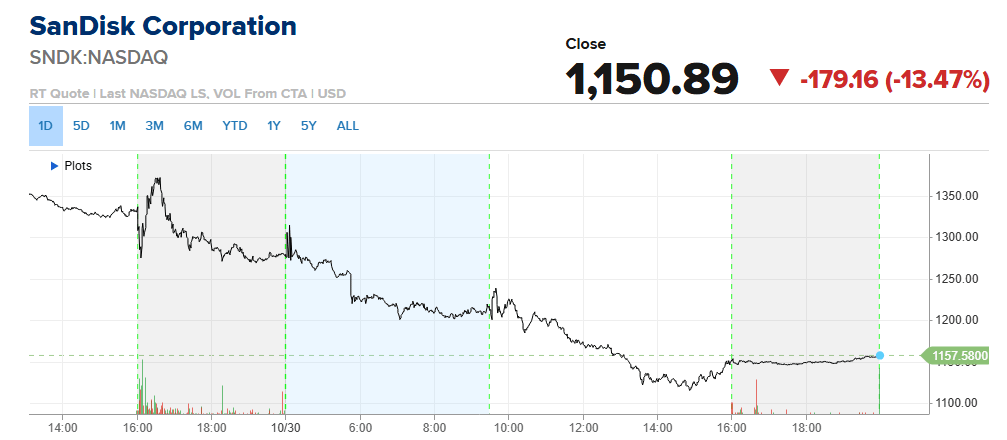
SanDisk cayó un 13%, aunque sus resultados del primer trimestre fiscal superaron las previsiones. La empresa de almacenamiento de datos también anunció una división de acciones a razón de ocho por una, que entrará en vigor el 19 de noviembre.
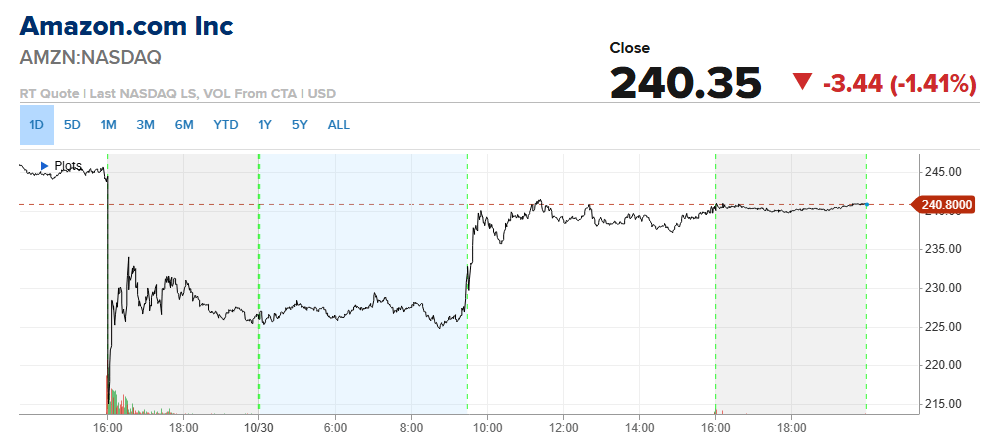
Amazon cedió alrededor de un 1,4% tras presentar unos resultados del tercer trimestre que no alcanzaron las expectativas de Wall Street. Los operadores pasaron por alto las ganancias y se fijaron en el efectivo. El flujo de caja libre de los últimos 12 meses fue de 42.400 millones de dólares negativos. Sin embargo, la empresa no aflojó el gasto y mantuvo su previsión de inversión de capital de 220.000 millones de dólares para 2026.
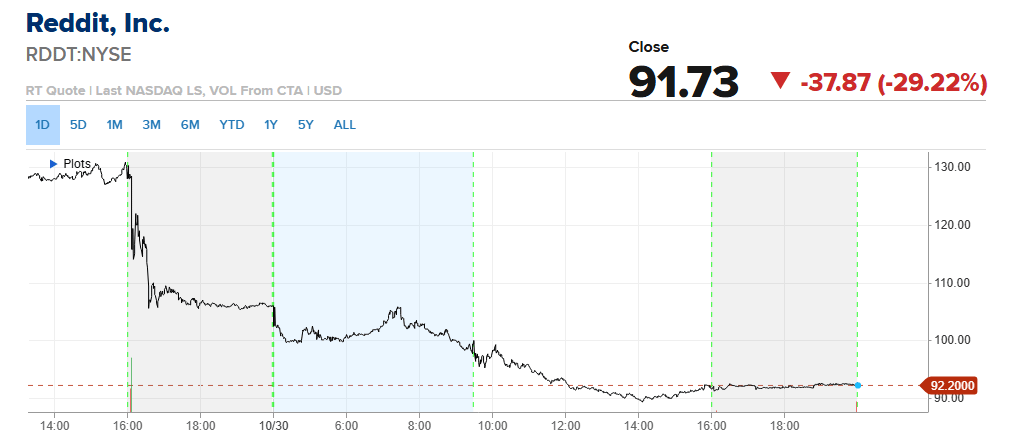
Reddit (RDDT) fue la que realmente recibió el golpe. Cayó alrededor de un 29%, su peor jornada desde que salió a bolsa en 2024. Algo extraño, dado que los resultados del tercer trimestre superaron las previsiones. El problema estaba en otra parte. Reddit informó de una fuerte caída del tráfico de búsqueda procedente de Google, atribuyó el descenso a cambios en los resultados de búsqueda impulsados por la IA y luego proyectó ingresos de entre 1.000 y 1.030 millones de dólares para el cuarto trimestre. Wall Street había previsto 1.050 millones.
Los inversores se refugian en sectores defensivos
El dinero que sale de la tecnología tiene que ir a alguna parte, y fue adonde suele ir. Los bienes de consumo básico, los servicios públicos y la atención sanitaria cerraron al alza.
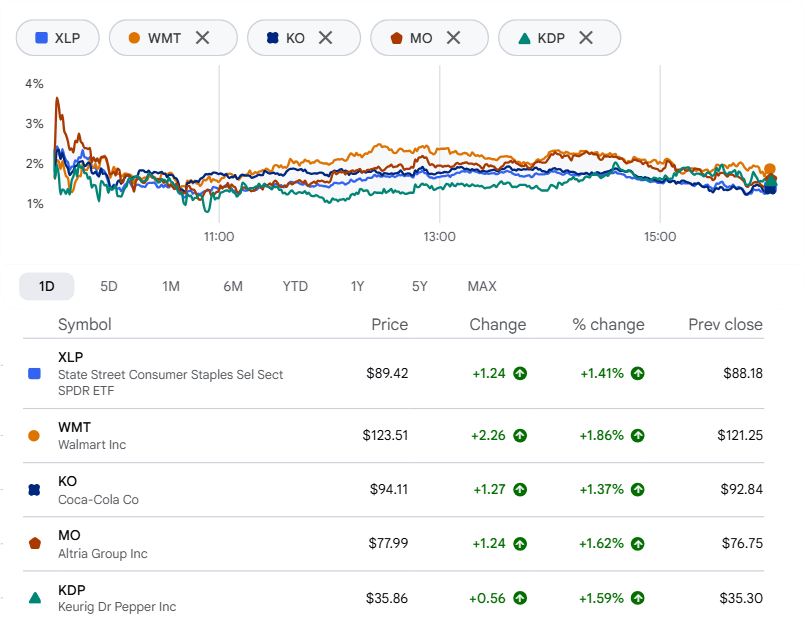
El Consumer Staples Select Sector SPDR ETF (XLP) de State Street avanzó más de un 1% y marcó un máximo intradía histórico cercano a los 90 dólares, mientras varias de sus posiciones alcanzaban máximos de 52 semanas. Walmart y Coca-Cola subieron más de un 1% cada una, lo que amortiguó las pérdidas del Dow. Altria Group, la tabacalera, ganó alrededor de un 1,7% y llegó a los 79 dólares, un máximo de 52 semanas, mientras que Keurig Dr Pepper avanzó un 1,4% hasta un máximo de 52 semanas de 36 dólares.
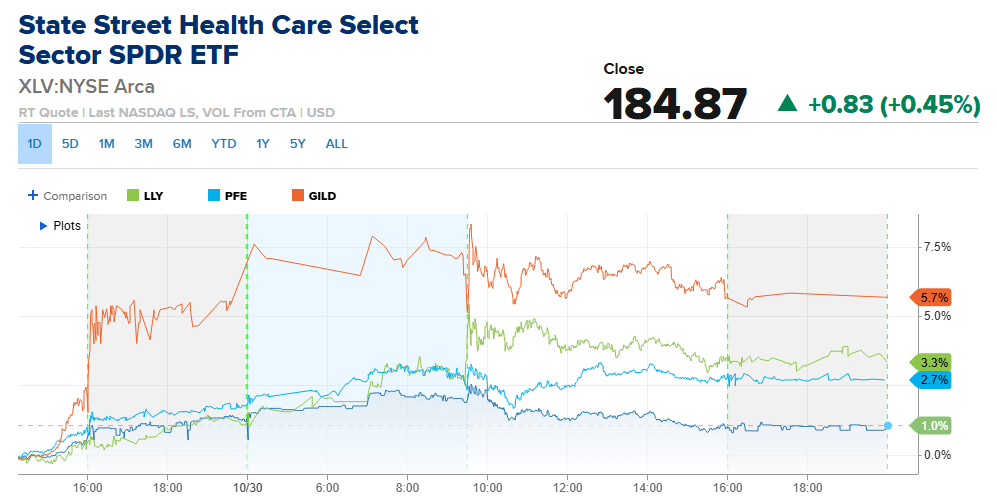
La atención sanitaria siguió el mismo patrón. El Health Care Select Sector SPDR ETF (XLV) de State Street tocó un máximo de 52 semanas cercano a los 188 dólares antes de retroceder y cerrar justo por debajo de los 185 dólares. Eli Lilly, Pfizer y Gilead, todas incluidas en el fondo, alcanzaron cada una su propio máximo de 52 semanas.
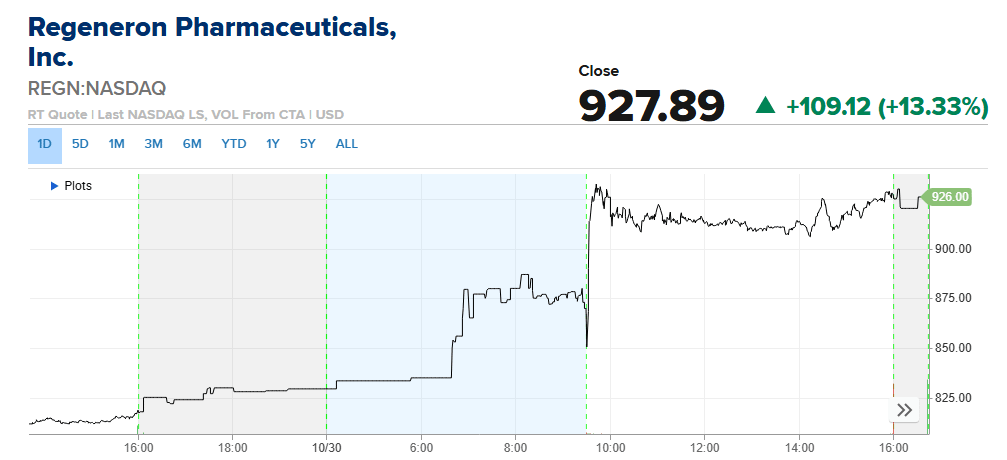
Regeneron tiene una historia distinta. Sus acciones se dispararon un 13% después de que los resultados del tercer trimestre superaran ampliamente las previsiones. Las ganancias excluyendo partidas extraordinarias alcanzaron los 20,07 dólares por acción, con ingresos de 5.120 millones de dólares, frente a las estimaciones de FactSet de 16,42 dólares y 4.560 millones, respectivamente. Una gran parte de esa sorpresa positiva provino de la participación de la empresa en las ganancias de las ventas de Dupixent, de Sanofi. Regeneron también elevó su previsión de margen bruto no ajustado a los principios contables generalmente aceptados (no GAAP) sobre las ventas netas de productos para todo el año, hasta cerca del 86%, frente al rango anterior del 84% al 85%.
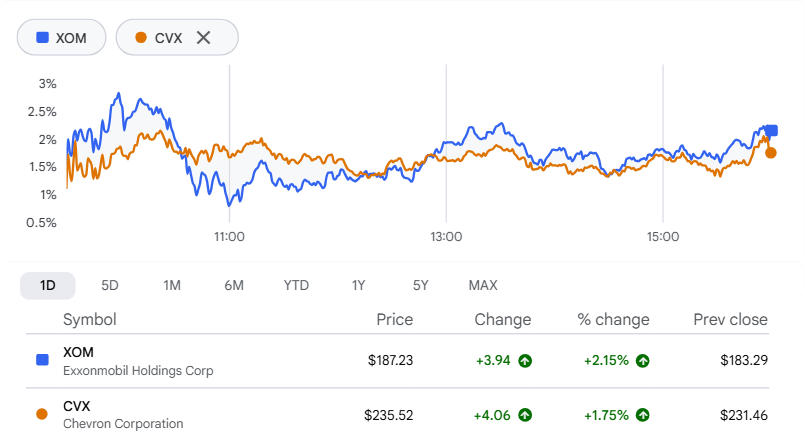
Las compañías energéticas también recibieron buenas noticias. ExxonMobil (XOM) y Chevron (CVX) declararon ganancias de miles de millones de dólares y superaron las previsiones, favorecidas por los altos precios del petróleo y los sólidos márgenes de refinación, que Reuters relacionó con el conflicto con Irán y los ataques a refinerías en Arabia Saudita y Rusia. Exxon subió alrededor de un 2% y Chevron un 1,7%, mientras los conductores estadounidenses siguen pagando precios elevados en las gasolineras.
El lunes comienza una semana con varias formas de que las cosas salgan mal. Le llegará el turno a las elecciones, podría anunciarse algo sobre Marvell y Lumentum a mediados de semana, y el Nasdaq aún no ha dejado claro dónde piensa detenerse. Las acciones defensivas ya están marcando máximos, lo que plantea una pregunta razonable: ¿de dónde vendrá la próxima ola de compradores?
Análisis sectorial:
Sectores con mejor desempeño
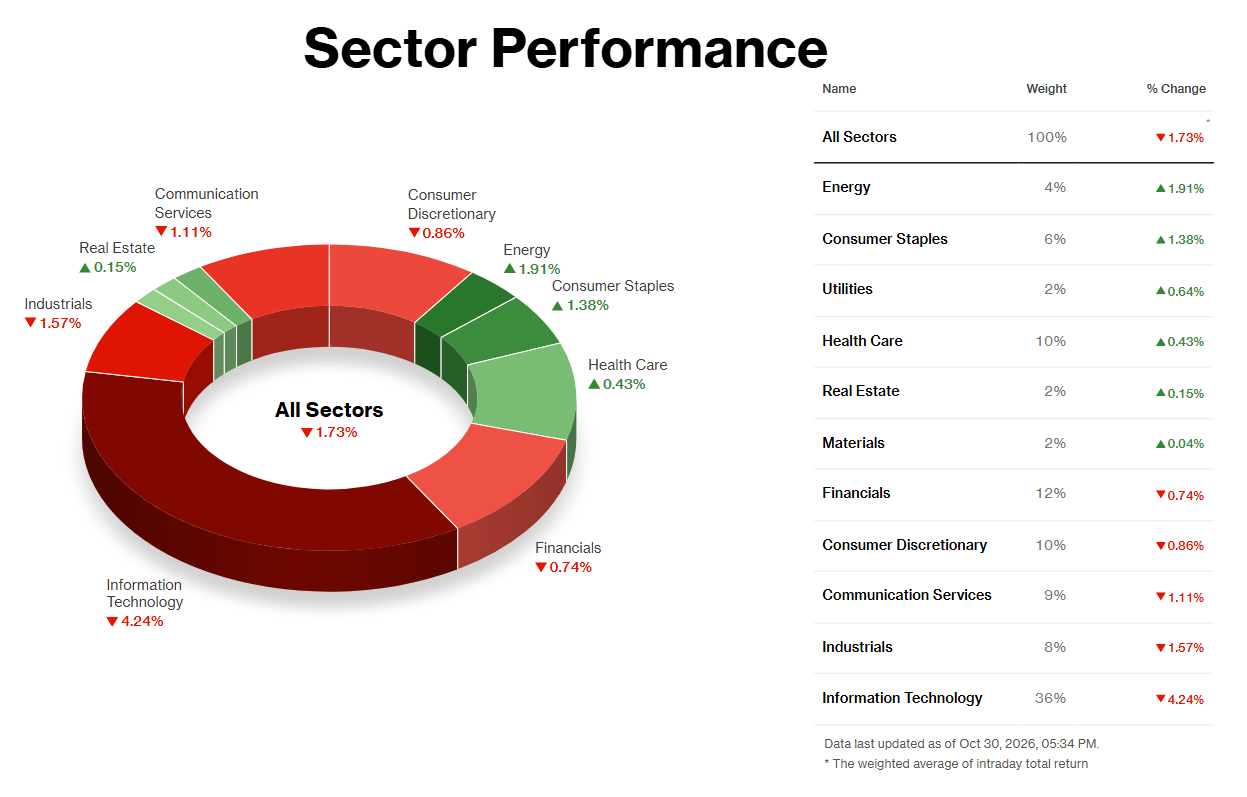
La energía encabezó el viernes 30 de octubre el reducido grupo de sectores ganadores, con un avance del 1,91%, mientras las grandes petroleras presentaban resultados que hacían más fácil ignorar una jornada bursátil negativa. Exxon Mobil y Chevron superaron las previsiones gracias a la ampliación de los márgenes de refinación y alcanzaron brevemente máximos históricos. El crudo hizo el resto. Un petrolero fue alcanzado por minas lapa en el estrecho de Ormuz, el primer ataque exitoso de este tipo desde el inicio de la guerra con Irán, y el Brent cerró por encima de los 113 dólares. La prima de guerra ha impulsado al sector durante todo el mes, así que esto parece una tendencia y no ruido, aunque un acuerdo entre EE. UU. e Irán podría revertirla rápidamente.
Los bienes de consumo básico (+1,38%) y los servicios públicos (+0,64%) no tuvieron un único factor dominante. El dinero buscaba refugio. Los rendimientos de los bonos del Tesoro bajaron mientras caían las acciones, lo que favorece a los sustitutos de los bonos, y Mondelez avanzó un 3,9% tras superar las previsiones de ganancias. Los inversores apostaron por flujos de caja estables y evitaron la quema de efectivo; estos dos sectores tienen mucho de lo primero.
Sectores con peor desempeño
La tecnología de la información cayó un 4,24% y, con un peso del 36% en el índice, fue responsable de la mayor parte del daño. Intel se desplomó casi un 29%, su peor jornada desde 1974, después de proyectar ganancias de 25 centavos por acción para el cuarto trimestre, frente a los 43 centavos esperados. Su director ejecutivo señaló una desaceleración del mercado de PC vinculada a los precios de la memoria. La advertencia golpeó a todo el sector de chips: AMD y Qualcomm perdieron alrededor de un 11% cada una, Broadcom un 5,5% y Nvidia un 4,2%. Los resultados de Amazon y Alphabet publicados a principios de semana ya habían reavivado las dudas sobre el gasto en IA, y la salida de efectivo libre de Amazon en los últimos doce meses alcanzó los 42.400 millones de dólares. Fue un problema de todo el sector, no un único resultado decepcionante.
Los servicios de comunicación bajaron un 1,11% por el mismo motivo, con algunos golpes específicos a ciertas acciones. Reddit se hundió un 29% por sus débiles previsiones y las advertencias de que la búsqueda con IA de Google está reduciendo su tráfico, mientras que Pinterest no alcanzó las estimaciones de ingresos y los usuarios diarios de Roblox disminuyeron.
El sector industrial perdió un 1,57%, en parte por el efecto indirecto de la IA. GE Vernova cayó pese a sus sólidos resultados, ya que los analistas recortaron sus precios objetivo en medio de la liquidación de acciones vinculadas a la infraestructura de IA, y Caterpillar bajó un 3,8%. Las aerolíneas sufrieron un golpe aparte por los costos del combustible: SkyWest cayó casi un 15% tras rebajar sus perspectivas para 2026. El salto del 15% de FedEx Freight amortiguó el golpe.
El lunes comienza una semana con varias formas de que las cosas salgan mal. Le llegará el turno a las elecciones, podría anunciarse algo sobre Marvell y Lumentum a mediados de semana, y el Nasdaq aún no ha dejado claro dónde piensa detenerse. Las acciones defensivas ya están marcando máximos, lo que plantea una pregunta razonable: ¿de dónde vendrá la próxima ola de compradores?