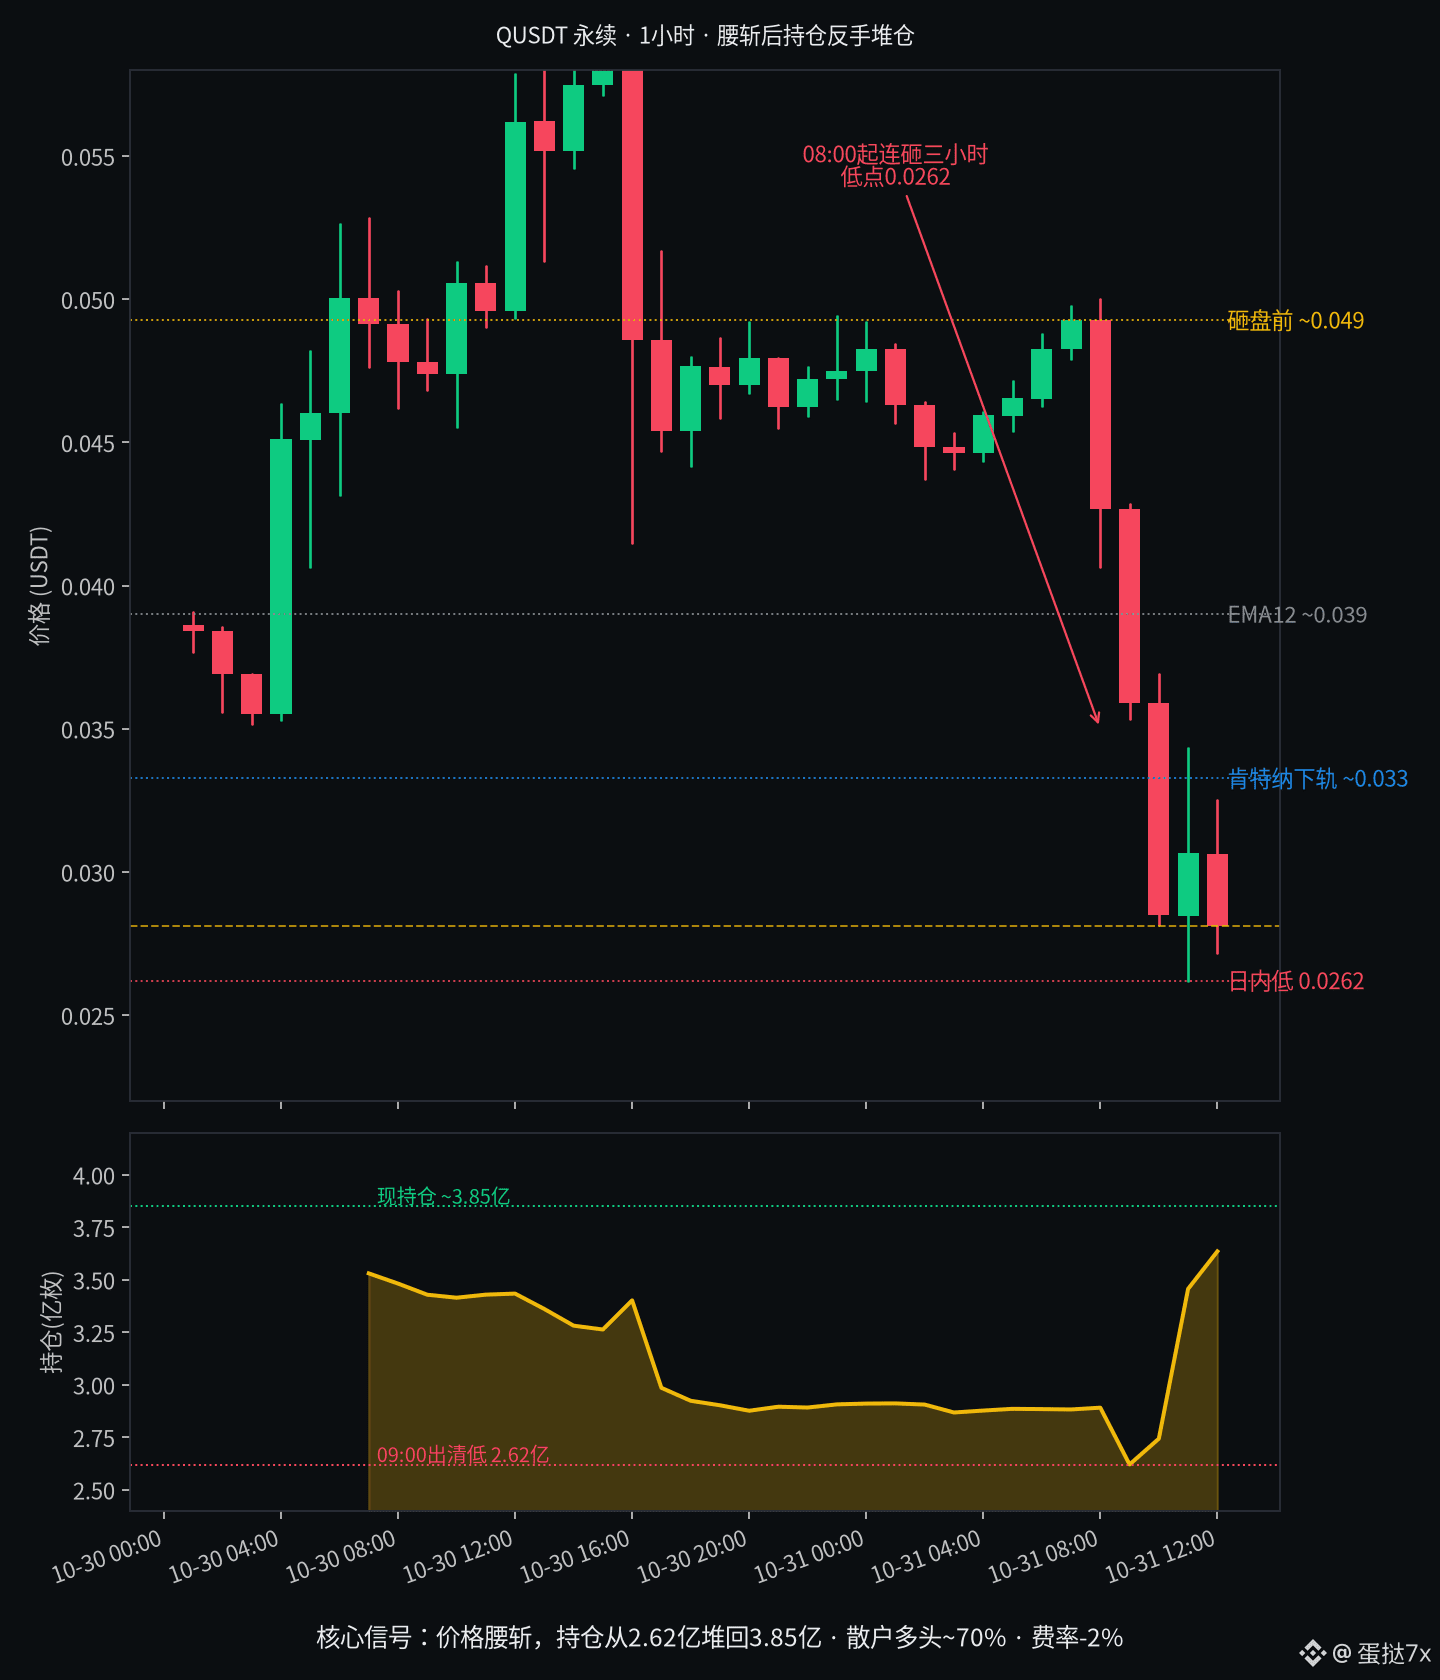
A las ocho seguía oscilando cerca de 0.049; tres horas después, el contrato de $Q se desplomó por debajo de 0.0262: en las últimas 24 horas cayó alrededor de un 50 %, con un volumen de unos 216 millones de dólares, mientras que el máximo seguía en 0.064. La narrativa de liquidación está bastante bien hilada. Pero la evolución del interés abierto va en dirección opuesta: a las nueve cayó primero hasta unos 262 millones de monedas; a las diez volvió a 274 millones; a las once se disparó a 346 millones; la instantánea horaria de las doce rondaba los 364 millones y ahora ya ha vuelto a acumular unos 385 millones de monedas. Mientras el precio se partía por la mitad, se abrían posiciones nuevas en el suelo en vez de retirarse.
Si desglosamos estas velas de ventas masivas, se ve más claro. La vela de las ocho cayó desde 0.049 hasta perforar 0.041 y cerró cerca de 0.043, con un volumen de unos 11 millones de dólares; a las nueve siguió cayendo hasta 0.036, con unos 14 millones de volumen; a las diez tocó 0.028, con unos 20,5 millones; y a las once marcó un mínimo de 0.0262, con un volumen horario de unos 24,7 millones. Las cuatro velas horarias sumaron unos 70 millones de dólares en ventas masivas, pero el interés abierto empezó a recuperarse tras tocar su mínimo de liquidación a las nueve.
La proporción de cuentas minoristas en largo subió de alrededor del 65 % durante la noche al 69,5 %; la proporción de cuentas grandes en largo pasó del 65 % al 72 %. En cambio, la proporción de posiciones largas de los grandes bajó del 61 % al 56 %. Quienes intentan atrapar el cuchillo son las cuentas; quienes reducen posiciones son los titulares de posiciones. A la hora de las doce, la tasa de financiación cayó directamente al -2,00 %: los largos están pagando un coste extremo a los cortos; quien se atreva a aumentar posiciones en el suelo será el primero en pagar esa factura.
El RSI horario ronda los 29 y el ATR, el 15 %; el precio está por debajo de la banda inferior de Bollinger, en 0.030, y de la banda inferior de Keltner, en 0.033. La media móvil de 12 periodos sigue en 0.039 y la de 50 periodos ronda los 0.047. El histograma del MACD sigue debilitándose y la volatilidad se ha ampliado. Al revisar las condiciones que anoté el 10/29 (que las cuentas en largo volvieran a caer al 60 % y que el interés abierto bajara a 220 millones), hasta ahora no se ha cumplido ninguna; al contrario, hay más gente intentando atrapar el cuchillo.
Sigo considerando que la caída hasta 0.028 forma parte de un intento inconcluso de atrapar el cuchillo, no que sea un suelo de liquidación. Hasta que la proporción de cuentas minoristas en largo no vuelva a caer por debajo del 60 % y el interés abierto no se reduzca a menos de 300 millones de monedas, en un rebote primero habrá que vigilar si la banda inferior de Keltner, en 0.033, logra convertirse en soporte; si no se mantiene, el precio seguirá apuntando a 0.026. Por ahora, sigo al margen de este tramo de Q.
$Q #合约数据 #CuchilloEnCaída