
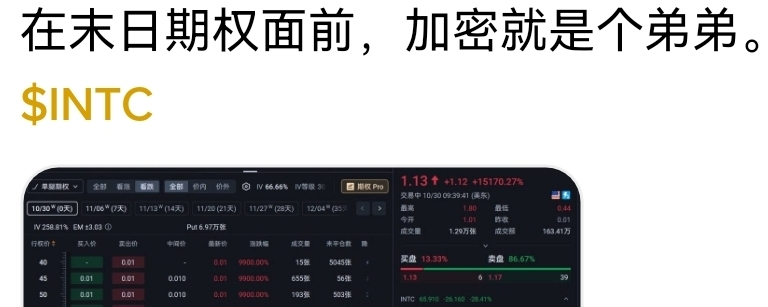
El 30 de octubre, Intel se desplomó casi un 30% en un solo día. Antes de la publicación de resultados, alguien gastó 13.000 dólares en opciones put de Intel con un precio de ejercicio de 68 dólares y vencimiento ese mismo día; cada una costaba apenas 3 centavos. Al día siguiente, la acción había perdido la mitad de su valor y esas opciones subieron directamente a más de 4 dólares: una rentabilidad de 135 veces, que convirtió 13.000 dólares en 1,8 millones.
Mucha gente cree que la volatilidad de las criptomonedas ya es suficiente: una subida o una caída del 20% en un día les parece emocionante. Pero quienes de verdad entienden el apalancamiento saben que las opciones que vencen el mismo día son una lupa de aumentos. La acción cayó solo un 30%, pero unas opciones put baratas y muy fuera de dinero pueden pasar de ser papel sin valor a convertirse en una máquina de imprimir dinero. Detrás de esto se esconde el secreto más importante de las opciones: el efecto gamma.
I. Entendamos a fondo el gamma
La sensibilidad del precio de una opción al precio de la acción se llama Delta.
Y Gamma es la velocidad a la que cambia Delta.
Cuanto más se acerca la fecha de vencimiento, más aumenta Gamma en las opciones cercanas al precio de ejercicio. Un pequeño movimiento en el precio de la acción puede hacer que Delta dé un gran salto. Una opción fuera del dinero puede convertirse en un instante en una opción muy dentro del dinero: su precio deja de subir suavemente y se dispara de golpe. A la inversa, si la dirección es equivocada, también puede llegar a cero en muy poco tiempo.
Por eso las opciones que vencen el mismo día pueden generar rendimientos descomunales, de cientos de veces. Transforman una «pequeña fluctuación del precio de la acción» en un «salto drástico del precio de la opción». Por mucha volatilidad que haya en las criptomonedas, rara vez se alcanzan múltiplos tan extremos de la noche a la mañana a nivel de contrato.
2. Un nivel más profundo: cómo ganan dinero los profesionales con Gamma
La gente común se pone celosa al ver historias de ganancias cien veces mayores, pero los verdaderos expertos hacen otra cosa: Gamma Scalping (scalping de gamma).
Compran opciones de forma deliberada para situarse en una posición Long Gamma y, al mismo tiempo, compran y venden acciones continuamente para mantener la Delta de la posición total lo más cerca posible de 0.
Si el precio de la acción sube y Delta aumenta, venden acciones;
si el precio de la acción baja y Delta disminuye, compran acciones.
El resultado es que venden cuando las acciones suben y compran cuando bajan. Siempre que el mercado fluctúe en ambas direcciones, pueden ir «extrayendo» ganancias de forma continua del activo subyacente.
En esencia, esta estrategia apuesta a que la volatilidad realizada será mayor que la volatilidad implícita.
Por el lado de las opciones, pagas una prima y además soportas continuamente la erosión temporal. Por el lado de las acciones, ganas comprando barato y vendiendo caro. Cuando las ganancias de estas últimas superan las pérdidas de las primeras, la estrategia termina siendo rentable.
Cuanto más se acerca el vencimiento, mayor es Gamma y más frecuentes son las operaciones de cobertura; tanto la frecuencia del scalping como el importe de cada operación aumentan considerablemente. Por eso los operadores profesionales prestan tanta atención a la gestión de Gamma alrededor del vencimiento de las opciones 0DTE: una Gamma alta amplifica tanto las ganancias como los riesgos.
3. ¿Cómo se hace en la práctica? Tres ejemplos típicos
Ejemplo 1: straddle clásico + cobertura dinámica
Supongamos que la acción cotiza actualmente a 100 yuanes. Crees que fluctuará bastante durante los próximos días, pero no sabes en qué dirección.
Compra un contrato de una opción Call at-the-money y un contrato de una opción Put at-the-money para formar un straddle, con una Delta inicial cercana a 0. Después, ajusta la posición en cuanto se mueva el precio de la acción: si sube a 103 yuanes, la Delta total se vuelve positiva, así que vendes la cantidad correspondiente de acciones; si baja a 98 yuanes, la Delta se vuelve negativa, así que vuelves a comprar acciones.
Cuando el precio de la acción fluctúa en ambas direcciones, compras barato y vendes caro continuamente con las acciones. Si la volatilidad real es suficiente, las ganancias con las acciones pueden compensar la pérdida de valor temporal de las opciones.
Ejemplo 2: scalping de gamma alta cerca del vencimiento
Cuando quedan solo 1-2 días para el vencimiento, Gamma ya es muy alta en las opciones cercanas al precio de ejercicio. Compra una cantidad adecuada de opciones at-the-money o ligeramente out-of-the-money y mantén la neutralidad de Delta. Ante una fluctuación de apenas el 1-2 % en el precio de la acción, ajusta de inmediato la posición en acciones en sentido contrario.
Las ganancias pueden crecer más rápido, pero el riesgo también es mayor. Si se produce una brecha de apertura o una tendencia en una sola dirección, una cobertura tardía puede dejar una exposición considerable. Es una estrategia adecuada para quienes tienen una expectativa clara de volatilidad y pueden vigilar el mercado en tiempo real.
Ejemplo 3: pasar de una posición en opciones «pasiva a activa»
Supongamos que ya compraste algunas opciones Call y que la Delta total actual es de +0,6. Vende de inmediato la cantidad equivalente de acciones para ajustar la Delta total a un valor cercano a 0. Después, gestiona la posición dinámicamente: si el precio de la acción sigue subiendo, sigue vendiendo acciones; si retrocede, vuelve a comprarlas.
Transforma una posición en opciones que originalmente tenía una orientación direccional en una estrategia neutral cuyo objetivo principal es obtener ganancias de la volatilidad. Muchos operadores profesionales adoptan este tipo de cobertura continua después de comprar opciones.
Para terminar, unas palabras sinceras
Las opciones que vencen el mismo día pueden hacerte rico de la noche a la mañana, pero también pueden dejarte en cero en un instante.
Gamma es un arma de doble filo, y hacer scalping es como bailar sobre el filo de una navaja.
Quienes de verdad ganan dinero no se distinguen por atreverse a apostar más, sino por comprender mejor la volatilidad y ejecutar las coberturas con mayor disciplina.
Aquí es donde el mercado es más justo: reserva las ganancias para quienes saben gestionar el riesgo y deja el riesgo a quienes solo miran los rendimientos.
Cuando entiendas todo esto, comprenderás que, en el mundo de las finanzas, lo más emocionante nunca ha sido la dirección de las subidas y bajadas, sino la propia volatilidad.