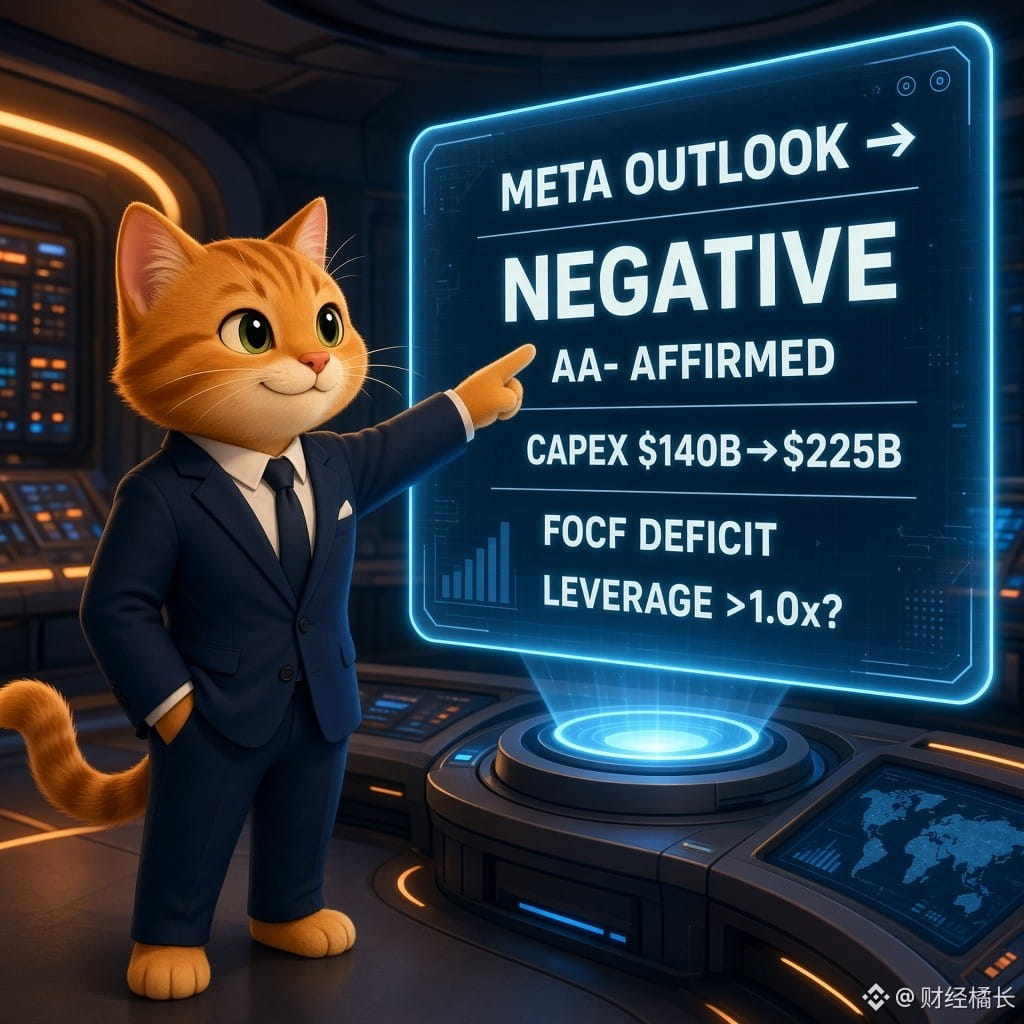
S&P rebaja la perspectiva de Meta a negativa: mantiene la calificación AA-; el gasto de capital en IA, la mayor incógnita
El viernes, S&P Global Ratings cambió la perspectiva de Meta de estable a negativa, al tiempo que mantuvo la calificación AA-. La agencia prevé un gasto de capital de unos 140.000 millones de dólares en 2026, más de 225.000 millones en 2027 y unos 252.000 millones en 2028; el flujo de caja libre operativo sería de aproximadamente -22.000/-71.000/-39.000 millones de dólares en 2026/2027/2028, respectivamente. El apalancamiento podría superar 1,0x ya en 2027 (alrededor de 0,1x en 2025). Meta afirma que se está subestimando su capacidad para monetizar la IA y discrepa de lo señalado por S&P. (S&P/Reuters/CNBC)
【Opinión】Esto no supone una rebaja inmediata, pero es la primera vez que una agencia de calificación convierte en una perspectiva formal negativa la cuestión de «cuánto tiempo tardará en recuperarse el dinero invertido en IA». Sigue la misma tendencia que las dudas sobre el flujo de caja tras los resultados de Alphabet y Amazon: el mercado ha pasado de escuchar promesas a exigir pruebas de rentabilidad.
【Oportunidades/riesgos】Si los diferenciales de la deuda tecnológica siguen ampliándose, las acciones de crecimiento y los valores de IA con valoraciones elevadas podrían verse presionados. En términos relativos, podrían beneficiarse las empresas con flujos de caja más estables y vías más claras para monetizar la IA. Antes de las elecciones de mitad de mandato y del informe de empleo no agrícola de la próxima semana, conviene vigilar los CDS y los diferenciales de la deuda de Meta y de las grandes tecnológicas.
¿Creen que la perspectiva negativa llegará a elevar realmente los costes de financiación de Meta el próximo año? ¿O el mercado ya lo ha descontado?
#美股 #AI #信用评级 #Meta $BTC $FET
Solo con fines informativos; no constituye asesoramiento de inversión