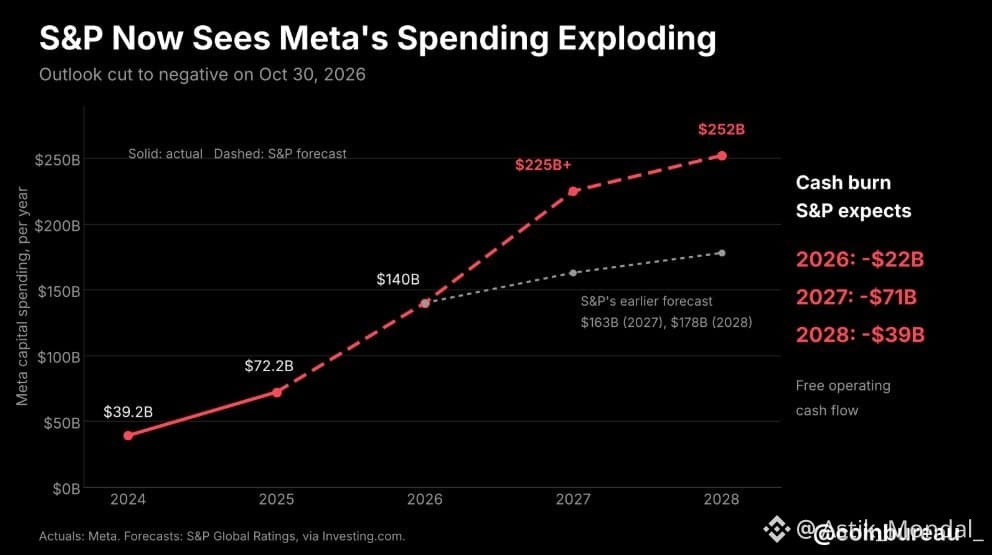
🚨 S&P acaba de poner en NEGATIVA la perspectiva crediticia de Meta, señalando el gasto en IA como motivo.
El viernes, S&P Global Ratings cambió la perspectiva de estable a negativa, pero por ahora mantuvo la calificación AA- de Meta. Citó una «incertidumbre significativa» en torno al gasto de capital y al flujo de caja, y dijo que la capacidad de Meta para monetizar sus inversiones en IA es más limitada que la de sus pares. Meta no tiene un gran negocio de servicios en la nube que le permita revender su capacidad informática, a diferencia de Microsoft, Alphabet o Amazon.
Las cifras son enormes. S&P prevé que el gasto de capital supere los 225.000 millones de dólares en 2027 y alcance los 252.000 millones en 2028, con un déficit de flujo de caja operativo libre de 71.000 millones en 2027. Espera que Meta financie todo su déficit de 2028 mediante deuda. Meta registró su primer flujo de caja libre negativo el trimestre pasado, con un déficit de 2.120 millones de dólares, y sus acciones cayeron un 15 % en octubre, su peor mes en cuatro años.
Una rebaja de la calificación no es inminente. S&P dijo que podría rebajarla si el apalancamiento ajustado se mantiene por encima de 1,0x y el flujo de caja sigue siendo negativo después de 2028. Prevé un apalancamiento de 0,3x este año, que aumentaría a 1,1x en 2027 y a 1,3x en 2028. Ese mismo día, Meta también vendió bonos por 30.000 millones de dólares y recibió órdenes por más de 125.000 millones, así que los prestamistas siguen haciendo fila.
El precedente es Oracle. S&P le asignó una perspectiva negativa en julio de 2025 y luego rebajó su calificación a BBB-, un escalón por encima de la categoría especulativa, un año después.
Meta está muy lejos de la situación de Oracle. Pero ahora las agencias están planteando la misma pregunta sobre todo el desarrollo de la IA: ¿quién lo paga?
#Meta #AI #CreditRatings #Oracle #BigTech