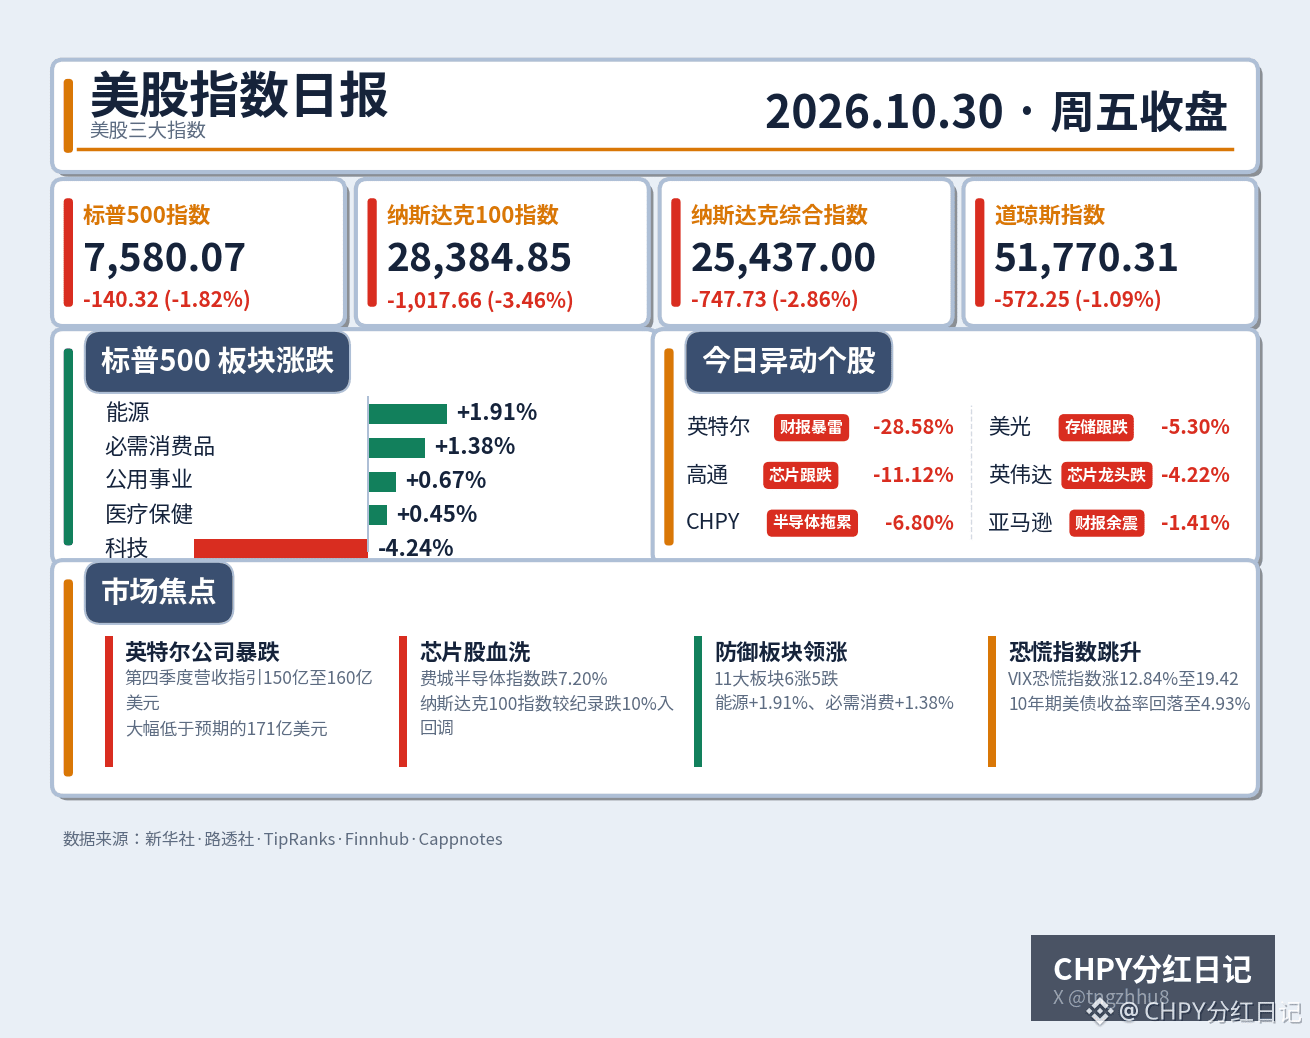
El índice S&P 500 cayó un 1.82% hasta los 7,580.07 puntos; el Dow Jones, un 1.09% hasta los 51,770.31 puntos; el Nasdaq Composite, un 2.86% hasta los 25,437.00 puntos; y el Nasdaq 100, un 3.46% hasta los 28,384.85 puntos. Los cuatro índices cerraron a la baja. El S&P 500 registró su peor jornada desde junio; el Nasdaq Composite, su mayor caída diaria desde el 5 de junio; y el Nasdaq 100 cayó un 10% desde su máximo histórico, entrando en su tercera corrección del año.
El detonante fue Intel: su previsión de ingresos para el cuarto trimestre, de entre 15,000 y 16,000 millones de dólares, quedó muy por debajo de los 17,100 millones esperados. La acción se desplomó un 28.58%, su peor jornada en 52 años. Las acciones de semiconductores cayeron en bloque: el índice de semiconductores de Filadelfia bajó un 7.20%; Qualcomm cayó un 11.12%, Micron un 5.30% y Nvidia un 4.22%. Incluso Amazon volvió a caer, un 1.41%.
No se trata del nerviosismo de un solo día: el viernes se saldaron las cuentas de toda una semana. Alphabet se desplomó un 12.64% el jueves tras presentar sus resultados, borrando unos 500,000 millones de dólares de capitalización bursátil. Su flujo de caja libre se volvió negativo, con -9,070 millones de dólares, y encendió la primera mecha. El viernes le tocó a Intel, que vino a decirle al mercado que hasta los propios fabricantes de chips empiezan a no poder soportar la historia de la inteligencia artificial que quema efectivo. Esta semana, el S&P 500 cayó un 0.58%, el Nasdaq Composite un 2% y el Dow Jones un 0.85%; los tres índices encadenaron su tercera semana consecutiva de pérdidas. Octubre terminó con una caída del 0.94% para el S&P 500 y del 5.3% para el Nasdaq Composite; solo el Dow Jones subió, un 1.7%.
El dinero no se ha ido por completo, sino que está cambiando de lugar. Seis de los 11 sectores del S&P 500 subieron y cinco bajaron. El sector energético lideró las ganancias con un alza del 1.91%, seguido por el de productos básicos de consumo, con un 1.38%. También cerraron al alza la atención sanitaria, los servicios públicos, el inmobiliario y las materias primas. El sector tecnológico encabezó las pérdidas, con una caída del 4.24%, y el industrial bajó un 1.57%. El índice VIX de volatilidad subió un 12.84%, hasta 19.42, y llegó a tocar los 23.93 durante la sesión. El rendimiento de los bonos del Tesoro estadounidense a 10 años retrocedió 6 puntos básicos, hasta el 4.93%. Es una combinación típica de aversión al riesgo: hay temor, pero aún no se ha llegado al pánico ni a la huida en estampida.
CHPY también recibió el golpe: las posiciones en semiconductores lastraron el fondo, que cerró a 56.71 dólares, con una caída del 6.80%. Pero conviene distinguir dos cosas: lo que cae es la valoración, no los propios dividendos; el pago de esta semana llegó como de costumbre y el ritmo de los dividendos no ha cambiado. Lo que ha cambiado es el precio que el mercado asigna a las posiciones en semiconductores.
La verdadera prueba llegará el próximo lunes, cuando Apple presente sus resultados para cerrar la temporada. Si también entrega unas cuentas de «mucho gasto y retornos lentos», la corrección del Nasdaq 100 aún no habrá tocado fondo; si logra mantenerse firme, las acciones de chips sobrevendidas podrían protagonizar en cualquier momento un rebote contundente. También se acercan las elecciones de mitad de mandato en Estados Unidos, el 3 de noviembre, y antes de las elecciones lo que más teme el mercado es la incertidumbre. Esta vez no se ha derrumbado la fe en la inteligencia artificial; son las valoraciones las que están obligando a los gigantes a demostrar que generan flujo de caja. Hasta que presenten esas cuentas, mejor hacer una pausa antes de perseguir las acciones de chips al alza: a corto plazo, el dinero que ha rotado hacia los sectores defensivos no volverá con prisas.
#美股 #Índice Nasdaq 100
El detonante fue Intel: su previsión de ingresos para el cuarto trimestre, de entre 15,000 y 16,000 millones de dólares, quedó muy por debajo de los 17,100 millones esperados. La acción se desplomó un 28.58%, su peor jornada en 52 años. Las acciones de semiconductores cayeron en bloque: el índice de semiconductores de Filadelfia bajó un 7.20%; Qualcomm cayó un 11.12%, Micron un 5.30% y Nvidia un 4.22%. Incluso Amazon volvió a caer, un 1.41%.
No se trata del nerviosismo de un solo día: el viernes se saldaron las cuentas de toda una semana. Alphabet se desplomó un 12.64% el jueves tras presentar sus resultados, borrando unos 500,000 millones de dólares de capitalización bursátil. Su flujo de caja libre se volvió negativo, con -9,070 millones de dólares, y encendió la primera mecha. El viernes le tocó a Intel, que vino a decirle al mercado que hasta los propios fabricantes de chips empiezan a no poder soportar la historia de la inteligencia artificial que quema efectivo. Esta semana, el S&P 500 cayó un 0.58%, el Nasdaq Composite un 2% y el Dow Jones un 0.85%; los tres índices encadenaron su tercera semana consecutiva de pérdidas. Octubre terminó con una caída del 0.94% para el S&P 500 y del 5.3% para el Nasdaq Composite; solo el Dow Jones subió, un 1.7%.
El dinero no se ha ido por completo, sino que está cambiando de lugar. Seis de los 11 sectores del S&P 500 subieron y cinco bajaron. El sector energético lideró las ganancias con un alza del 1.91%, seguido por el de productos básicos de consumo, con un 1.38%. También cerraron al alza la atención sanitaria, los servicios públicos, el inmobiliario y las materias primas. El sector tecnológico encabezó las pérdidas, con una caída del 4.24%, y el industrial bajó un 1.57%. El índice VIX de volatilidad subió un 12.84%, hasta 19.42, y llegó a tocar los 23.93 durante la sesión. El rendimiento de los bonos del Tesoro estadounidense a 10 años retrocedió 6 puntos básicos, hasta el 4.93%. Es una combinación típica de aversión al riesgo: hay temor, pero aún no se ha llegado al pánico ni a la huida en estampida.
CHPY también recibió el golpe: las posiciones en semiconductores lastraron el fondo, que cerró a 56.71 dólares, con una caída del 6.80%. Pero conviene distinguir dos cosas: lo que cae es la valoración, no los propios dividendos; el pago de esta semana llegó como de costumbre y el ritmo de los dividendos no ha cambiado. Lo que ha cambiado es el precio que el mercado asigna a las posiciones en semiconductores.
La verdadera prueba llegará el próximo lunes, cuando Apple presente sus resultados para cerrar la temporada. Si también entrega unas cuentas de «mucho gasto y retornos lentos», la corrección del Nasdaq 100 aún no habrá tocado fondo; si logra mantenerse firme, las acciones de chips sobrevendidas podrían protagonizar en cualquier momento un rebote contundente. También se acercan las elecciones de mitad de mandato en Estados Unidos, el 3 de noviembre, y antes de las elecciones lo que más teme el mercado es la incertidumbre. Esta vez no se ha derrumbado la fe en la inteligencia artificial; son las valoraciones las que están obligando a los gigantes a demostrar que generan flujo de caja. Hasta que presenten esas cuentas, mejor hacer una pausa antes de perseguir las acciones de chips al alza: a corto plazo, el dinero que ha rotado hacia los sectores defensivos no volverá con prisas.
#美股 #Índice Nasdaq 100