Advertencia de Blackstone: Anthropic podría seguir sin obtener una calificación de grado de inversión tras su salida a bolsa
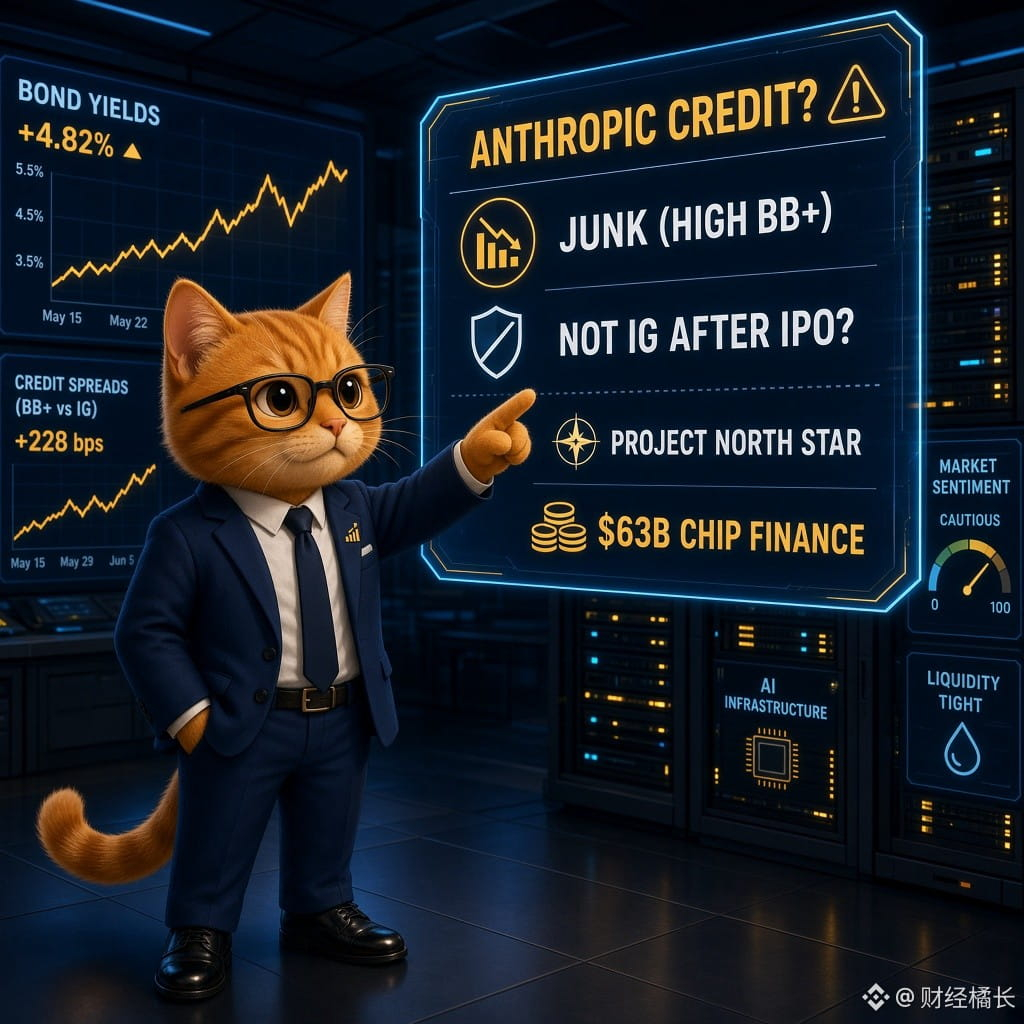
Según informó el Financial Times el 30/10, Blackstone comunicó a los inversores que, incluso si Anthropic completa su IPO el próximo mes, su deuda podría seguir en la categoría de «bonos basura de alta calidad» (alrededor de BB+), en vez de alcanzar el grado de inversión (IG) que se esperaba anteriormente. CNBC también citó ese informe ese mismo día.
Contexto: Anthropic presentó el formulario S-1 el 26/10 y prevé salir a bolsa en noviembre; el documento indica que la inversión en infraestructura de IA podría superar los 800.000 millones de dólares para 2045. Blackstone, inversor ancla del «Proyecto Polaris», está ayudando a comercializar en el mercado unos 63.000 millones de dólares en financiación relacionada con semiconductores. La empresa cuenta con más de 112.000 millones de dólares en efectivo y equivalentes, pero incluso si recauda otros 100.000 millones aproximadamente mediante la IPO, seguirá dependiendo en gran medida del mercado de deuda.
【Opinión】
La narrativa de la IA está pasando de «¿se puede contar una buena historia?» a «¿a qué coste se puede conseguir financiación mediante deuda?». Tras los resultados de Alphabet y Amazon, el mercado ya pregunta por el rendimiento de la inversión en CapEx. Al rebajar las expectativas de calificación, Blackstone añade otra capa de fricción a la «deuda de IA»: muchas fuentes de capital, como las aseguradoras y los fondos de pensiones, tienen restricciones que les impiden comprar bonos basura, por lo que el fondo de financiación disponible se reducirá notablemente.
【Oportunidades/riesgos】
A seguir de cerca: ① el folleto definitivo de Anthropic y las medidas concretas de las agencias de calificación; ② los avances en la financiación estructurada de proveedores dependientes, como Broadcom/Nvidia; ③ si siguen ampliándose los diferenciales de los bonos de alto rendimiento y las acciones de infraestructura de IA del Nasdaq. El riesgo es que, si se confirma la perspectiva de que la deuda será «basura», las valoraciones de las acciones de crecimiento de IA y los costes de refinanciación podrían verse presionados al mismo tiempo.
¿Crees que Anthropic finalmente logrará entrar en la categoría de grado de inversión o permanecerá durante mucho tiempo en el segmento de deuda de alto rendimiento?
#AI基建 #信用评级 #美股 #mercadocripto
$FET $BTC
Solo con fines informativos; no constituye asesoramiento de inversión.
Según informó el Financial Times el 30/10, Blackstone comunicó a los inversores que, incluso si Anthropic completa su IPO el próximo mes, su deuda podría seguir en la categoría de «bonos basura de alta calidad» (alrededor de BB+), en vez de alcanzar el grado de inversión (IG) que se esperaba anteriormente. CNBC también citó ese informe ese mismo día.
Contexto: Anthropic presentó el formulario S-1 el 26/10 y prevé salir a bolsa en noviembre; el documento indica que la inversión en infraestructura de IA podría superar los 800.000 millones de dólares para 2045. Blackstone, inversor ancla del «Proyecto Polaris», está ayudando a comercializar en el mercado unos 63.000 millones de dólares en financiación relacionada con semiconductores. La empresa cuenta con más de 112.000 millones de dólares en efectivo y equivalentes, pero incluso si recauda otros 100.000 millones aproximadamente mediante la IPO, seguirá dependiendo en gran medida del mercado de deuda.
【Opinión】
La narrativa de la IA está pasando de «¿se puede contar una buena historia?» a «¿a qué coste se puede conseguir financiación mediante deuda?». Tras los resultados de Alphabet y Amazon, el mercado ya pregunta por el rendimiento de la inversión en CapEx. Al rebajar las expectativas de calificación, Blackstone añade otra capa de fricción a la «deuda de IA»: muchas fuentes de capital, como las aseguradoras y los fondos de pensiones, tienen restricciones que les impiden comprar bonos basura, por lo que el fondo de financiación disponible se reducirá notablemente.
【Oportunidades/riesgos】
A seguir de cerca: ① el folleto definitivo de Anthropic y las medidas concretas de las agencias de calificación; ② los avances en la financiación estructurada de proveedores dependientes, como Broadcom/Nvidia; ③ si siguen ampliándose los diferenciales de los bonos de alto rendimiento y las acciones de infraestructura de IA del Nasdaq. El riesgo es que, si se confirma la perspectiva de que la deuda será «basura», las valoraciones de las acciones de crecimiento de IA y los costes de refinanciación podrían verse presionados al mismo tiempo.
¿Crees que Anthropic finalmente logrará entrar en la categoría de grado de inversión o permanecerá durante mucho tiempo en el segmento de deuda de alto rendimiento?
#AI基建 #信用评级 #美股 #mercadocripto
$FET $BTC
Solo con fines informativos; no constituye asesoramiento de inversión.