
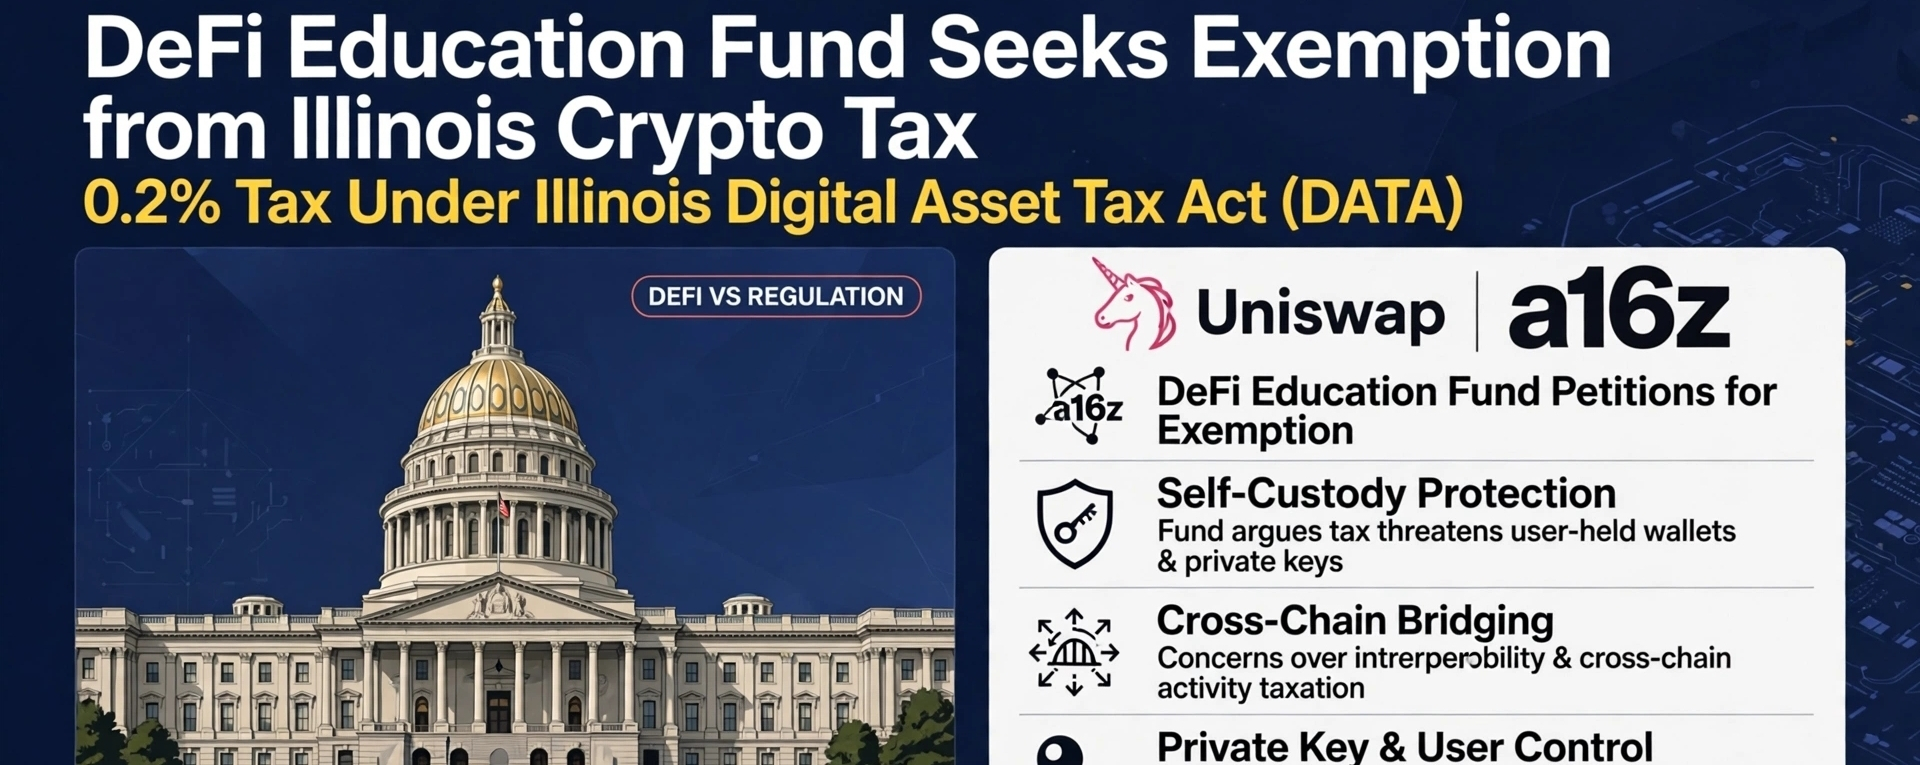

Uniswap, Andreessen Horowitz (a16z) y el DeFi Education Fund (DEF) presentaron una carta de comentarios conjunta ante el Departamento de Hacienda de Illinois, en la que solicitan que las finanzas descentralizadas (DeFi) queden exentas de la normativa fiscal sobre criptomonedas propuesta por el estado. La propuesta de Ley del Impuesto sobre Activos Digitales de Illinois (DATA) establece un impuesto del 0,2 % sobre el valor de los activos en una transacción, en lugar de gravar únicamente las ganancias. Esto significa que, en un intercambio de 10.000 $ que genere una comisión de protocolo de 3 $, la carga fiscal sería de 20 $. Las plataformas DeFi afrontan dificultades para recaudar esos impuestos debido a su naturaleza descentralizada. El grupo formuló cuatro solicitudes principales: 1. Solicita que los exchanges descentralizados (DEX) y sus interfaces queden excluidos de la definición de intermediario, y destaca que el software sin custodia no controla los activos y, por tanto, no puede ser responsable de retener impuestos. 2. Aboga por proteger la autocustodia y solicita que los retiros a monederos personales no estén sujetos a impuestos. Las transferencias desde exchanges centralizados (CEX) a la autocustodia deberían seguir sin tributar, aunque un intermediario cobre una comisión. 3. Solicita que los puentes entre cadenas queden exentos, argumentando que mover activos entre distintas cadenas de bloques no debería considerarse un hecho imponible ni dar lugar a una doble imposición. 4. Solicita eliminar los requisitos de registro de claves privadas y propone que basten los registros de claves públicas, ya que las comisiones de protocolo no constituyen una contraprestación de valor. El borrador actual de las normas indica que las comisiones de los proveedores de liquidez (LP) y de los mineros no estarán sujetas a impuestos, pero las comisiones de protocolo sí. Esto podría obligar a cualquier DEX que cobre comisiones a actuar como recaudador de impuestos. Illinois ha aplazado la entrada en vigor de estas normas del 1 de enero de 2027 al 1 de julio de 2027, en medio de un litigio en curso (Chamber of Digital Commerce contra el Departamento de Hacienda). Tras el cierre del período de comentarios, existe la posibilidad de que esta situación influya en enfoques regulatorios similares en otros estados. Un resultado favorable para DeFi podría dar lugar a medidas de alivio técnico y al reconocimiento de sus características particulares dentro del marco regulatorio. La equidad de aplicar a DeFi un impuesto del 0,2 % sobre el valor bruto sigue siendo objeto de debate.

Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono