$GOOGLB 1. Rendimiento financiero principal y crecimiento de la nube
Expansión de los ingresos: Alphabet sigue ofreciendo un sólido crecimiento de los ingresos, superando los 127.500 millones de dólares en ingresos trimestrales (+25 % interanual) y alcanzando un ritmo anualizado de ingresos de medio billón de dólares.
Dominio de Google Cloud: Google Cloud Platform (GCP) es el principal motor de aceleración, con ingresos que se dispararon un 103 % interanual, hasta los 30.700 millones de dólares, impulsados por la demanda empresarial de chips de IA TPU personalizados e infraestructura de IA empresarial.
Publicidad principal: Google Search y la publicidad siguen siendo resilientes, con más de 82.000 millones de dólares en ingresos, respaldados por las Vistas creadas con IA y una monetización mejorada de las consultas.
2. Obstáculos estratégicos y el dilema del gasto de capital
Gastos de capital récord: Para mantener su liderazgo en IA generativa y construir centros de datos de IA de nueva generación, el gasto de capital trimestral superó los 50.000 millones de dólares (con un objetivo de aproximadamente 180.000–190.000 millones para todo el año).
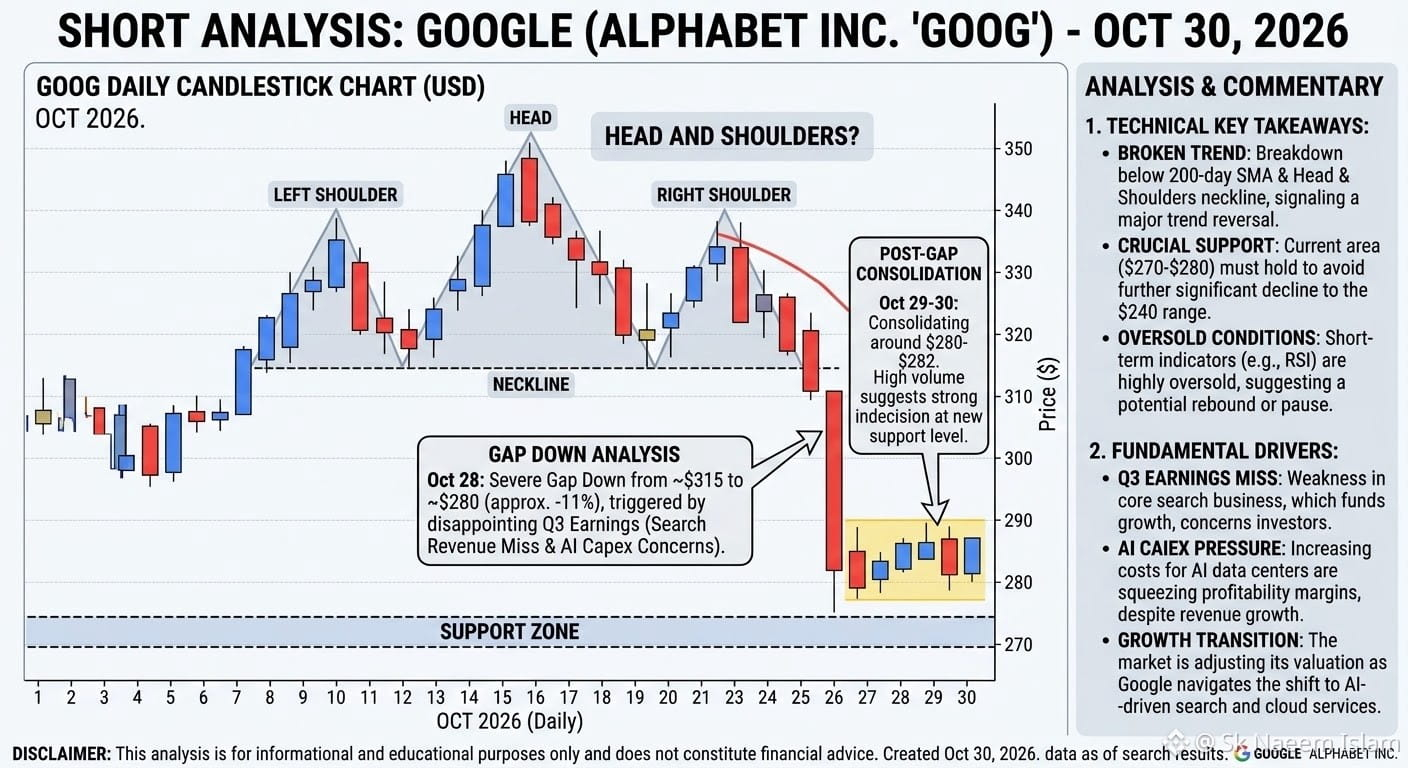
Compresión del flujo de caja libre: Esta enorme expansión de la infraestructura ha presionado temporalmente los flujos de caja a corto plazo, lo que ha resultado en un flujo de caja libre trimestral negativo (-9.100 millones de dólares) y ha provocado volatilidad a corto plazo en el precio, pese a las cifras récord de ingresos.
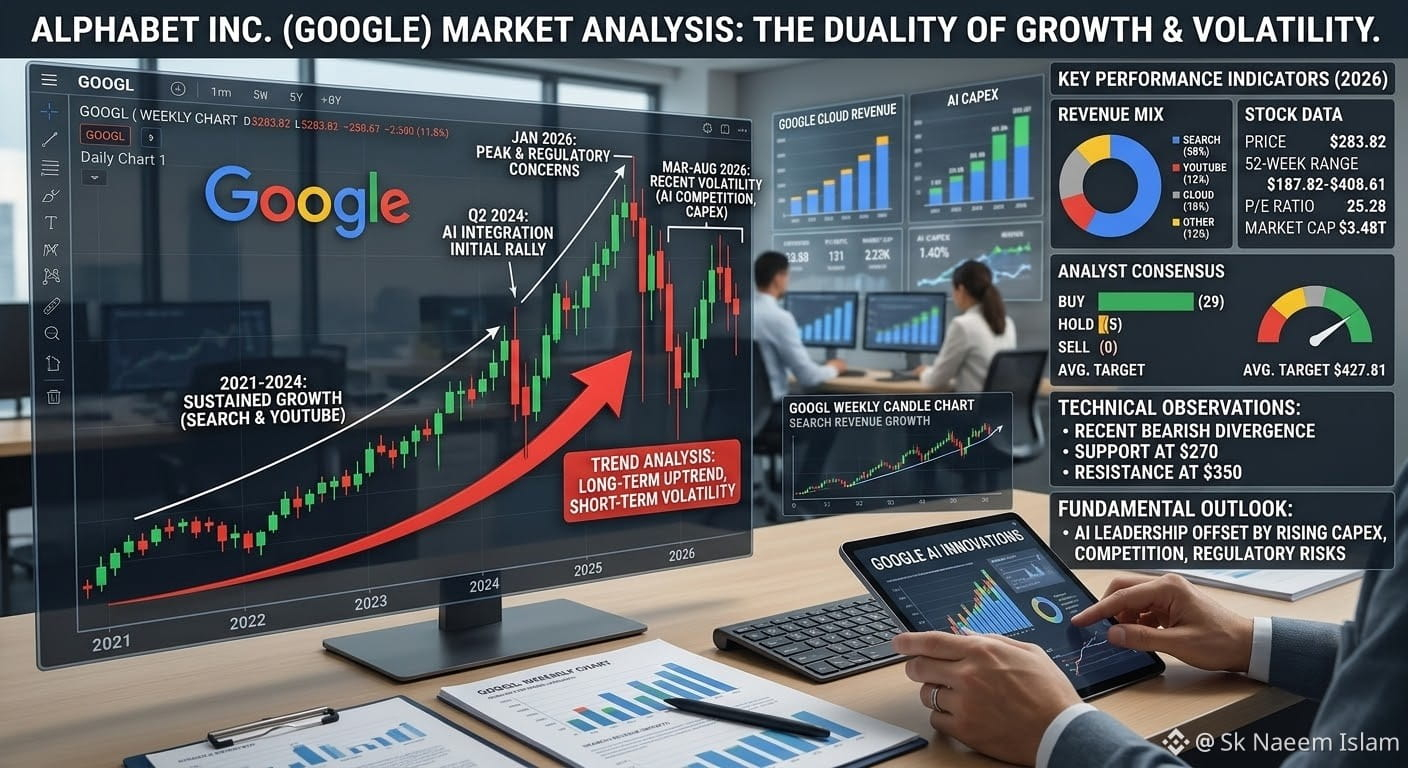
Tendencia del precio de GOOGL en 2026 y gráfico de velas
A continuación se muestra una representación visual de la trayectoria reciente de las acciones de Alphabet (GOOGL).
Perspectivas resumidas
Escenario alcista: El hipercrecimiento de la IA/GCP (+103 % interanual) y el dominio de las búsquedas posicionan a Google como la principal plataforma integral de IA. Cuando madure la actual expansión del gasto de capital, se espera que los márgenes y el flujo de caja libre se recuperen significativamente.
Escenario bajista: Los elevados desembolsos de capital (más de 180.000 millones de dólares anuales) podrían seguir limitando los márgenes a corto plazo y el flujo de caja libre hasta 2027
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax #HKDollarStablecoinHKDAPToLaunchOnSolana #AmazonSharesFallAbout7%InPremarketTrading #USMidtermElections #BinanceWillListPredictPREDICT $GOOGLB