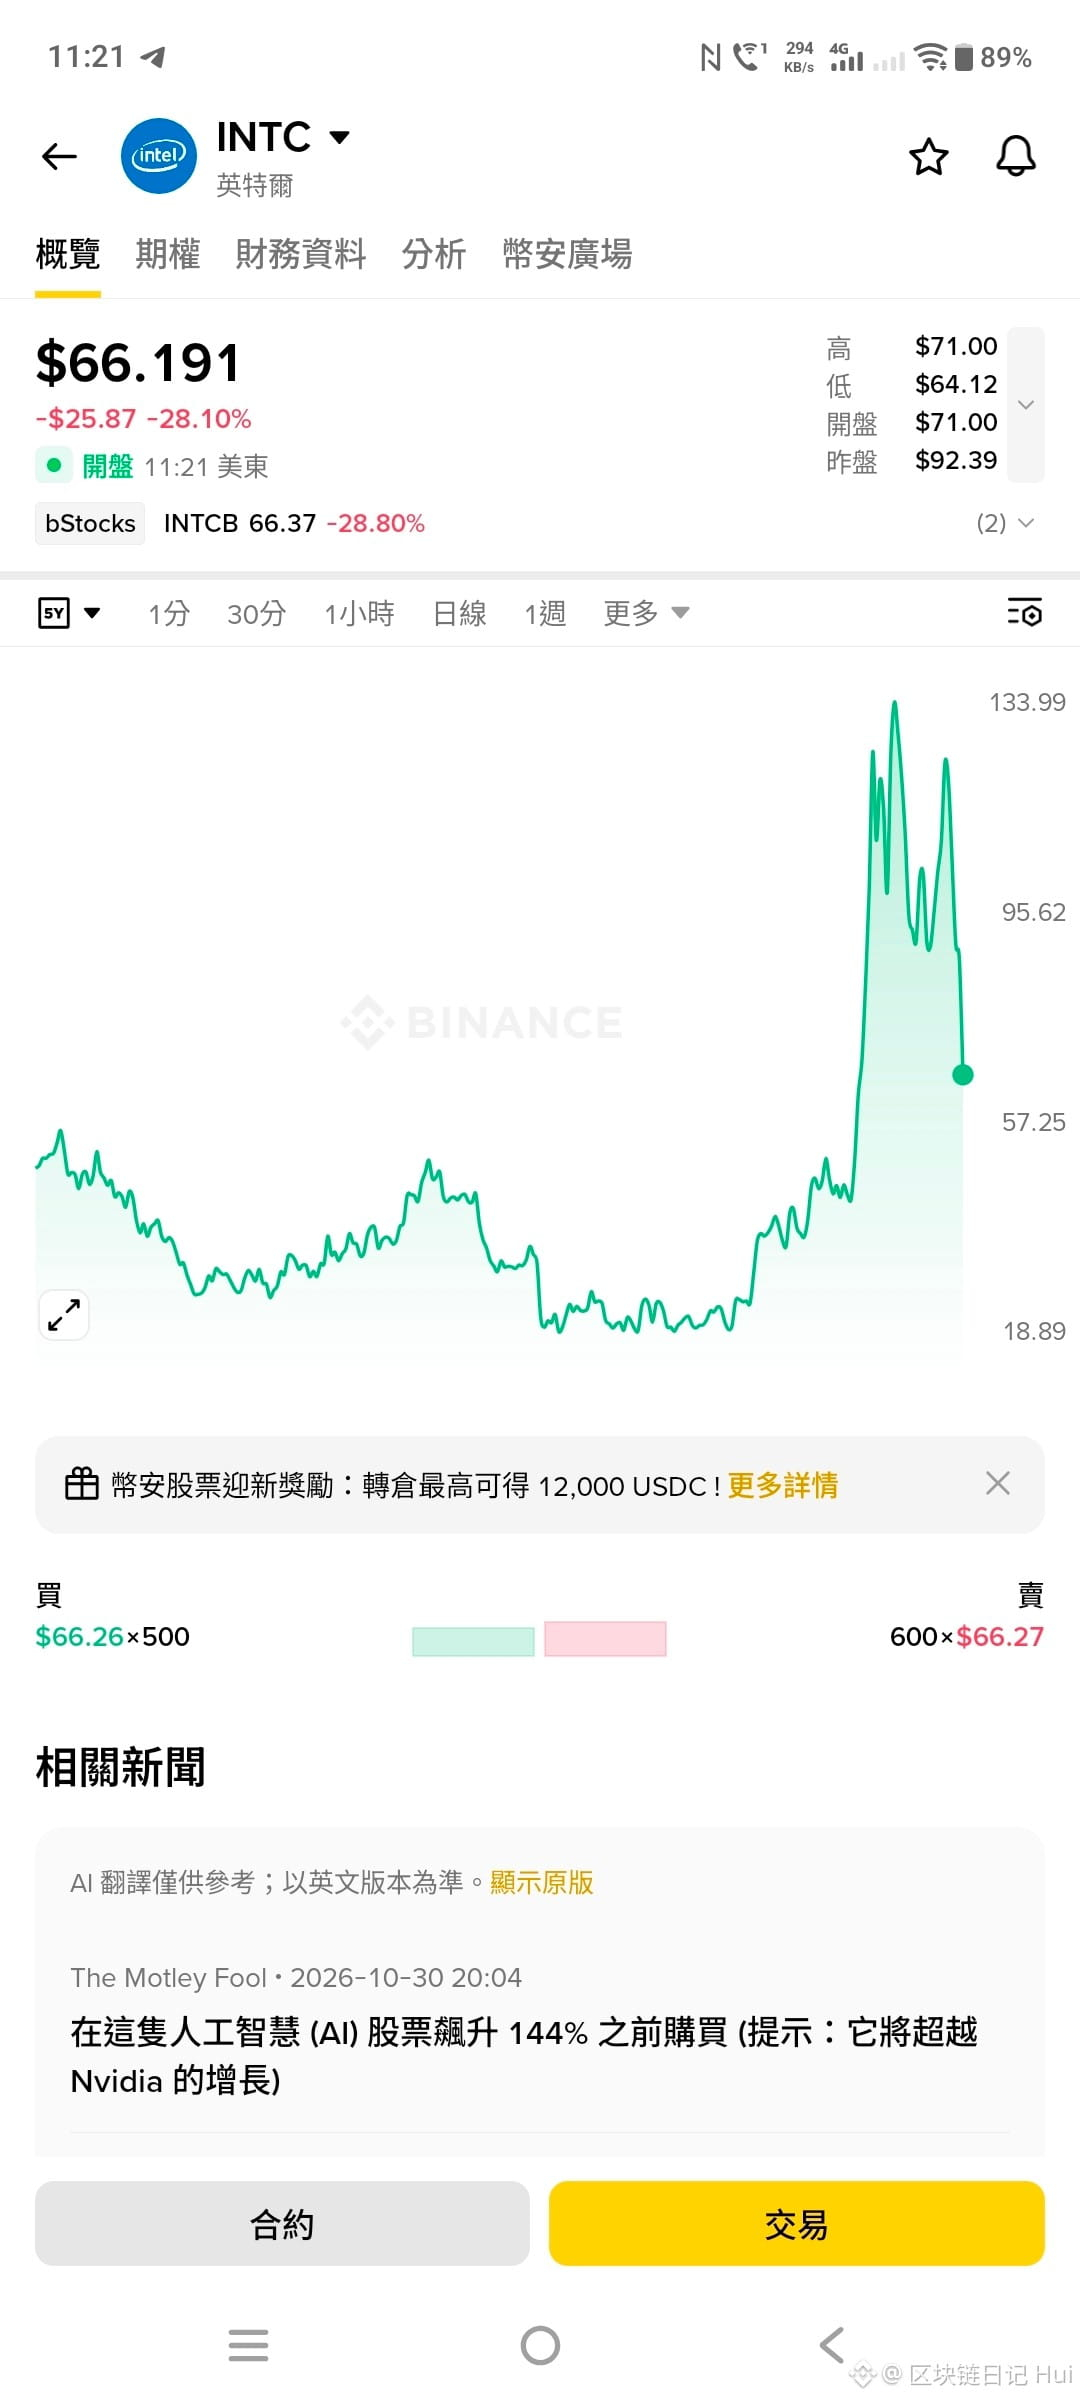

Intel $INTC se desplomó un 30%, ¿dónde está el problema?!
Intel siempre ha sido un gigante veterano en el campo de los procesadores para PC que conocemos, pero en estos últimos años, con el auge de la IA, Intel parece un poco desbordada.
Hoy, con esta fuerte caída, voy a dar mi opinión (no es consejo de inversión, eh)👇
1️⃣ La guía de Intel para el Q4 está por debajo de lo esperado
Aunque los últimos resultados del Q3 no fueron malos, el EPS ajustado alcanzó $0.52, por encima de la expectativa del mercado de $0.40, y los ingresos crecieron un 21% interanual.
Pero el problema está en que la guía de Intel para el Q4 fue inferior a lo esperado.
Según el informe, la empresa prevé unos ingresos de solo $150亿–160亿, por debajo de los $170.7亿 que esperaba Wall Street.
2️⃣ El negocio de PC sigue sin ser demasiado optimista
Ahora la memoria está subiendo de precio, lo que indirectamente encarece los ordenadores, ¡y el poder de compra de los consumidores puede verse bastante afectado!
Esto no es muy favorable para Intel, que durante mucho tiempo ha dependido de los procesadores para PC como una importante fuente de ingresos.
Y tras el informe, la dirección prevé que en 2026 los envíos de PC podrían caer alrededor de un 12%, y en 2027 volver a bajar otro 10% aproximadamente.
3️⃣ El negocio de IA sí crece, pero ganar dinero aún no es tan fácil
Aunque Intel no ha tenido un comienzo muy fluido en el campo de la IA, en este informe también se pueden ver algunos cambios positivos.
Este informe mostró que los ingresos del negocio de centros de datos e IA alcanzaron $73 亿, con un crecimiento de alrededor del 78% interanual, lo que indica que esta parte del negocio ya está empezando a aportar ingresos bastante buenos.
Pero el problema es que el crecimiento de la demanda de IA no significa que Intel vaya a ganar más dinero de inmediato.
Actualmente la empresa sigue enfrentándose a limitaciones de capacidad; para ampliar la producción y ponerse al día con los procesos de fabricación avanzados, necesita seguir invirtiendo mucho dinero en fábricas e I+D.
Así que ahora Intel, por un lado, tiene que alcanzar al mercado de la IA, y por otro, también tiene que gastar mucho dinero para ampliar su capacidad.
Habiendo invertido tanto, la gran pregunta para el mercado es cuándo todo eso se convertirá realmente en beneficios.
Creo que el mayor problema de Intel ahora no es que no tenga ninguna oportunidad en IA, sino que la transformación necesita tiempo y la inversión es enorme, mientras que el mercado ya ha empezado a perder la paciencia con la velocidad de su recuperación.
Lo que habrá que mirar a continuación no es solo cuánto puede crecer el negocio de IA, sino si puede convertir ese crecimiento realmente en beneficios, y cuándo podrá mejorar el flujo de caja.
¿Crees que esta caída de Intel fue una reacción exagerada del mercado, o realmente necesita más tiempo para completar su transformación? ¡Cuéntame tu opinión👇
Intel siempre ha sido un gigante veterano en el campo de los procesadores para PC que conocemos, pero en estos últimos años, con el auge de la IA, Intel parece un poco desbordada.
Hoy, con esta fuerte caída, voy a dar mi opinión (no es consejo de inversión, eh)👇
1️⃣ La guía de Intel para el Q4 está por debajo de lo esperado
Aunque los últimos resultados del Q3 no fueron malos, el EPS ajustado alcanzó $0.52, por encima de la expectativa del mercado de $0.40, y los ingresos crecieron un 21% interanual.
Pero el problema está en que la guía de Intel para el Q4 fue inferior a lo esperado.
Según el informe, la empresa prevé unos ingresos de solo $150亿–160亿, por debajo de los $170.7亿 que esperaba Wall Street.
2️⃣ El negocio de PC sigue sin ser demasiado optimista
Ahora la memoria está subiendo de precio, lo que indirectamente encarece los ordenadores, ¡y el poder de compra de los consumidores puede verse bastante afectado!
Esto no es muy favorable para Intel, que durante mucho tiempo ha dependido de los procesadores para PC como una importante fuente de ingresos.
Y tras el informe, la dirección prevé que en 2026 los envíos de PC podrían caer alrededor de un 12%, y en 2027 volver a bajar otro 10% aproximadamente.
3️⃣ El negocio de IA sí crece, pero ganar dinero aún no es tan fácil
Aunque Intel no ha tenido un comienzo muy fluido en el campo de la IA, en este informe también se pueden ver algunos cambios positivos.
Este informe mostró que los ingresos del negocio de centros de datos e IA alcanzaron $73 亿, con un crecimiento de alrededor del 78% interanual, lo que indica que esta parte del negocio ya está empezando a aportar ingresos bastante buenos.
Pero el problema es que el crecimiento de la demanda de IA no significa que Intel vaya a ganar más dinero de inmediato.
Actualmente la empresa sigue enfrentándose a limitaciones de capacidad; para ampliar la producción y ponerse al día con los procesos de fabricación avanzados, necesita seguir invirtiendo mucho dinero en fábricas e I+D.
Así que ahora Intel, por un lado, tiene que alcanzar al mercado de la IA, y por otro, también tiene que gastar mucho dinero para ampliar su capacidad.
Habiendo invertido tanto, la gran pregunta para el mercado es cuándo todo eso se convertirá realmente en beneficios.
Creo que el mayor problema de Intel ahora no es que no tenga ninguna oportunidad en IA, sino que la transformación necesita tiempo y la inversión es enorme, mientras que el mercado ya ha empezado a perder la paciencia con la velocidad de su recuperación.
Lo que habrá que mirar a continuación no es solo cuánto puede crecer el negocio de IA, sino si puede convertir ese crecimiento realmente en beneficios, y cuándo podrá mejorar el flujo de caja.
¿Crees que esta caída de Intel fue una reacción exagerada del mercado, o realmente necesita más tiempo para completar su transformación? ¡Cuéntame tu opinión👇