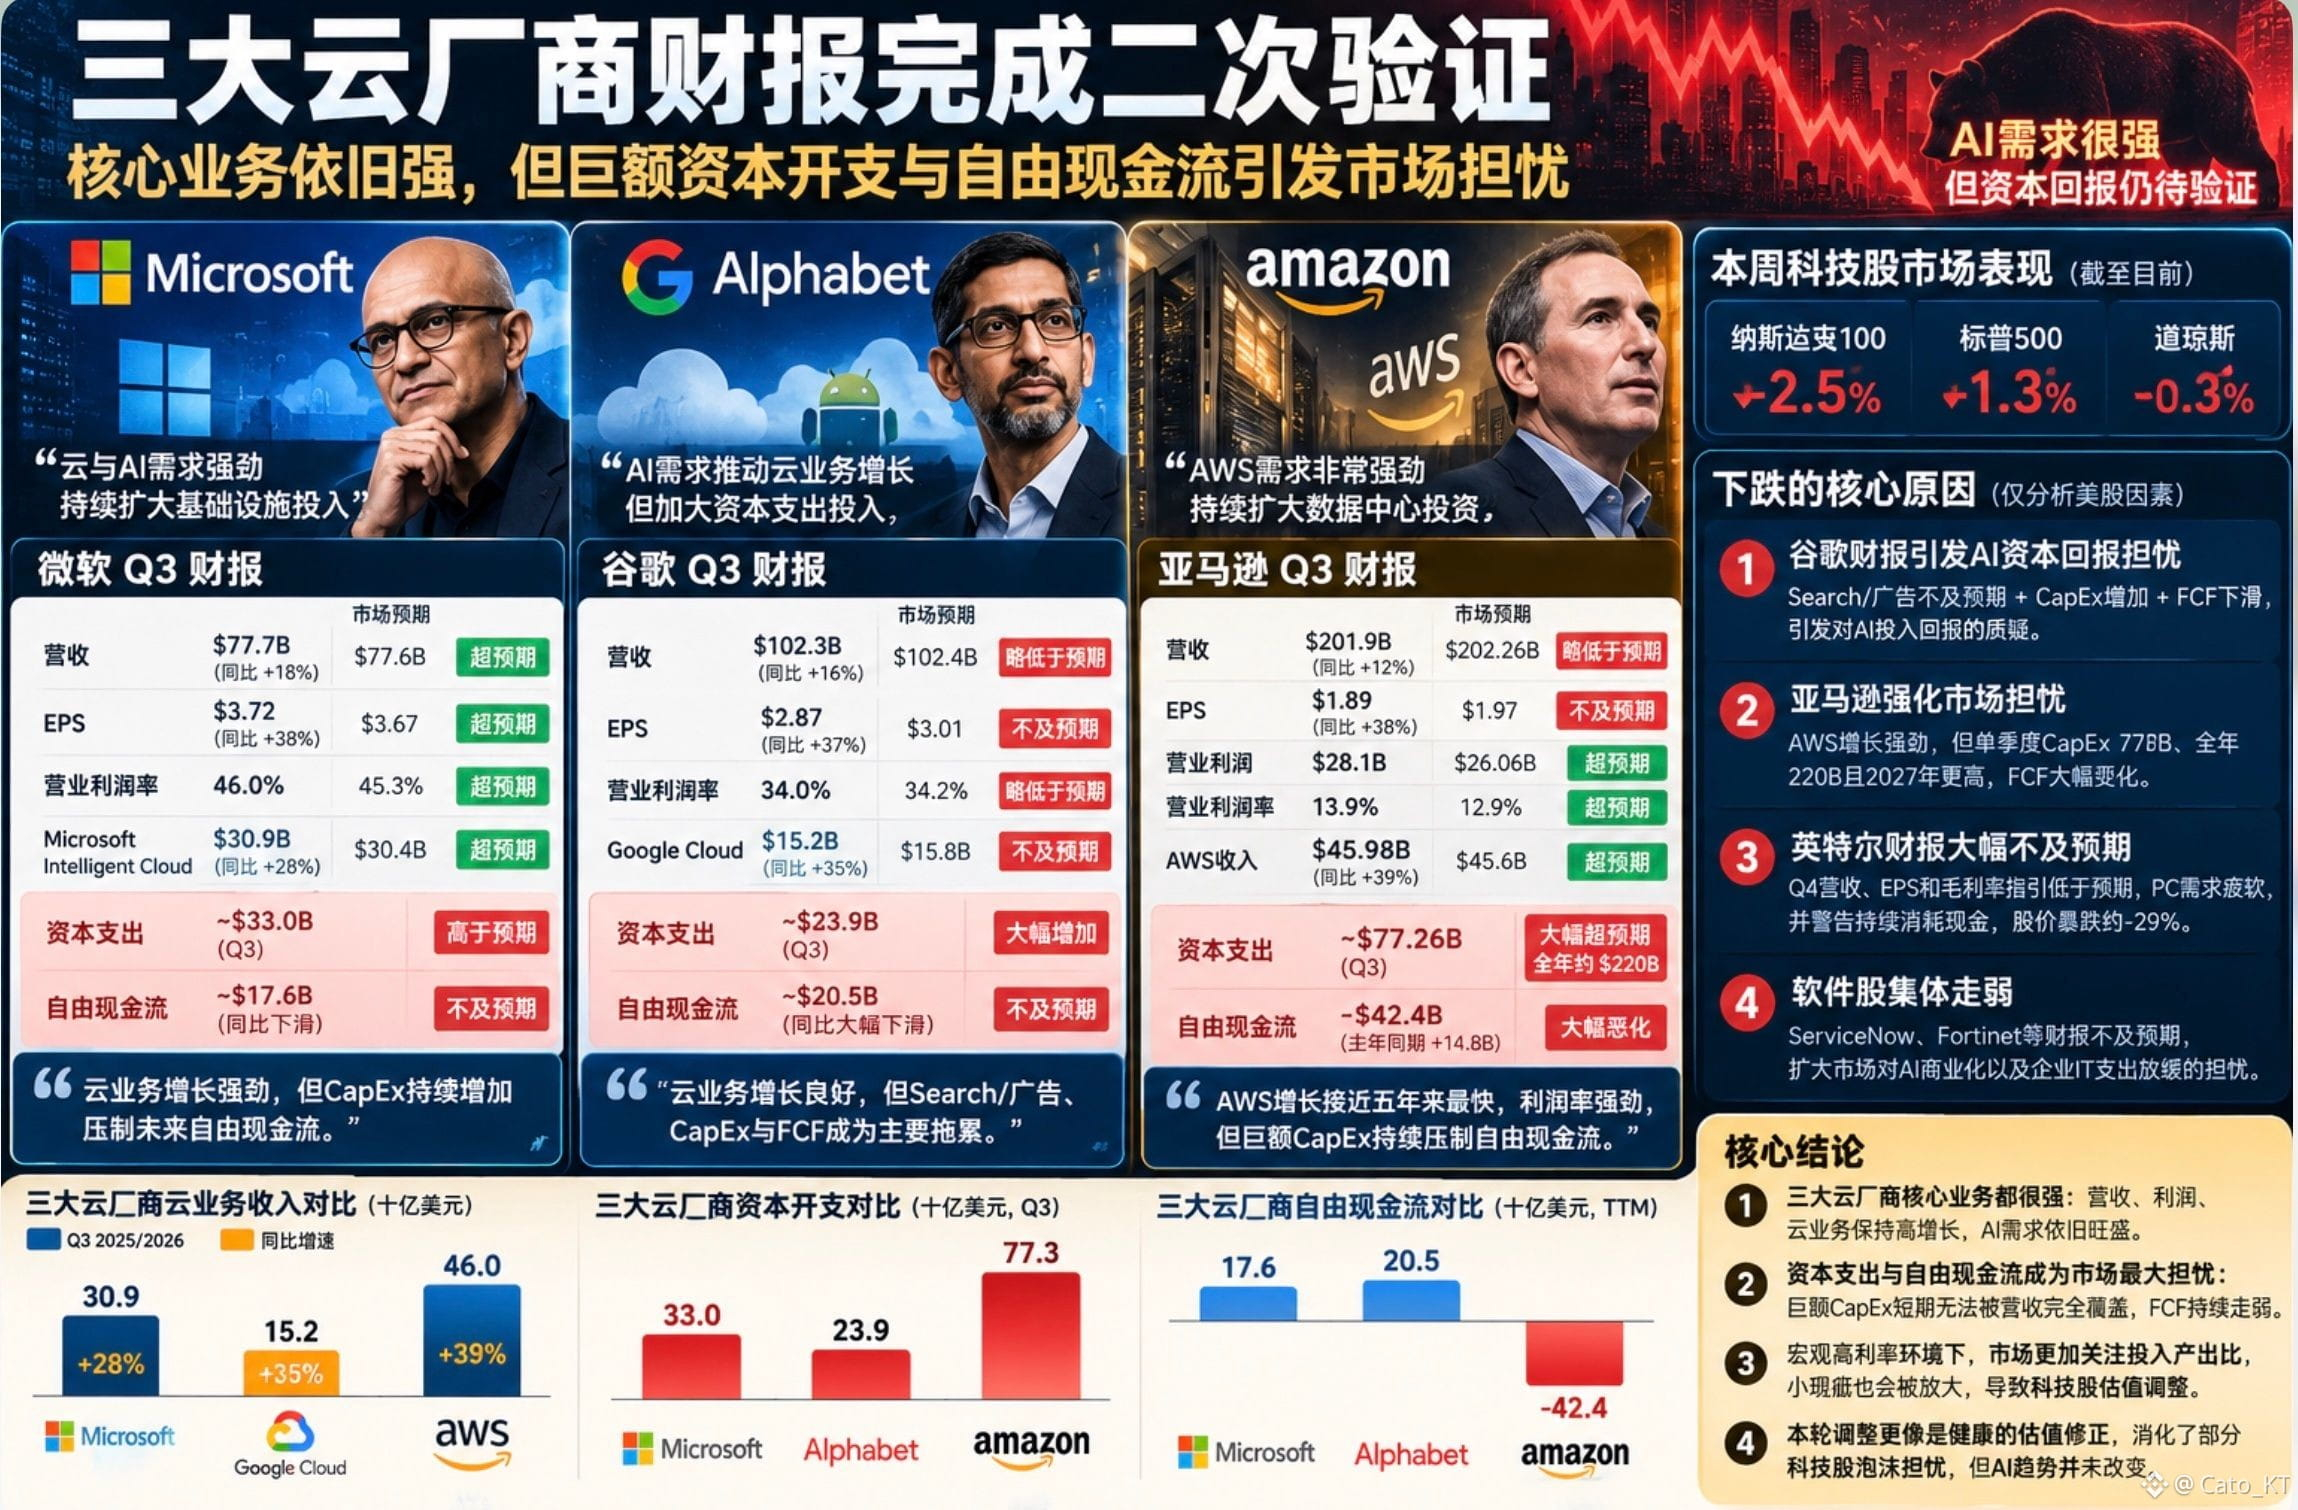
¿Cuál es el verdadero problema detrás del desplome del 29 % de las acciones de Intel?
Hagamos un breve repaso de los resultados financieros publicados de madrugada el $INTC . En pocas palabras, los resultados del tercer trimestre fueron buenos, pero se rebajaron ampliamente las previsiones de ingresos y rentabilidad para el cuarto trimestre, así como las de todo el negocio de PC.
En una época en la que todos compiten por crecer a toda velocidad, no crecer de forma explosiva sería aceptable, pero rebajar drásticamente las previsiones es otra cosa: el mercado no va a aceptar la valoración actual. Sin embargo, este es solo uno de los principales factores.
Por otro lado, el negocio principal de PC se debilitó de repente, mientras que la demanda de IA y centros de datos se disparó. Sin embargo, Intel no pudo convertirla plenamente en ingresos debido a los cuellos de botella en la cadena de suministro y la capacidad de producción.
A esto se sumaron un accidente en una fábrica en Israel, las garantías de precios de la memoria y el consumo de efectivo derivado de la expansión de la capacidad. Como resultado, se rebajaron considerablemente a la vez las previsiones de ingresos, margen de beneficio y BPA para el cuarto trimestre.
En resumen, el negocio principal actual de Intel se ha visto perjudicado por factores externos y, por ahora, la compañía tampoco puede aprovechar el auge de la IA. Esto ha provocado directamente un ajuste de valoración a gran escala.
Por supuesto, el cuarto trimestre será clave para Intel. Tras este importante ajuste de valoración, ¿seguirá deteriorándose el negocio? ¿Podrá salir rápidamente de esta situación y volver a la corriente principal en la era de la IA? Esos serán los aspectos clave que el mercado seguirá de cerca. #