

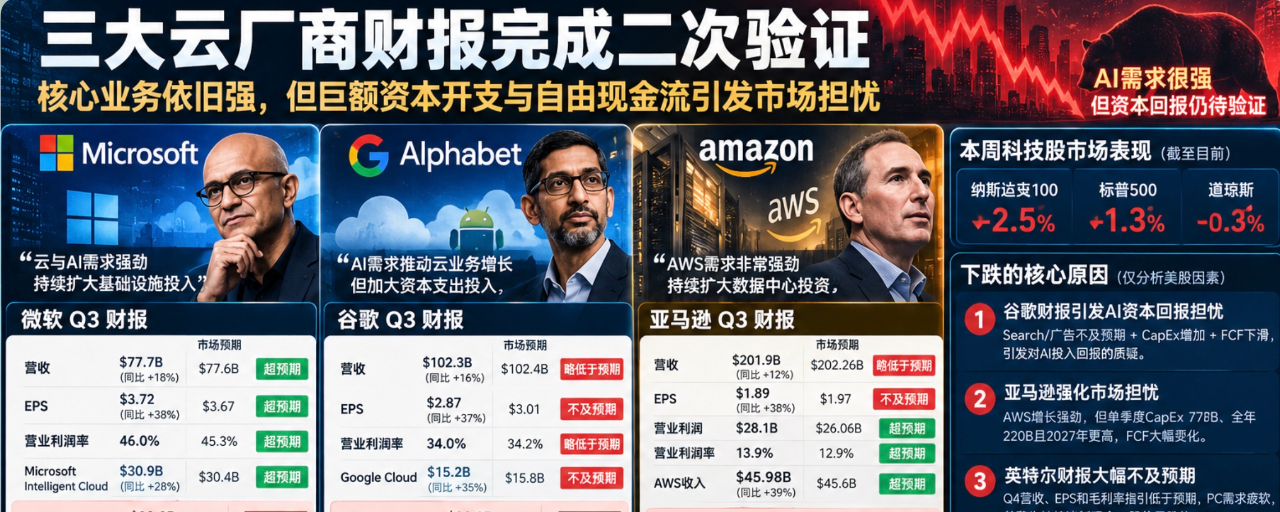

Repasemos los resultados financieros de Amazon: el negocio principal sigue siendo sólido y la rentabilidad también es buena, pero el gasto de capital y el flujo de caja libre siguen mostrando un fuerte desequilibrio.
Como ya comenté ayer, esta semana presentan resultados los tres gigantes de la nube: Google, Microsoft y Amazon. Amazon cierra la ronda y sus resultados sirven más bien como una segunda validación de la lógica comercial de la IA de Google y Microsoft. El resultado también está claro: Amazon tampoco alcanzó las expectativas del mercado para este trimestre.
Ingresos: 201,9B, dentro del rango de 201-203B y ligeramente por debajo de las expectativas del mercado; aprobado. El beneficio operativo fue de 28,1B y el margen operativo, del 13,9%, ambos máximos históricos para Amazon. Los ingresos en general crecieron con rapidez y el beneficio aumentó con mucha fuerza.
Gasto de capital de IA: el gasto de capital del tercer trimestre fue de 77,26B, muy por encima de las expectativas previas del mercado. El gasto de capital trimestral superó en 20B lo previsto, el gasto de capital total quedó fijado en 220B y, además, se elevó la previsión de gasto de capital para 2027 #亚马逊盘前下跌约7%
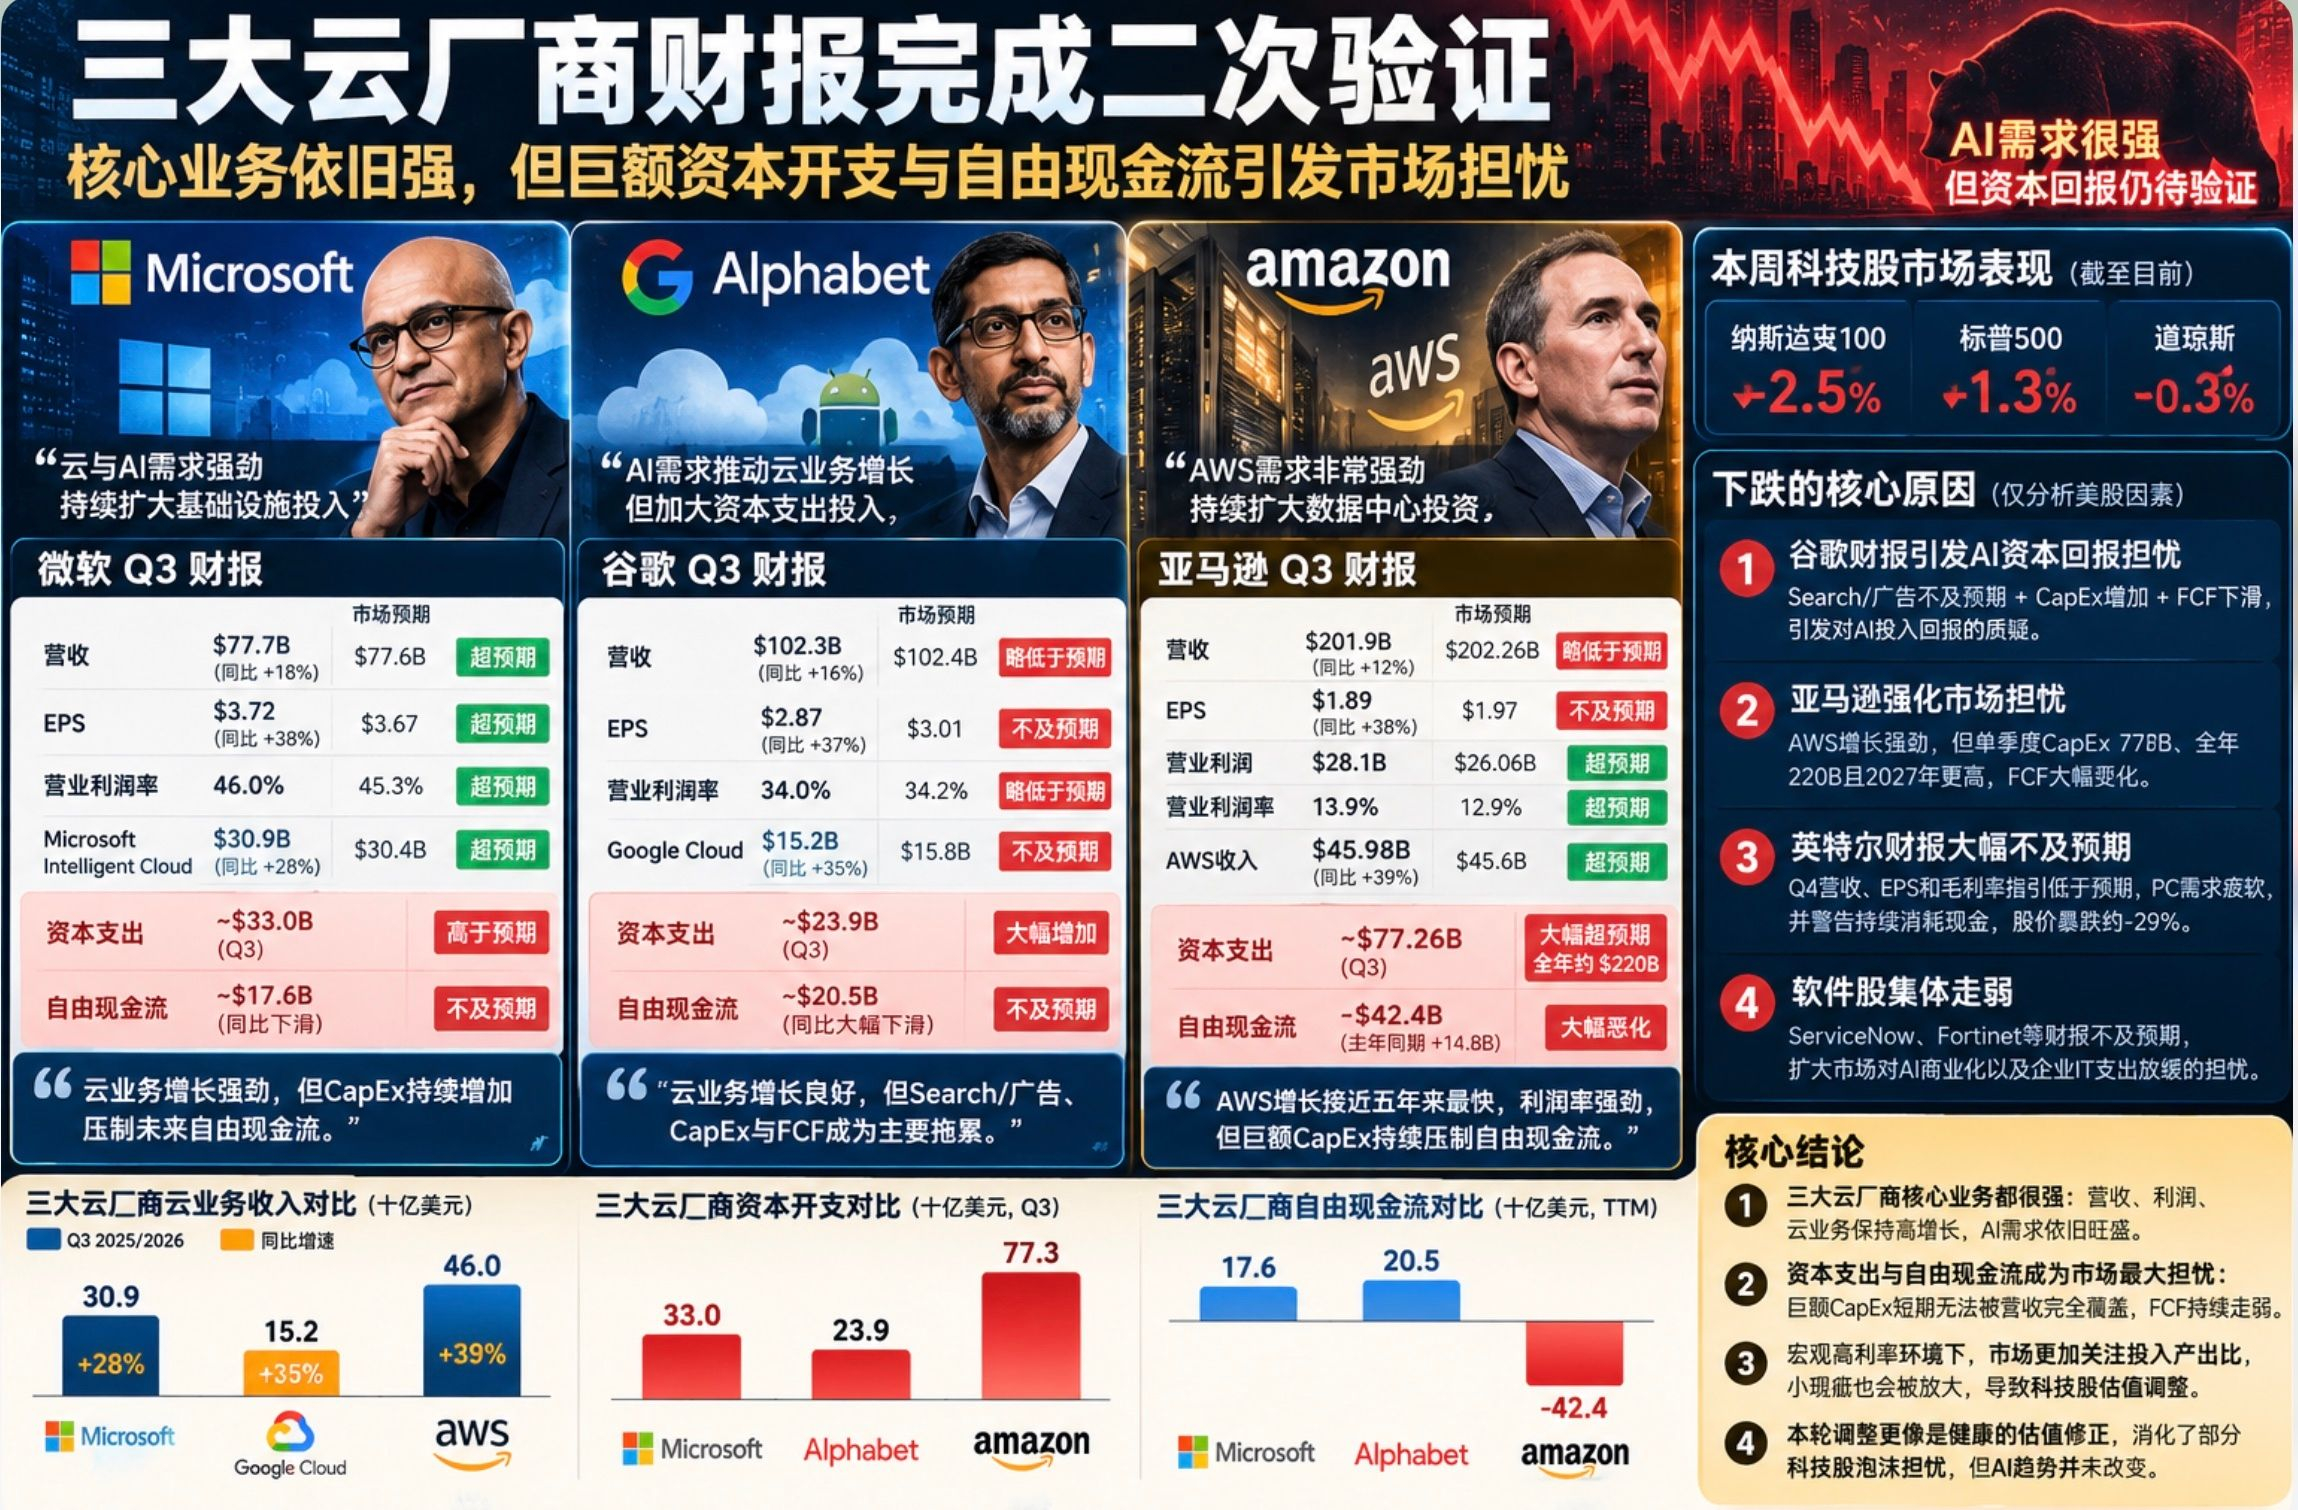
Flujo de caja libre: -42,4B, frente a los 14,8B del mismo periodo del año pasado; un deterioro de 57,2B en un año. La clave no es un problema del flujo de caja operativo, sino que este no alcanza a cubrir el gasto de capital, lo que comprime el flujo de caja libre.
Previsiones futuras: moderadas a corto plazo, pero muy agresivas a largo plazo. Para el cuarto trimestre, se prevén ingresos de 240-247B, un crecimiento interanual del 12%-16%. El punto medio, 243,5B, está ligeramente por debajo de los 244,5B que esperaba el mercado. Sin embargo, la previsión de beneficios se mantiene entre 28,5B y 33,5B, bastante mejor que los 25B previstos el año pasado. Está claro que Amazon no está dando señales de un deterioro de los beneficios. En cuanto a AWS, la previsión a largo plazo es un crecimiento superior al 40% en 2027 y de alrededor del 40% en 2028, una perspectiva muy agresiva para su negocio principal.
AWS: el dato estrella del informe de resultados. El ritmo de crecimiento del negocio se ha acelerado y ya se acerca al máximo de los últimos cinco años. Que una empresa tecnológica de semejante tamaño aún pueda crecer a un ritmo del 40% significa que la demanda de la nube con IA no se limita a un crecimiento impulsado por una base de comparación favorable, sino que está experimentando una explosión. Además, los beneficios son realmente sólidos: los ingresos crecieron un 39% y el beneficio operativo aumentó un 55%.
Resumen:
En realidad, los resultados de Amazon no fueron nada malos; de hecho, fueron mejores que los de Google. Sin embargo, ambas se enfrentan al mismo primer problema: a corto plazo, los ingresos no pueden seguir el ritmo del gasto de capital en las cuentas, por lo que el flujo de caja libre sigue debilitándose e incluso empeora.
Así que, si consideramos los resultados de Amazon como una segunda validación de los de Google y Microsoft, está claro que esta segunda validación amplificó las preocupaciones generadas por los resultados de Google. Además, Intel publicó sus resultados al mismo tiempo: hasta ahora, son los peores de este trimestre y arrastraron al mercado a la baja.
Al repasar los resultados de las tres empresas de servicios en la nube de esta semana, vemos que sus negocios principales están en buena forma y que tanto los ingresos como los beneficios mantienen un buen ritmo de crecimiento. Sin embargo, la presión del entorno macroeconómico ha llevado al mercado a preocuparse demasiado por el elevado gasto de capital futuro, lo que ha provocado ajustes en las valoraciones. En realidad, esto también puede ser saludable: al menos ha disipado las preocupaciones sobre una burbuja en las acciones tecnológicas.
Dicho sin rodeos: con los tipos de interés altos, el dinero de todos vale más. Por eso, los pequeños defectos de antes se amplifican este trimestre y las imperfecciones menores se convierten en un factor decisivo que hunde las cotizaciones a corto plazo.