


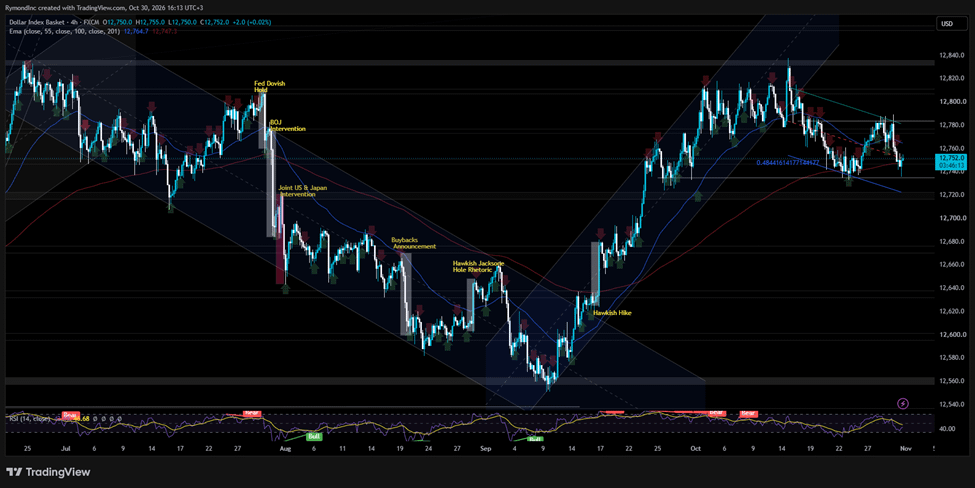
El índice del dólar estadounidense cayó el viernes a alrededor de 101,8, registrando su tercera pérdida diaria consecutiva. Aun así, la divisa va camino de anotar su segunda ganancia mensual consecutiva, tras subir casi un 2 % en septiembre.
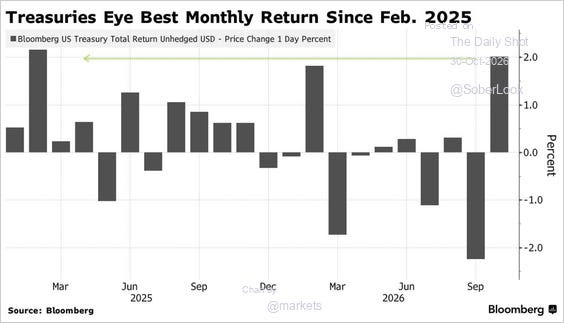
Los bonos hicieron el trabajo. Una venta masiva mundial de acciones tecnológicas y de IA llevó a los inversores a buscar refugio, y lo encontraron en los bonos del Tesoro, cuyos rendimientos bajaron ante la avalancha de compradores. Esta vez, la demanda de activos refugio no favoreció al dólar. Los bonos del Tesoro repuntaron mientras la venta masiva de acciones tecnológicas impulsada por la IA reforzaba la demanda de activos refugio, lo que encamina al índice de referencia hacia su mejor desempeño mensual desde febrero de 2025.
Los resultados de esta semana encendieron la mecha. Alphabet cayó cerca de un 12% el jueves tras no alcanzar las previsiones ni de beneficios ni de ingresos. Intel y Amazon presentaron sus propios resultados, y en las operaciones previas a la apertura del viernes, Intel bajaba más de un 25% y Amazon, cerca de un 7%. Tres empresas distintas, una misma inquietud: cuánto tiempo seguirán los inversores financiando un gasto en IA de esta magnitud sin que haya un rendimiento más claro.
Sin embargo, muchos analistas todavía creen que el dólar puede seguir subiendo. El mayor impulso podría venir de la propia Fed. Se espera que las autoridades vuelvan a subir las tasas una vez que hayan pasado las elecciones de mitad de mandato. El presidente Kevin Warsh reforzó esa expectativa en su rueda de prensa al decir que el comité había dejado clara su «disposición a actuar», aunque no dio ninguna señal firme sobre diciembre.
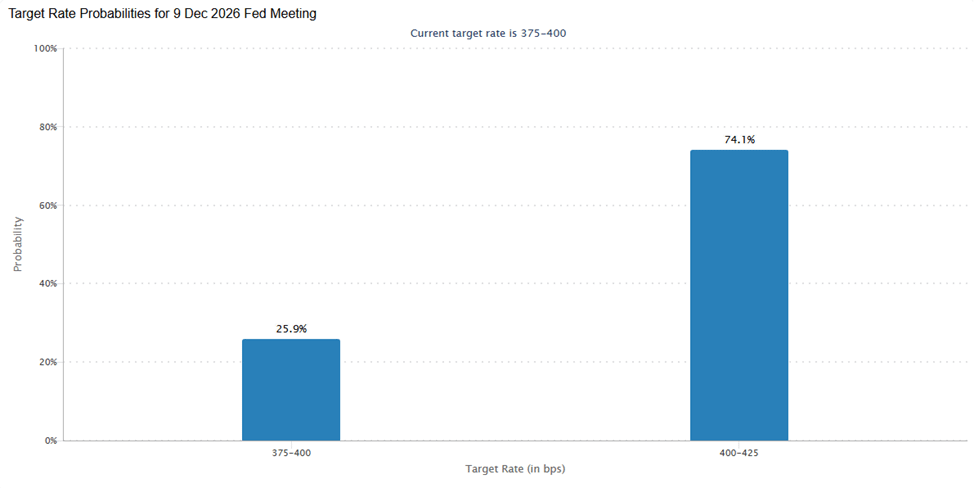
El miércoles, la Fed mantuvo su tasa de política monetaria entre el 3,75% y el 4%, aunque la gobernadora Lisa Cook y la presidenta de la Fed de Cleveland, Beth Hammack, votaron a favor de una subida de un cuarto de punto. Según la herramienta FedWatch de CME, los operadores de futuros ahora calculan en torno a un 75% la probabilidad de una subida en diciembre.
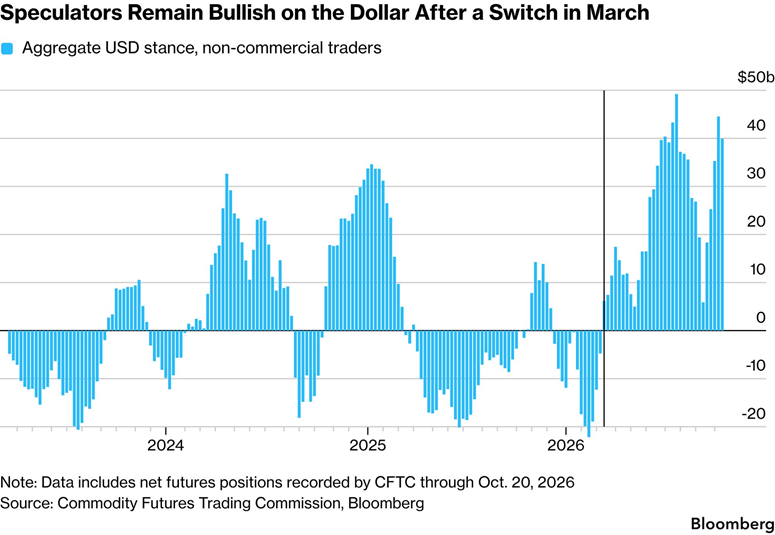
La subida de septiembre, la primera de la Fed en tres años, dio al billete verde su mejor mes desde marzo, según los cálculos de Bloomberg. Los grandes inversores no han dado marcha atrás. Según datos de la CFTC hasta la semana del 20 de octubre, los gestores de activos y otras cuentas no comerciales mantenían apuestas por casi 40.000 millones de dólares a favor de un dólar más fuerte.
La información de Bloomberg añade un matiz: la racha del dólar podría tener suficiente impulso como para ignorar por completo el resultado electoral. Según esta lógica, las tasas altas y el auge del gasto vinculado a la IA siguen atrayendo dinero a EE. UU., aunque las elecciones dejen a Washington con un Congreso dividido.
Andreas Koenig, director global de divisas de Amundi, señala que EE. UU. es el centro del crecimiento de la IA, donde el gasto de capital, los márgenes y los beneficios empresariales parecen sólidos, con el diferencial de tasas como apoyo adicional. Alex Cohen, estratega de Bank of America, considera que los riesgos se inclinan a favor de que el dólar mantenga su fortaleza hasta fin de año.
El crecimiento da otro argumento a los alcistas
Los datos económicos tampoco han debilitado ese argumento. La producción de EE. UU. creció a una tasa anualizada del 3,4% en el tercer trimestre, según la estimación preliminar de la Oficina de Análisis Económico, frente al 2,2% del segundo trimestre. El gasto de los consumidores aportó 2,52 puntos porcentuales; la inversión fija, 1,66; los inventarios, 1,61; y el gasto público, 0,90. Las exportaciones netas restaron 3,32 puntos, al dispararse las importaciones.
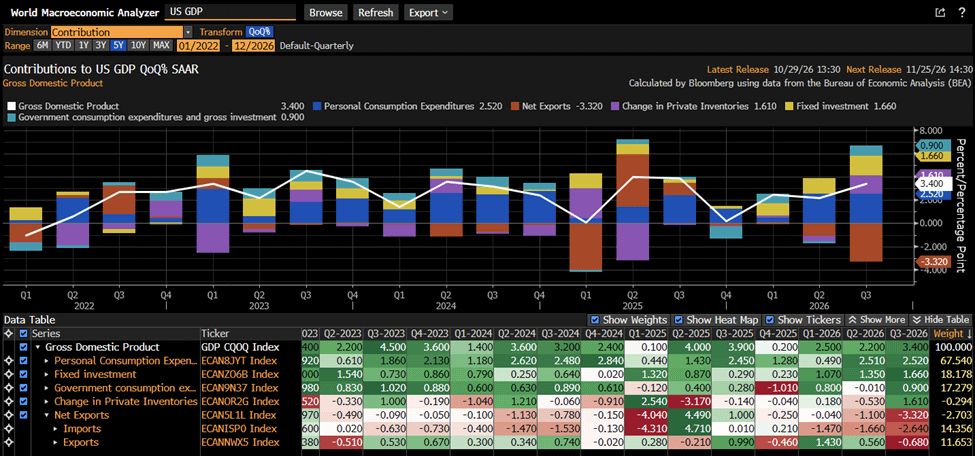
Los inventarios suelen devolver lo que aportan, así que conviene tomar esa parte con cautela. Aun así, el informe muestra una economía que llega al cuarto trimestre con más impulso que el que tuvo durante el segundo.
Otros bancos centrales suben las tasas, pero la brecha sigue siendo amplia
Otros bancos centrales también están subiendo las tasas. El Banco Central Europeo, por ejemplo, mantuvo su tasa de depósito en el 2,5% el jueves, tras subirla en septiembre, y los mercados se inclinan por otra subida en diciembre. Aun así, el rango objetivo de la Fed está muy por encima, y los operadores de divisas no dejan de fijarse en esa brecha.
El estratega de Citigroup Daniel Tobon cree que el BCE podría llegar con el tiempo a un punto de «efectos secundarios negativos» que lo obligue a dar marcha atrás, un escenario que favorecería al dólar frente al euro. Tobon, que desde enero ha promovido una apuesta a la baja por el euro frente al dólar, considera que el balance de la nueva información se inclina a favor del dólar.
Se avecina un bloqueo político y el dólar quizá no se inmute
El índice Bloomberg Dollar Spot tocó a principios de este mes su nivel más alto desde mayo de 2025, impulsado por datos de inflación que superaron las previsiones. Los gestores de fondos y los estrategas de divisas no esperan que cambien los factores que han impulsado esa subida, independientemente del resultado de la votación del 3 de noviembre.
Los bajistas del dólar de Wall Street dan marcha atrás
Morgan Stanley ya cambió de bando. Durante meses, sus estrategas sostuvieron que el dólar se debilitaría en la segunda mitad del año. Luego, en una nota del mes pasado encabezada por David Adams, retiraron su pronóstico y admitieron: «Nos equivocamos». Los convencieron los mayores diferenciales de tasas de interés y la solidez del crecimiento de EE. UU. Ahora, el banco prevé que el dólar se mantenga fuerte hasta fin de año y durante 2027.
La demanda de refugio es el otro factor, según Daragh Maher, de HSBC. Cuando parece que el mundo se está desmoronando, dijo, el dinero fluye hacia el dólar y la narrativa de la devaluación queda relegada. La calificó de una de esas verdades incuestionables del mercado que se mantienen firmes: «El dólar es tu refugio». Las operaciones del viernes.
Los precios de las opciones apuntaban en la misma dirección cuando Bloomberg los analizó el mes pasado. Los risk reversals, que comparan la demanda de apuestas alcistas y bajistas, favorecían al dólar en todos los vencimientos.
Ese cambio va en contra de dos años de opinión generalizada. Los aranceles desataron fuertes llamados a reducir la dependencia del dólar, y la deuda nacional, que ya supera los 40 billones de dólares, alimentó la llamada apuesta por la devaluación: la idea de que la laxitud fiscal está erosionando el valor del dinero y de los bonos del gobierno, en beneficio del oro y otros activos similares.
Y luego está Irán y el 3 de noviembre
El contexto geopolítico se vuelve cada vez más tenso. The Wall Street Journal informó que el almirante Brad Cooper, jefe del Mando Central de EE. UU., informó el jueves al presidente Donald Trump sobre opciones militares para Irán. Cooper viajó en persona, algo inusual en su caso. El secretario de Defensa Pete Hegseth y el jefe del Estado Mayor Conjunto, el general Dan Caine, también estaban presentes, según informó el Journal, citando a funcionarios estadounidenses y otras personas con conocimiento directo del asunto, mientras Washington sopesa reanudar operaciones de combate a gran escala.
La imagen por sí sola ha alimentado las especulaciones de que el gobierno se acerca a una nueva intervención. Las capitales del Golfo también están recibiendo su propio mensaje. Funcionarios del gobierno de Trump han dicho a los países árabes del Golfo que se preparen para una campaña breve e intensa una vez que terminen las elecciones de mitad de mandato, informó el Journal.
Trump no ha descartado la idea. En un mitin en Florida el viernes pasado, recordó la intensa campaña de EE. UU. e Israel de principios de este año, a la que Washington llama Furia Épica, y dijo que EE. UU. podría lanzar «otra pequeña Furia Épica» si Irán no llega a un acuerdo.
Según Noah Buffam, estratega de CIBC Capital Markets, lo que Trump haga con Irán una vez contados los votos podría ser lo que más importe para las divisas. El mercado espera en general que la agresividad de EE. UU. aumente de forma sustancial después de las elecciones de mitad de mandato, dijo, pero CIBC no está tan convencido. Si la acción militar resulta ser limitada, la firma cree que el dólar podría caer junto con el petróleo.
Esa respuesta no llegará antes del martes. Y quizá tampoco justo después. Los inversores también se preparan para un resultado electoral dividido, el tipo de estancamiento legislativo que normalmente no favorece al billete verde, y las encuestas sugieren que los demócratas podrían hacerse con al menos una cámara del Congreso.