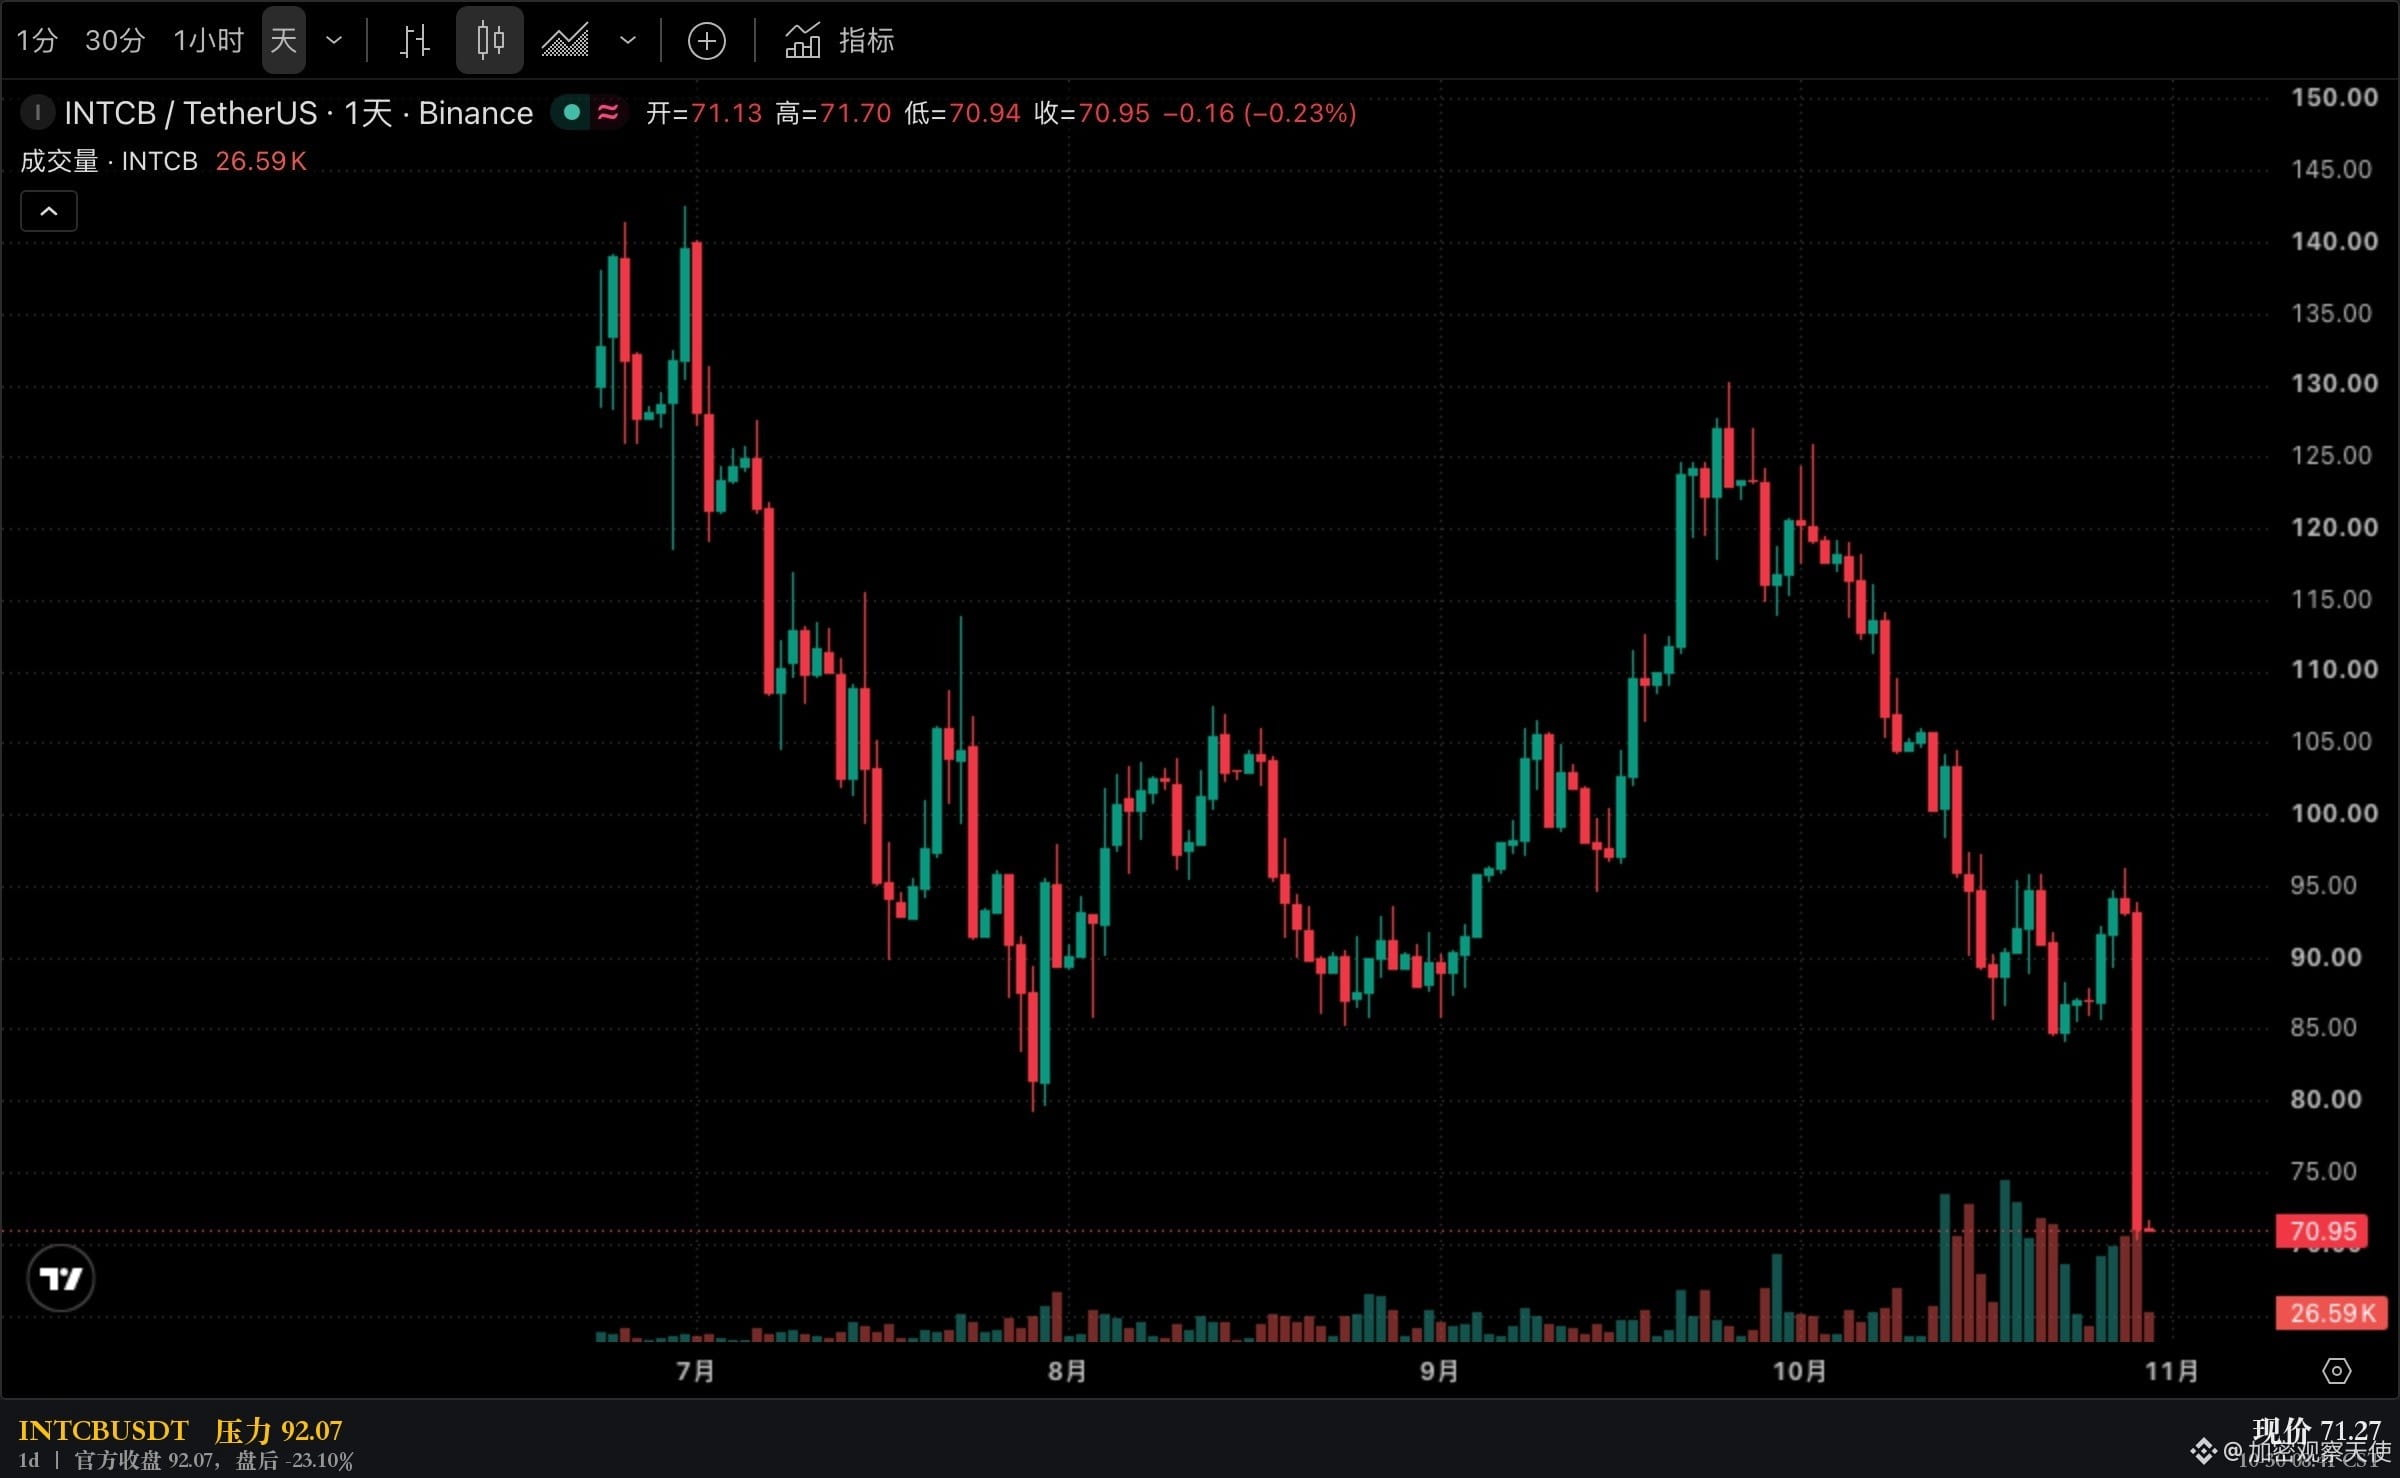
Ingresos del tercer trimestre: 16.500 millones de dólares, un 21 % más interanual. Los ingresos, el margen bruto y el beneficio por acción superaron las previsiones. Para el cuarto trimestre, la previsión se recortó a entre 15.000 y 16.000 millones; tras el cierre, la acción cayó un 23 %. El mercado no está vendiendo este trimestre, sino el próximo.
Pero al desglosar los tres segmentos, los motivos del recorte no encajan.
Centros de datos e IA: 7.300 millones, un 78 % más interanual; el trimestre más rápido en quince años. Clientes: 8.100 millones, un 5 % menos interanual. Fundición: 6.700 millones, un 58 % más.
Un segmento se duplica y otro se contrae, pero el total caería un 6 % respecto al trimestre anterior. Esto no parece un máximo de demanda.
El beneficio operativo fue de 2.522 millones, frente a 683 millones en el mismo periodo del año pasado: 3,7 veces más. El flujo de caja operativo fue de 5.100 millones.
Las operaciones están mejorando, pero la acción cae. Ambas cosas pueden ser ciertas a la vez.
La previsión del beneficio por acción para el cuarto trimestre es de 0,10 dólares; 0,25 dólares según los principios no GAAP. En el tercer trimestre fue de 0,60 dólares. La misma empresa, y tres meses después queda solo una sexta parte. Es la línea más llamativa de todo el informe de resultados.
La propia empresa tampoco dijo que la demanda hubiera tocado techo. Las palabras exactas del CEO fueron que se liberaría más suministro para satisfacer la demanda extraordinaria de la serie Xeon. En el mismo pasaje, el CFO admitió que la desaceleración de los PC duraría al menos hasta la primera mitad del año que viene.
Juntas, esas dos frases dan un sujeto al recorte de la previsión. Los PC lastran; faltan Xeon.
Las cuentas también cuadran. El punto medio de la previsión es de 15.500 millones, 1.000 millones menos que en el tercer trimestre. Si se calcula que el segmento de clientes también cae un 5 % respecto al trimestre anterior, la reducción sería de solo 400 millones. Los 600 millones restantes del déficit no se explican por los PC.
Así que o bien los centros de datos dejan de crecer respecto al trimestre anterior, o bien el suministro está realmente limitado. La empresa se decantó por esta última explicación.
Lo que no tengo claro es que nadie pueda verificar esa atribución. Es la versión de la dirección, no un dato de terceros. Tiene sentido, pero no se puede demostrar.
Lo que vale la pena recordar es esta estructura. Cuando se recortan las previsiones, primero hay que ver qué segmento está cayendo; luego, a quién atribuye la empresa la causa; y solo al final, cuánto cayó la acción.
Cualquier episodio de «resultados por encima de lo esperado, pero fuerte caída de la acción» termina planteando la misma pregunta: el mercado está poniendo precio al próximo trimestre, no a este informe de resultados.
Porque los resultados reflejan el pasado; las previsiones son las que fijan el precio.
Intel $INTCB sigue esta acción: el 10-29 cerró oficialmente a 92,07 y cayó a 70,87 tras el cierre. #美股 Para esta temporada de resultados, vale la pena guardar un ejemplo de este tipo: «tres indicadores por encima de las previsiones, pero caída del 20 % tras el cierre».
¿A qué lado le darías más crédito: a este trimestre, que superó las previsiones en los tres indicadores, o al próximo, con una previsión recortada a 15.000 millones?
Datos: SEC EDGAR 8-K, CIK 0000050863, 2026-10-29; texto original del Exhibit 99.1.
La cotización del token corresponde a una captura de Binance del 10-30 a las 08:41 CST; el cierre oficial se obtuvo de CNBC.
Lo anterior es una recopilación de datos de informes públicos y un análisis personal. No constituye asesoramiento de inversión.