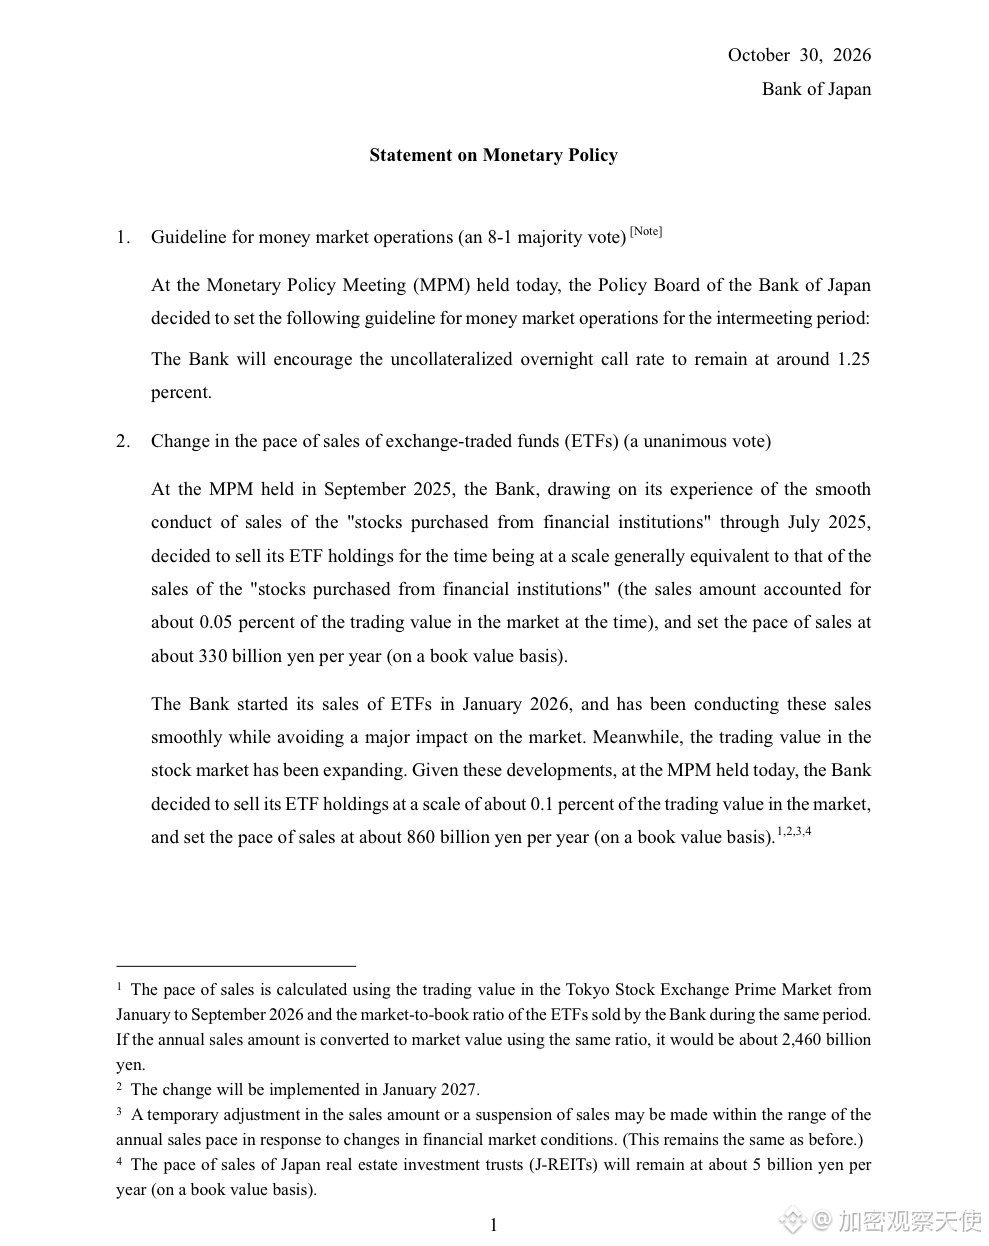
El Banco de Japón mantuvo hoy los tipos en el 1,25%, pero elevó a 2,6 veces el ritmo de venta de acciones.
El mercado se fija en la primera frase; lo que realmente está descontando es la segunda.
Ocho miembros votaron a favor y uno en contra. El disidente, Hajime Takata, propuso un 1,5%, pero la propuesta fue rechazada.
Otra medida se aprobó por unanimidad. #日本央行 elevó la escala de ventas de ETF del 0,05% al 0,1% del volumen negociado en el mercado, y de 330.000 millones a 860.000 millones de yenes anuales, calculados según su valor contable.
A valor de mercado, eso equivale a 2,46 billones de yenes. Entrará en vigor en enero de 2027. En cuanto a los J-REIT, se mantiene sin cambios la cifra de 5.000 millones de yenes anuales.
Los tipos son el precio; las ventas, la cantidad.
Si se mezclan ambas cosas, se llega a la conclusión de que «el Banco de Japón está relajando su política».
El Nikkei no lo ve así: cerró con una caída del 2,1%, en 63290.11. El TOPIX solo bajó un 1,0%. La caída del índice fue el doble que la del índice amplio: la presión vendedora se concentró en los valores de mayor peso, no hubo una huida generalizada del mercado.
El propio Banco de Japón ya había hecho algo parecido.
En septiembre de 2025 fijó la cifra de 330.000 millones; empezó a vender en enero de 2026. Pasaron cuatro meses entre la decisión y su ejecución.
Esta vez la decisión se tomó hoy y se ejecutará en enero de 2027: dos meses de intervalo.
El volumen es 2,6 veces el original y el plazo de aviso se reduce a la mitad. Las mismas personas, la misma herramienta, trece meses.
Busquemos otra referencia anterior. El comunicado de la Reserva Federal del 20 de septiembre de 2017 decía que «la reducción del balance comenzaría en octubre»: pasaron once días entre el anuncio y la puesta en marcha.
En ambos casos se trata de vender activos de vuelta al mercado: en uno, se avisó con once días; en el otro, con dos meses.
La diferencia no está en quién va más rápido, sino en quién avisa antes al mercado.
Lo que sí se ve es que ha cambiado quién ocupa el lugar del comprador marginal. Antes compraba el banco central; ahora vende, y alguien tendrá que absorber lo que queda en medio.
El día que el Nikkei cerró a la baja, $BTC también caía: a las 16:00 estaba en 78076, por debajo del nivel de la misma hora del día anterior.
Japón añade una oferta anual de acciones de 2,46 billones de yenes, y el presupuesto global de riesgo tampoco es tan holgado como para ignorarlo.
Si la cifra de 860.000 millones es realmente grande o no, la respuesta no está en el comunicado. No se ha revelado el saldo de ETF en cartera, así que no se puede calcular cuántos años llevará venderlos a este ritmo. La dirección tiene sentido, pero no se puede verificar la magnitud.
Ajustar precios lleva unos minutos; absorber ese volumen es cuestión de años.
¿Entendió el mercado este comunicado del Banco de Japón o solo leyó la primera mitad?
Datos: comunicado original del Banco de Japón del 2026-10-30.
El Nikkei y el TOPIX corresponden al cierre del 10-30; datos de cotización citados de la bolsa.
Comunicado original de la Reserva Federal del 2017-09-20; $BTC corresponde al mercado spot de Binance a las 16:07 CST.
Lo anterior es una recopilación de datos públicos y un análisis personal; no constituye asesoramiento de inversión.