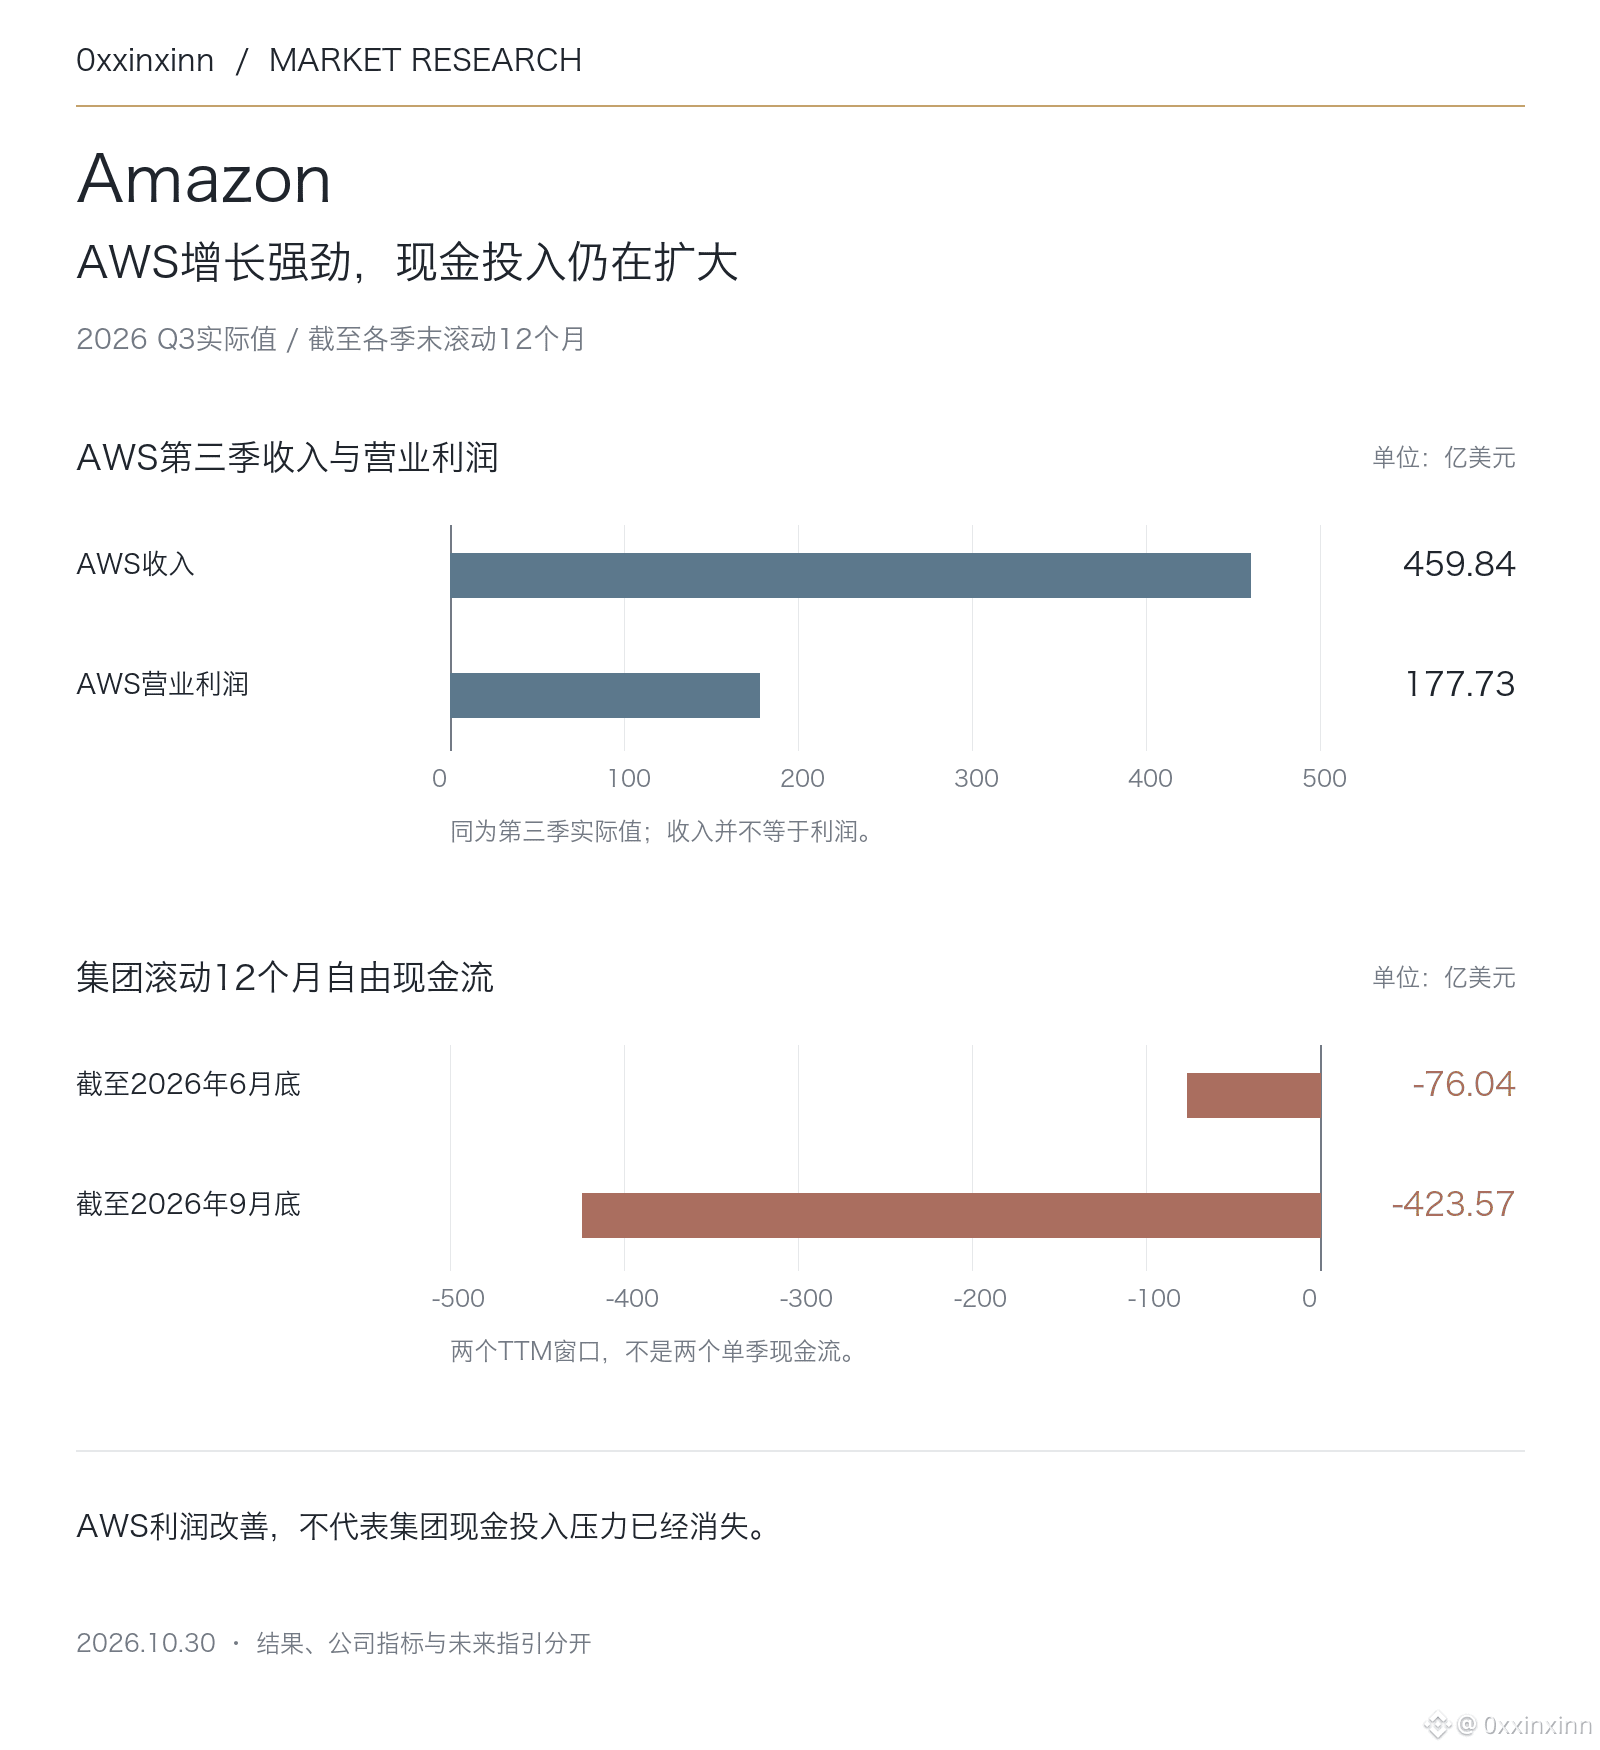
El crecimiento de AWS de Amazon es sólido, pero la evolución de la generación de efectivo del grupo sigue otra trayectoria.
En el tercer trimestre de 2026, los ingresos de AWS fueron de 45.984 millones de dólares, un 39,3 % más que el año anterior; el beneficio operativo fue de 17.773 millones de dólares. El margen operativo del grupo subió al 13,9 %, pero el flujo de caja libre de los últimos 12 meses hasta el 30 de septiembre registró una salida de 42.360 millones de dólares, muy superior a la salida de 7.600 millones de dólares de los 12 meses hasta el 30 de junio. Se trata de dos períodos móviles, no de una salida de efectivo de 42.360 millones de dólares en el tercer trimestre por sí solo.
En esos mismos 12 meses, el flujo de caja operativo fue de 168.300 millones de dólares y el gasto neto en la compra y construcción de equipos, de 210.660 millones de dólares. El crecimiento genera efectivo, pero la expansión consume aún más; es necesario tener en cuenta ambas cosas.
La compañía mantiene su previsión de un gasto de capital en efectivo de unos 220.000 millones de dólares para 2026 y ha ofrecido una previsión para el cuarto trimestre de ventas de entre 240.000 y 247.000 millones de dólares y de beneficio operativo de entre 28.500 y 33.500 millones de dólares. Son previsiones, no resultados ya obtenidos.
El descenso interanual del beneficio neto también se debe al efecto de base elevado por las ganancias de la inversión en Anthropic del año pasado; no puede atribuirse sin más a un deterioro del negocio principal. La clave de ahora en adelante es si el crecimiento de las entregas y los beneficios de AWS puede cubrir gradualmente la inversión en equipos, en lugar de explicar la valoración únicamente con el ritmo de crecimiento del negocio en la nube.
En el tercer trimestre de 2026, los ingresos de AWS fueron de 45.984 millones de dólares, un 39,3 % más que el año anterior; el beneficio operativo fue de 17.773 millones de dólares. El margen operativo del grupo subió al 13,9 %, pero el flujo de caja libre de los últimos 12 meses hasta el 30 de septiembre registró una salida de 42.360 millones de dólares, muy superior a la salida de 7.600 millones de dólares de los 12 meses hasta el 30 de junio. Se trata de dos períodos móviles, no de una salida de efectivo de 42.360 millones de dólares en el tercer trimestre por sí solo.
En esos mismos 12 meses, el flujo de caja operativo fue de 168.300 millones de dólares y el gasto neto en la compra y construcción de equipos, de 210.660 millones de dólares. El crecimiento genera efectivo, pero la expansión consume aún más; es necesario tener en cuenta ambas cosas.
La compañía mantiene su previsión de un gasto de capital en efectivo de unos 220.000 millones de dólares para 2026 y ha ofrecido una previsión para el cuarto trimestre de ventas de entre 240.000 y 247.000 millones de dólares y de beneficio operativo de entre 28.500 y 33.500 millones de dólares. Son previsiones, no resultados ya obtenidos.
El descenso interanual del beneficio neto también se debe al efecto de base elevado por las ganancias de la inversión en Anthropic del año pasado; no puede atribuirse sin más a un deterioro del negocio principal. La clave de ahora en adelante es si el crecimiento de las entregas y los beneficios de AWS puede cubrir gradualmente la inversión en equipos, en lugar de explicar la valoración únicamente con el ritmo de crecimiento del negocio en la nube.