Alphabet, la empresa matriz de $GOOGLB , ha presentado sus resultados del tercer trimestre de 2026.
Los ingresos aumentaron un 25%, hasta los 127.600 millones de dólares.
Los ingresos operativos se dispararon un 30%, hasta los 40.600 millones de dólares.
Y Google Cloud registró un crecimiento explosivo: sus ingresos más que se duplicaron, con un aumento del 103%, hasta los 30.700 millones de dólares, y sus ingresos operativos superaron los 11.000 millones de dólares.
Cifras increíbles para una empresa de este tamaño.
Pero aquí viene la sorpresa: las ganancias por acción cayeron un 26%, de 2,87 a 2,12 dólares.
¿La razón principal?
Una pérdida contable de 8.660 millones de dólares por la revalorización de las inversiones de la empresa, incluida su inversión en SpaceX.
En otras palabras, el negocio principal está creciendo con fuerza, mientras que los cambios en el valor de mercado de ciertas inversiones están lastrando las ganancias declaradas.
Pero hay otra preocupación que inquieta a Wall Street.
Google gastó 51.400 millones de dólares en inversiones de capital en solo tres meses, lo que llevó el flujo de caja libre a un valor negativo de 9.100 millones de dólares.
La dirección espera que el gasto siga aumentando hasta 2027.
Mientras tanto, el crecimiento de los ingresos de Búsqueda se desaceleró del 17 % en el trimestre anterior al 12 %, y Búsqueda sigue financiando gran parte de la expansión de la empresa.
Ahí es donde está la verdadera historia.
El mercado ve una empresa que logra un crecimiento excepcional gracias a la IA, pero que debe seguir gastando decenas de miles de millones de dólares para mantener ese impulso.
A pesar de tener 265.000 millones de dólares en efectivo y valores negociables, la deuda a largo plazo de Alphabet ha alcanzado los 125.000 millones de dólares.
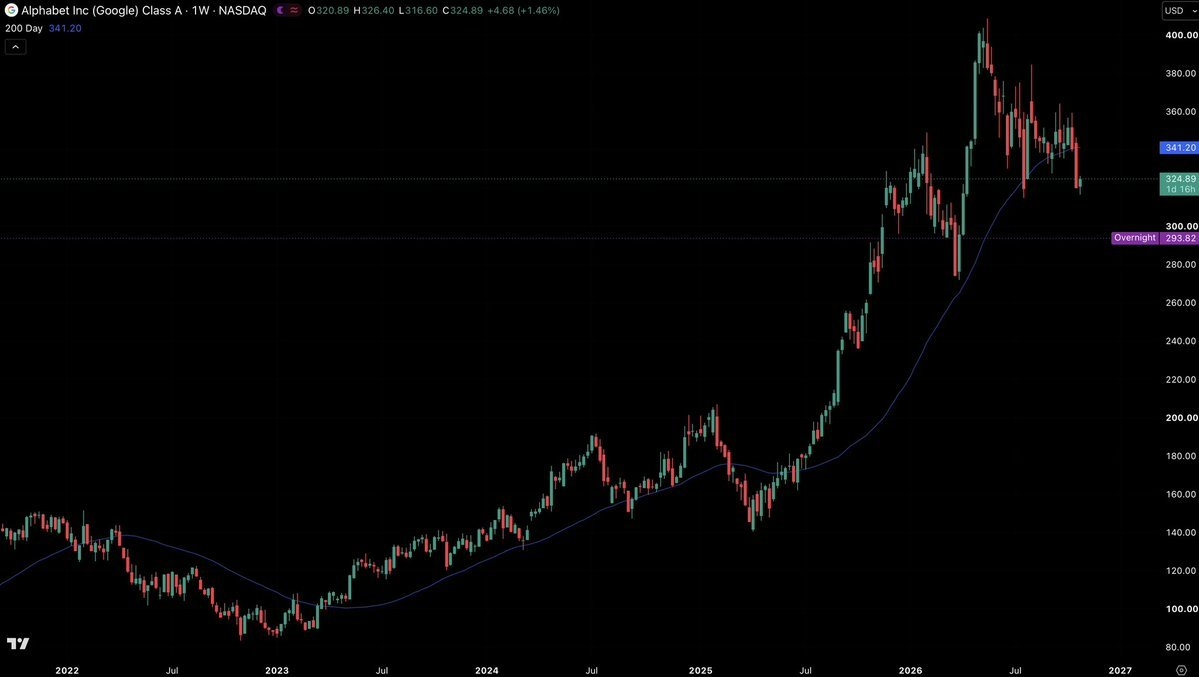
Según los precios citados en el informe, las acciones cotizan ahora cerca de los 293 dólares, aproximadamente un 28 % por debajo de su máximo.
Esto plantea a los inversores una pregunta interesante:
¿Es esta una oportunidad para comprar una empresa cuyos ingresos de servicios en la nube se están más que duplicando, a una valoración más baja?
¿O ha empezado el mercado a preguntarse si las empresas tecnológicas pueden convertir sus enormes inversiones en IA en flujos de caja sostenibles?
Creo que los resultados de Google revelan un cambio importante en la perspectiva de Wall Street sobre el auge de la IA.
Los inversores exigen cada vez más pruebas de que cada dólar que gastan las empresas genera rentabilidad, por impresionante que sea el crecimiento de sus ingresos.