La espiral mortal de los tokens que reparten dividendos y la irrelevancia de gobernanza de los que no: hablemos del callejón sin salida de los tokens de los DEX veteranos
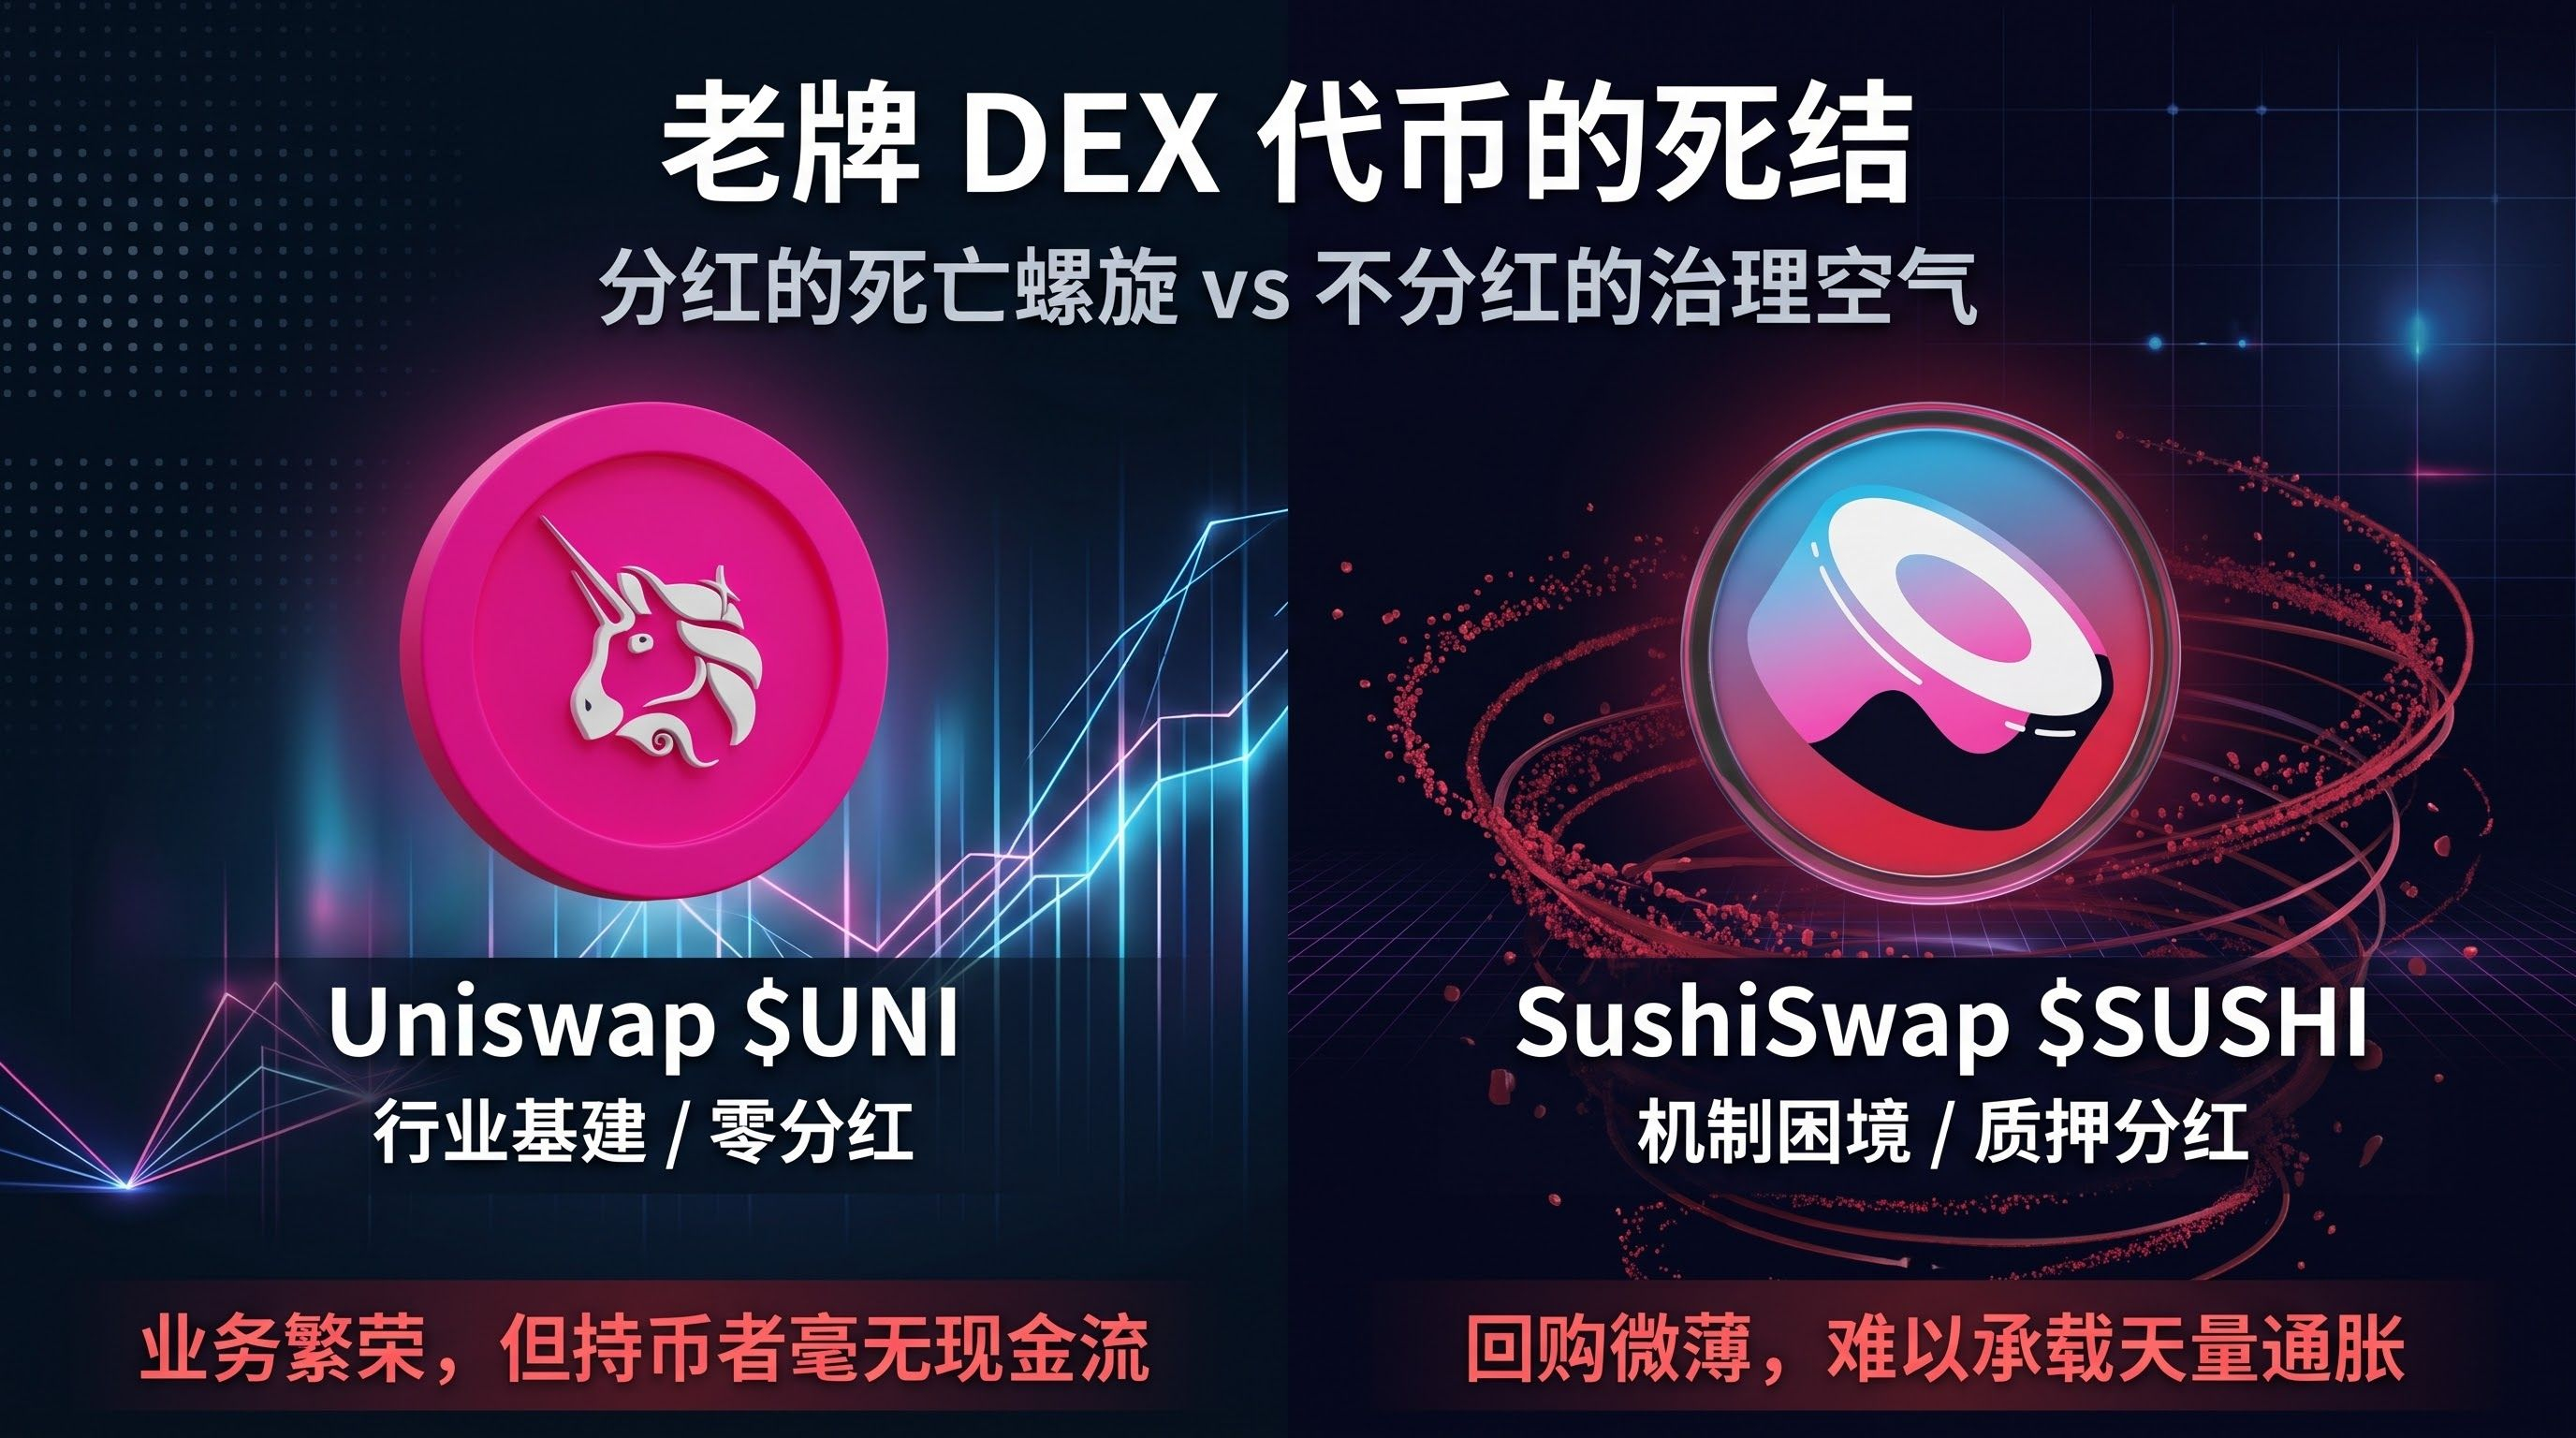
En todo el entramado financiero de DeFi, los exchanges descentralizados (DEX) siempre se han considerado la infraestructura más esencial para la liquidez. Pero si nos centramos en los tokens del mercado secundario, los DEX veteranos representados por #UNI y #sushi todavía no han logrado que sus modelos de token funcionen de verdad. A primera vista, uno se ha convertido en un líder indiscutible del mercado spot y el otro lleva tiempo marginado; pero, si dejamos de lado el negocio subyacente y nos fijamos solo en el valor de sus tokens, en esencia ambos acaban en el mismo sitio por caminos distintos.
En su momento, SUSHI intentó seguir la vía de los «dividendos justos» y lanzó xSUSHI, destinando el 0,05 % de las comisiones de trading a recomprar tokens. Sin embargo, este mecanismo tenía un fallo matemático fatal de base: para mantener la profundidad del pool de liquidez, el protocolo tenía que emitir tokens en cantidades enormes para subvencionar a los mineros. Las ventas diarias de los tokens obtenidos mediante la minería de liquidez eran demasiado abundantes para que las escasas recompras financiadas con las comisiones pudieran absorberlas. En cuanto se intensificaba la competencia y caía el volumen real de operaciones, los dividendos se reducían de inmediato, lo que provocaba una retirada de fondos y una presión vendedora aún más fuertes. Así, el mecanismo de dividendos acababa convirtiéndose en un catalizador que aceleraba el desplome.
¿Logró UNI salir del atolladero al irse al otro extremo y negarse rotundamente a repartir dividendos? La realidad también es fría. Gracias a su barrera tecnológica, Uniswap monopoliza las rutas de órdenes spot en la cadena y se ha convertido en los servicios esenciales —agua, electricidad y gas— de Ethereum, insustituibles en la práctica. Pero la prosperidad del protocolo no guarda ninguna relación matemática con quienes poseen el token en el mercado secundario. Para evitar riesgos regulatorios, el interruptor de las comisiones lleva años bloqueado: todas las comisiones de trading subyacentes van a los creadores de mercado, y los ingresos de la interfaz frontal se quedan en la empresa comercial. Los holders tienen en sus manos un boleto sin intereses, sin flujo de caja ni derecho a dividendos, cuyo valor de referencia sigue cayendo una y otra vez durante el mercado bajista.
Quienes intentan sostener el valor con dividendos acaban sufriendo las consecuencias de su propia inflación desbocada; quienes sobreviven gracias al monopolio tienen tokens completamente desconectados de los beneficios comerciales. Los intercambios en cadena sí son una necesidad fundamental, pero hasta que los tokens puedan captar de forma legítima y efectiva los beneficios netos del protocolo, confiar ciegamente en el valor a largo plazo de estos activos suele ser poco más que una ilusión.