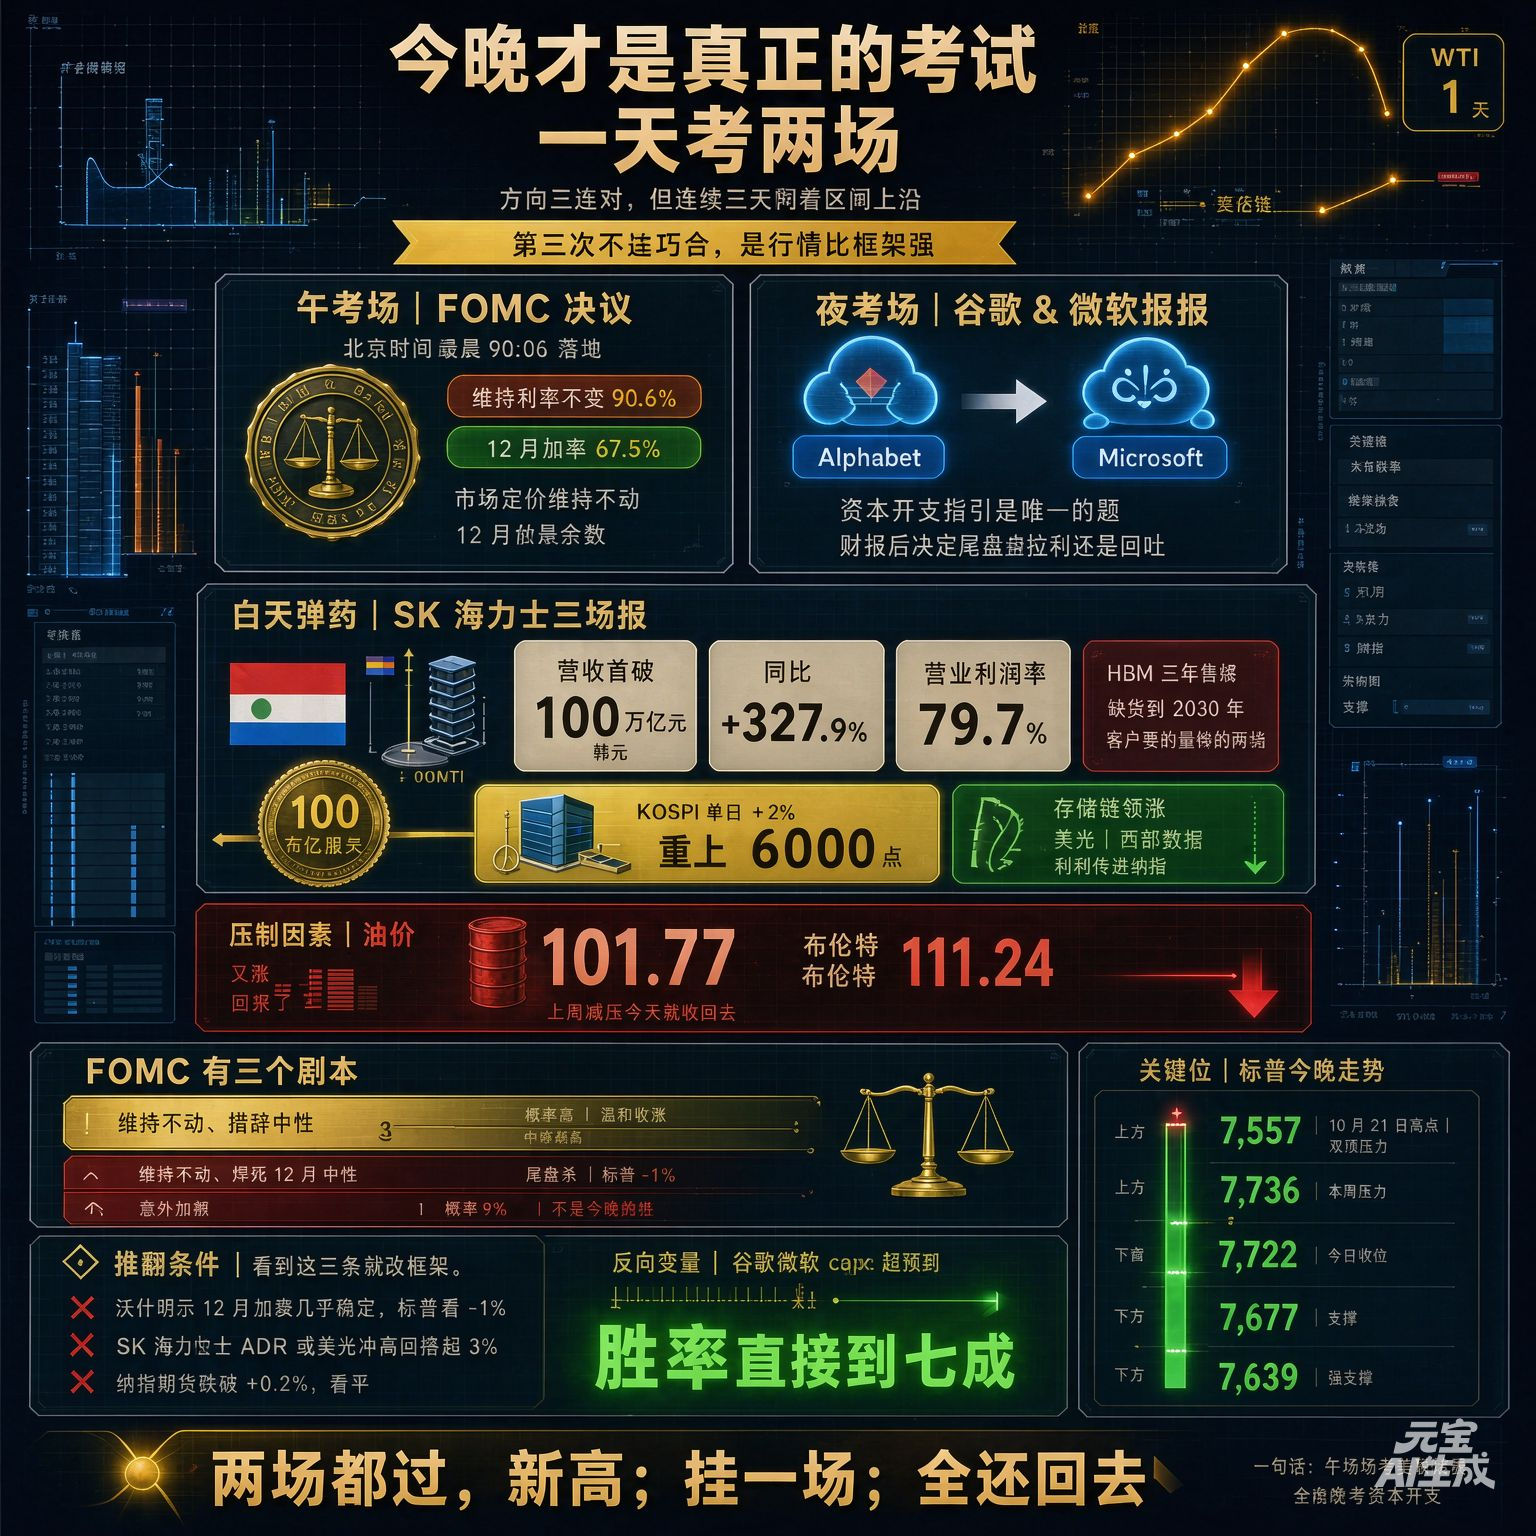
Anoche aposté por «apertura al alza, lateralización antes de la reunión del FOMC, mayor volatilidad tras la decisión, ventas al cierre para evitar el retroceso por los resultados y cierre en positivo».
Resultado real: S&P 500 +0,28%, Nasdaq +0,27%, Dow Jones +0,19%. Tres subidas consecutivas. Los tres quedaron dentro del rango previsto; el Dow Jones, por un margen mínimo.
Tres aciertos seguidos.
Pero hay un sesgo en la estructura que debo señalar: el Nasdaq solo subió un 0,27%, el más débil de los tres.
¿Por qué? Porque los resultados de Alphabet y Microsoft se publicaron después del cierre, así que el Nasdaq aún no había empezado a descontar las malas noticias anoche.
Los datos de esta mañana dieron al mercado dos señales contradictorias.
La serie mensual: PCE nominal de septiembre, 3,6%; el dato subyacente, 0,3% y 3,1%, exactamente en línea con las expectativas. Sin sorpresas, no hay nuevas presiones para subir los tipos.
La serie trimestral es la clave: el PCE subyacente cayó del 3,3% al 2,5%, y el índice de precios PCE, del 5,0% al 2,1%.
Esto es lo más alcista para la Fed de todo el informe, y hasta sus críticos más duros tienen que reconocerlo: la inflación trimestral se está desacelerando rápidamente.
Pero hay una grieta en el lado del crecimiento.
El PIB, con un 3,4%, superó las expectativas, pero el PCE real de septiembre registró un 0,0% intermensual y los ingresos personales solo aumentaron un 0,2%.
El crecimiento del tercer trimestre dependió de los dos primeros meses; en septiembre ya se detuvo.
El crecimiento es «fuerte en términos realizados», no «un crecimiento que se esté acelerando».
El mercado de bonos dio primero la respuesta: el rendimiento a 10 años bajó, acercándose a menos del 5%.
«Crecimiento fuerte e inflación a la baja»: es la mejor combinación macroeconómica que pueden esperar las acciones de crecimiento.
Pero, aun así, el Nasdaq caía un 0,92% antes de la apertura.
¿Por qué? Anoche, los resultados de Alphabet y Microsoft pusieron sobre la mesa la cuestión del gasto desmedido en IA. La caída previa a la apertura es una reacción, no un ajuste de precios completo.
Así que para esta noche apuesto por una apertura a la baja seguida de una recuperación, con el Nasdaq en positivo.
S&P 500: de -0,3% a +0,5%; lo más probable, +0,2%.
Nasdaq: de -0,6% a +0,6%; lo más probable, +0,2%.
Dow Jones: de -0,2% a +0,3%; lo más probable, +0,1%.
Probabilidad de cerrar en positivo: 55%.
Por qué no doy una probabilidad mayor: Amazon publica sus resultados después del cierre. De los cuatro gigantes, es el único que aún no ha superado el obstáculo del FCF planteado por la FTC. Esta noche, seguro que algunos reducirán posiciones al cierre para evitar ese riesgo.
Condición que invalidaría la tesis: si el Nasdaq sigue por debajo de -0,5% 30 minutos después de la apertura, significaría que el mercado no acepta la lógica de la recuperación. Tendencia bajista durante toda la jornada; S&P 500 en -0,8%.
Por el contrario, si el rendimiento a 10 años sigue bajando y el Nasdaq pasa a terreno positivo durante la primera hora, el S&P 500 podría llegar a +0,5%.
Niveles clave: S&P 500 en 7.744; por arriba, 7.757 —el máximo del 21 de octubre, con resistencia de doble techo—. Por abajo, 7.700 y 7.677.
$QQQ
#股票财报季