


Se espera ampliamente que los tipos del Banco de Japón se mantengan sin cambios cuando concluya el viernes su reunión de dos días, aunque una subida en diciembre sigue siendo una posibilidad. El aumento de septiembre, el segundo en tres meses, elevó el tipo de referencia al 1,25 %. Es el nivel más alto en 31 años. Los tipos no subían tan rápido desde 1990.
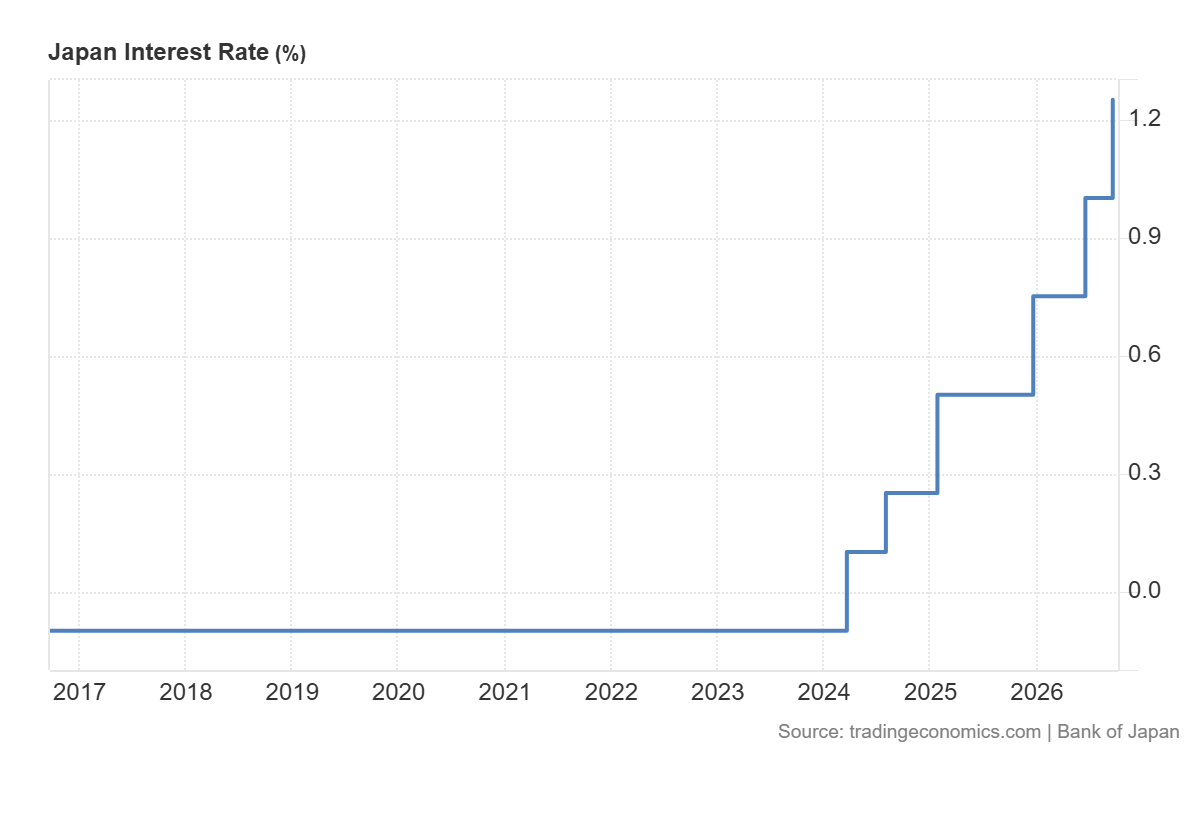
A principios de este mes, Bloomberg informó, citando a personas familiarizadas con las conversaciones, que los funcionarios preferirían ver qué efecto ha tenido esa medida en la economía antes de volver a endurecer la política monetaria. La decisión de septiembre tampoco fue unánime. Dos miembros de la junta, nominados por la primera ministra Sanae Takaichi y partidarios de una política fiscal más expansiva, votaron en contra. Los operadores interpretaron esto como una señal de que su administración podría oponerse a futuras subidas.
Una pausa que pocos creen que vaya a durar
Los pronosticadores creen que la decisión en sí ofrece pocas sorpresas. Los 16 participantes en una encuesta de CNBC, realizada del 14 al 26 de octubre, prevén que las tasas se mantendrán sin cambios, y todos creen que el banco preparará el terreno para una subida en diciembre o enero, mientras siguen aumentando la inflación y los salarios.
Las expectativas reflejadas en los swaps han fluctuado en cuanto a la decisión de diciembre. Cuando se publicó el informe de Bloomberg el 13 de octubre, los swaps a un día asignaban una probabilidad de alrededor del 10% a una subida en octubre y del 88% a un aumento antes de diciembre. Para el 26 de octubre, Brown Brothers Harriman situaba la cifra de diciembre más cerca del 75%.
Los economistas encuestados por Reuters entre el 13 y el 19 de octubre se inclinaron por la misma opción. Cincuenta y cuatro de los 78 encuestados, casi el 70%, prevén que la tasa de política monetaria alcance el 1,5% este trimestre, casi el doble de la proporción de la encuesta anterior. Diciembre fue el mes elegido por alrededor del 80% de quienes señalaron uno. La reunión de esta semana obtuvo un 2%.
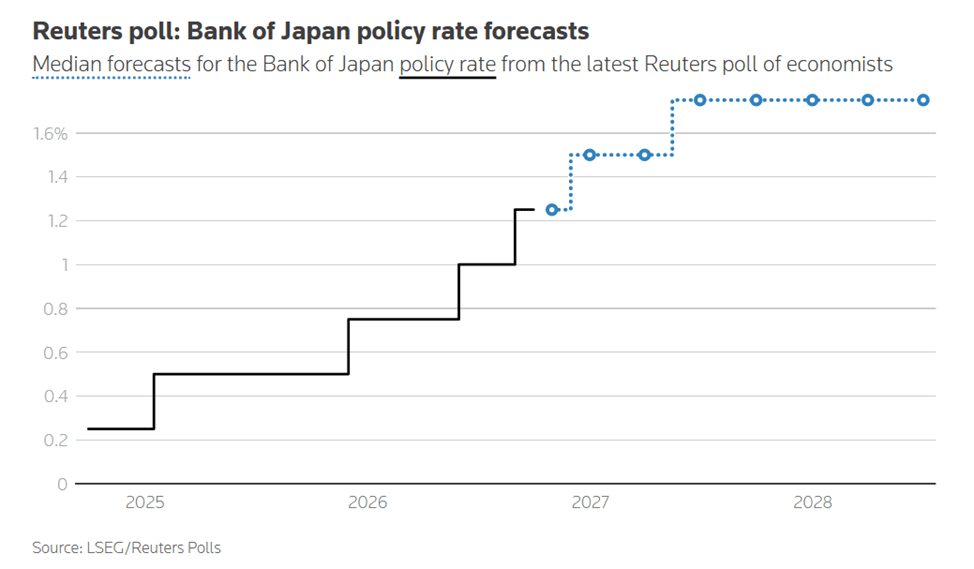
Para fines de junio de 2026, 39 de 65 analistas (60%) esperan una tasa del 1,75%, la misma mediana que en septiembre. Hay menos consenso sobre dónde terminará finalmente el ciclo. Casi la mitad de los 41 que respondieron a una pregunta de seguimiento sitúan la tasa terminal en el 1,75%, pero la proporción que prevé un 2% o más subió al 51%, frente al 40% de septiembre y el 36% de agosto.
Ueda quiere que el 2% se mantenga
Detrás de todos esos pronósticos está un gobernador que sigue explicando qué está esperando. El gobernador del BOJ, Kazuo Ueda, ha dicho repetidamente este mes que la inflación subyacente ya está cerca del objetivo del 2%. Para él, alcanzarlo durante uno o dos meses demuestra poco. Quiere que la tasa se estabilice en ese nivel y ha dejado claro que el banco no tolerará que lo supere.
El sector político de Tokio preferiría tener más paciencia. En la reunión de septiembre, un representante de la Oficina del Gabinete instó al banco a examinar el efecto acumulado de las subidas anteriores y a tener en cuenta sus estimaciones de la tasa neutral antes de endurecer aún más la política, según el resumen de opiniones publicado el 1 de octubre.
Los estrategas perciben la misma tensión. Homin Lee, estratega macroeconómico sénior de Lombard Odier, cree que el contexto macroeconómico justifica un mayor endurecimiento. Lo que pone en duda es si la junta de política monetaria está lo bastante unida como para subir las tasas en dos reuniones consecutivas, dado lo frágil que parece el mercado nacional de bonos. Sosuke Nakamura, de Citi Research, llega a una conclusión similar: no ve señales claras de que la inflación esté acelerándose lo suficiente como para justificar subidas consecutivas.
Fuera del banco, el FMI cree que Tokio va por buen camino. Krishna Srinivasan, director de su Departamento de Asia y el Pacífico, dijo a Reuters a principios de este mes que el BOJ está «haciendo lo correcto en este momento». También advirtió que, si la inflación supera las expectativas, habría que acelerar el endurecimiento para evitar que las expectativas del público se alejen del objetivo. Todo sigue dependiendo de los datos, dijo.
Los precios dan argumentos a ambos bandos
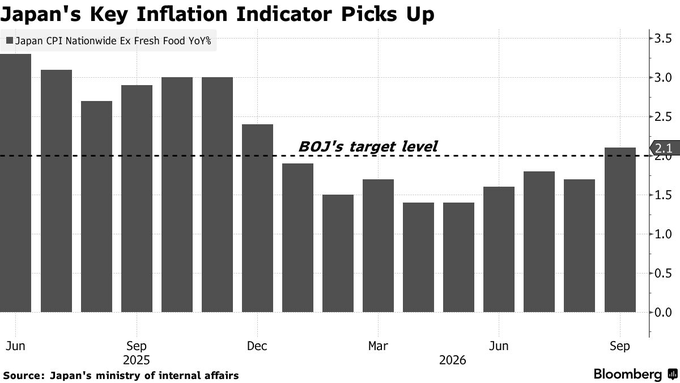
Los datos admiten distintas interpretaciones. La cifra de inflación subyacente de septiembre, que excluye los alimentos frescos, fue del 2,1% interanual, la más alta en lo que va del año. Los costos de importación siguen subiendo debido a la debilidad del yen, y la energía continúa siendo cara, aunque las subvenciones públicas están amortiguando parte del impacto para los hogares.
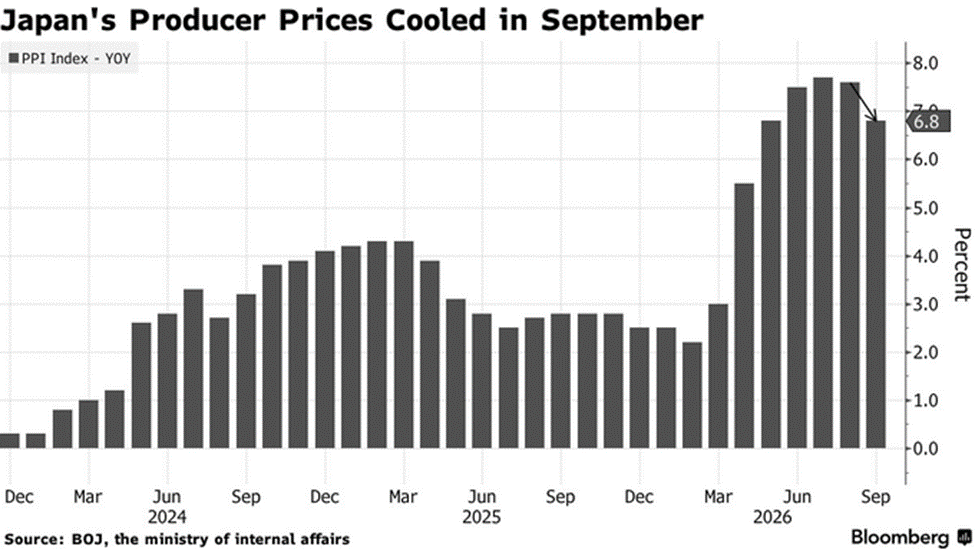
Los precios al productor parecen más moderados. Subieron un 6,8% en septiembre, frente al 7,6% de agosto, y registraron el menor aumento interanual desde mayo. Los precios mensuales cayeron un 0,3% por segundo mes consecutivo. Esto apunta a que las presiones sobre los costos de los insumos podrían haber tocado techo, lo que daría margen al BOJ para esperar, aunque el principal factor detrás de la desaceleración fue la bajada del precio del arroz de la nueva cosecha.
Los sindicatos no dan señales de aflojar
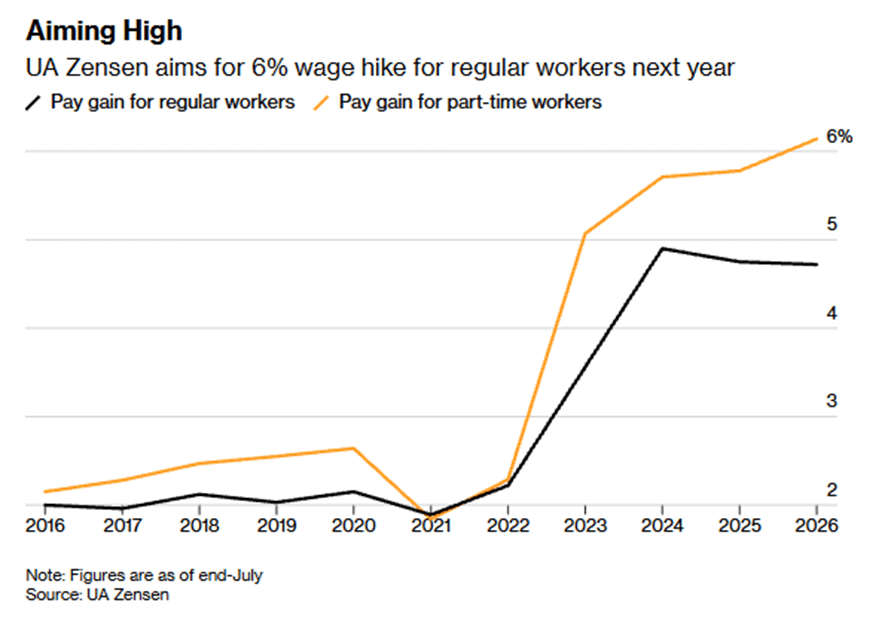
El mercado laboral ofrece motivos para seguir endureciendo la política, aunque no este mes. Los salarios son la otra fuerza que presiona los precios. UA Zensen, el mayor sindicato industrial de Japón, tiene previsto pedir un aumento total del 6% para los trabajadores a tiempo completo en 2027, incluido un 4% en el salario base. Eso coincide con su objetivo para 2026, que culminó en un acuerdo del 4,72%. Para los trabajadores a tiempo parcial, pedirán un 7%, y los empleados de empresas cuyos salarios estén muy por debajo de los de sus pares recibirían un 1% adicional.
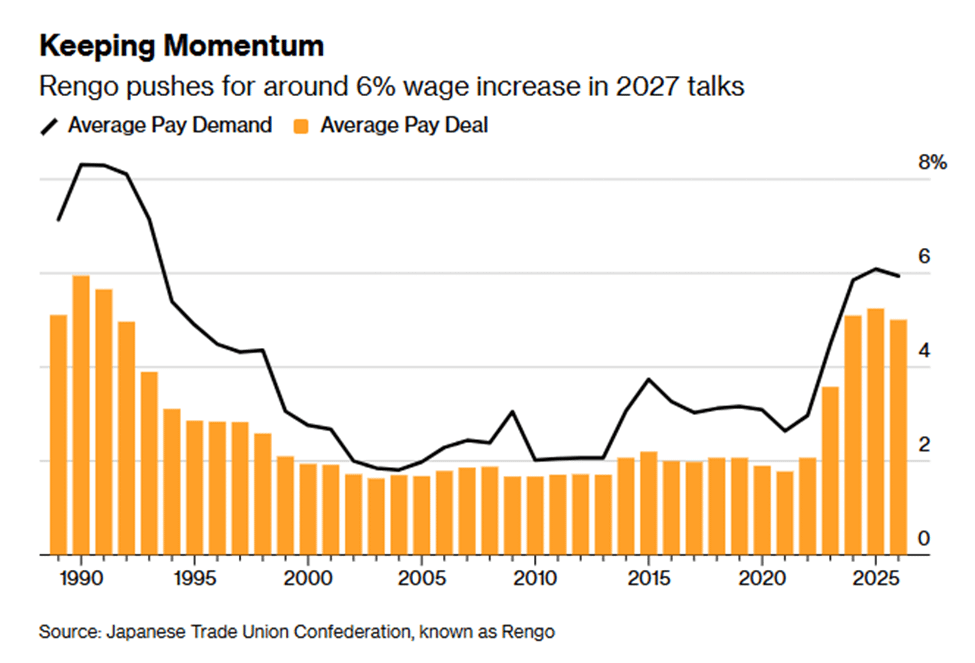
Rengo, la mayor confederación sindical del país, quiere que sus miembros pidan al menos un 5% e, idealmente, un 6%, con aumentos del salario base de entre el 3% y el 4%. El objetivo es mantener el crecimiento salarial para que el gasto de los consumidores y la economía en general sigan avanzando. Las peticiones no son acuerdos, pero un banco central que busca pruebas de que el 2% se ha consolidado seguirá considerándolas alentadoras.
Los operadores de bonos no se inmutan
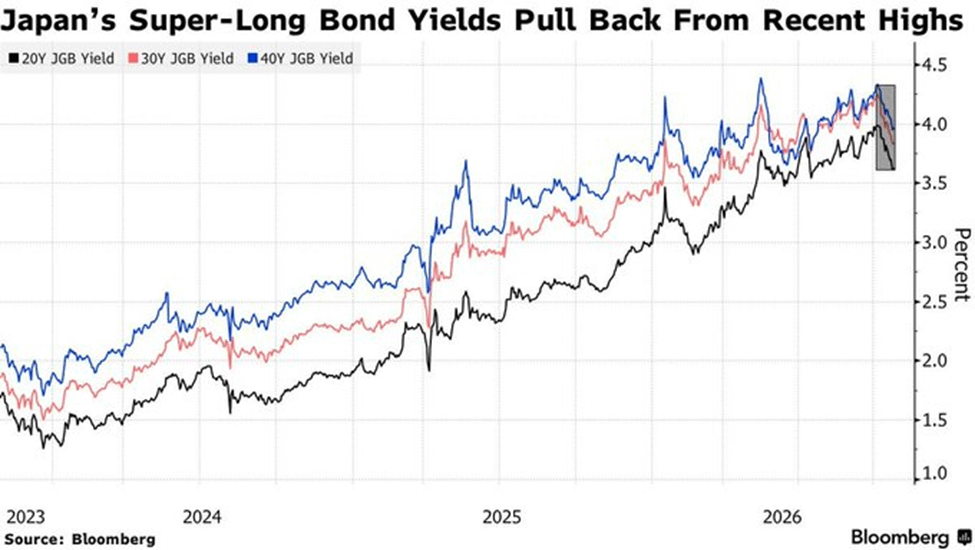
Al menos los operadores de bonos parecen imperturbables. Los bonos del gobierno japonés se mantuvieron estables el jueves, un día antes de la decisión, gracias en parte a una subasta de bonos a 2 años que atrajo una demanda más firme. La ratio de cobertura subió a 4,03 desde 3,89 en la subasta del mes pasado. Las ganancias de los bonos del Tesoro estadounidense, después de que la Reserva Federal mantuviera las tasas sin cambios y dijera poco sobre una subida en diciembre, también dieron apoyo.
Los movimientos son pequeños en toda la curva. El rendimiento a 10 años subió medio punto básico, hasta el 2,83%, y el de 30 años hizo lo mismo, hasta el 3,88%. El rendimiento a 5 años se mantuvo sin cambios en el 2,265%. El bono de referencia a 2 años, con un rendimiento del 1,895%, bajó medio punto básico, revirtiendo un repunte inicial tras conocerse los resultados de la subasta (los rendimientos caen cuando suben los precios de los bonos).
Yuhi Kawano, analista de mercado de Mizuho Securities, interpreta la cautela de la Fed como una razón por la que el BOJ tiene menos necesidad de apresurarse, lo que debería beneficiar al yen y al mercado de bonos.
Nueve votos, varias filosofías
La calma en el mercado de bonos no se extiende al debate sobre la política monetaria. Dos exfuncionarios han defendido recientemente posturas opuestas. Haruhiko Kuroda, quien dirigió el BOJ durante una década, escribió en un libro publicado este mes que probablemente el banco debería considerar una subida de un cuarto de punto en cada reunión hasta que las tasas se acerquen a niveles neutrales para la economía. Respaldó el impulso de Ueda para normalizar la política tras años de medidas extremadamente laxas y afirmó que Japón salió por completo de la deflación hacia 2024, cuando los salarios empezaron a subir.
Masazumi Wakatabe, ex vicegobernador, recomienda cautela. El crecimiento real sigue siendo bajo, sostiene, y «la mitad de las subidas de precios se deben a factores de aumento de costos». El banco tendría que justificar una subida, añade, si el crecimiento fuera negativo y la inflación se debiera en gran medida a los costos.
Los miembros actuales tampoco están todos de acuerdo. Toichiro Asada, uno de los dos disidentes de septiembre, argumentó que, dado que la inflación subyacente excluyendo los alimentos frescos se situó recientemente por debajo del 2%, no necesariamente podía considerarse que la economía fuera lo bastante sólida como para una subida. Quería que se mantuviera sin cambios la directriz de política vigente.
Ayano Sato, la otra disidente, dijo que la actividad económica y los precios no habían repuntado de manera significativa, por lo que una subida le parecía inadecuada en esa reunión. No se opone en principio a un endurecimiento. Sato apoya los aumentos graduales y afirma que una política más restrictiva puede favorecer un crecimiento sostenible, pero señala la debilidad del gasto de los consumidores y no dice cuándo debería producirse la próxima subida.
Los halcones se sientan al otro lado de la mesa. La integrante de la junta Junko Koeda dice que el banco no debería ser «excesivamente cauteloso» a la hora de subir las tasas, dado que los riesgos alcistas para los precios son significativos y las condiciones financieras siguen siendo laxas; también recalcó la necesidad de seguir normalizando el balance.
El vicegobernador Ryozo Himino apunta en la misma dirección. La inflación subyacente está bastante cerca del 2%, dice, pero las expectativas de inflación a mediano y largo plazo siguen aumentando, y aplazar los ajustes podría permitir que se materialicen los riesgos para los precios y perjudicar la economía.
Si se dejan de lado los nombres, el desacuerdo gira en torno a cuál de los errores cuesta más. Kuroda teme que avanzar demasiado despacio deje incompleta la normalización. Wakatabe teme que subir las tasas demasiado pronto debilite una economía que apenas crece. Sin embargo, incluso él deja abierta la posibilidad: una subida podría ser adecuada, dijo, si los planes de gasto y la estrategia de crecimiento de Takaichi impulsan suficiente inversión y demanda interna como para elevar la tasa neutral de Japón.
Si lo harán, y si sus dos nombramientos lo verían de ese modo en caso de hacerlo, es una pregunta que ninguna encuesta ha resuelto.