


El PIB y el PCE confirman el rumbo de la política de la Fed en la era de Warsh: ¿hasta qué punto sigue amenazada directamente la apuesta por una subida de tipos en diciembre?
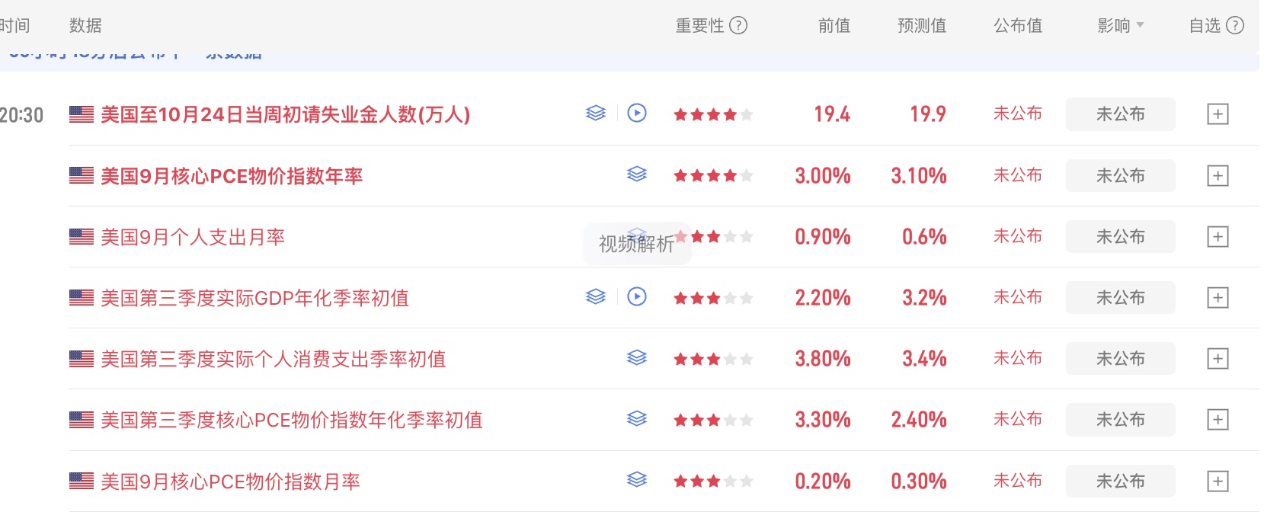
En su discurso de esta madrugada, Warsh hizo hincapié en la resiliencia de la economía y en los riesgos de inflación. Esta noche se publicarán los datos del PIB de EE. UU. del tercer trimestre y del PCE de septiembre, lo que contribuirá a consolidar aún más la orientación de la política de la Fed en la era de Warsh.
Prioridad al PCE: no hay que fijarse en los datos generales, sino en la intensidad con la que los precios de la energía del pasado se han transmitido indirectamente a la inflación de septiembre. Hay que observar la variación mensual de la inflación subyacente y la inflación de los servicios. Si suben los alquileres y otros componentes, aumentará aún más la probabilidad de una subida de tipos en diciembre #FOMC会议
En su discurso de esta madrugada, Warsh hizo hincapié en un marco de política de la Fed basado en los datos. Además, rechazó la idea de una «inflación moderada» y señaló que la Fed no cambiará las expectativas de inflación. Y lo más importante: dijo que la Fed puede tolerar el impacto de la energía en la inflación general (el IPC), pero no su transmisión indirecta a la inflación subyacente (el PCE).
Según esta previsión, si el PIB de esta noche coincide con lo esperado y mantiene el ritmo de crecimiento, y el PCE de septiembre sube según lo previsto, la probabilidad de una subida de tipos en diciembre volverá a aumentar. Actualmente es del 85,4%.
¿Qué amenaza directa supone aún para el mercado una subida de tipos en diciembre?
En realidad, el mercado ya había anticipado en cierta medida el aumento de la inflación de septiembre gracias a los datos anteriores del IPC. Además, la subida de tipos de diciembre lleva casi un mes incorporada a los precios del mercado. Aunque la probabilidad solo llegó a un máximo del 70%, el hecho de que el mercado llevara tanto tiempo descontándola de forma consistente hizo que la asimilara con antelación y completara la valoración de esa expectativa.
Por eso, la mayor amenaza de esta noche no es cuánto aumentarán los datos la probabilidad de una subida de tipos en diciembre, sino si los datos de inflación subyacente, servicios, alquileres y otros impulsarán una nueva subida de tipos en el primer trimestre de 2027.
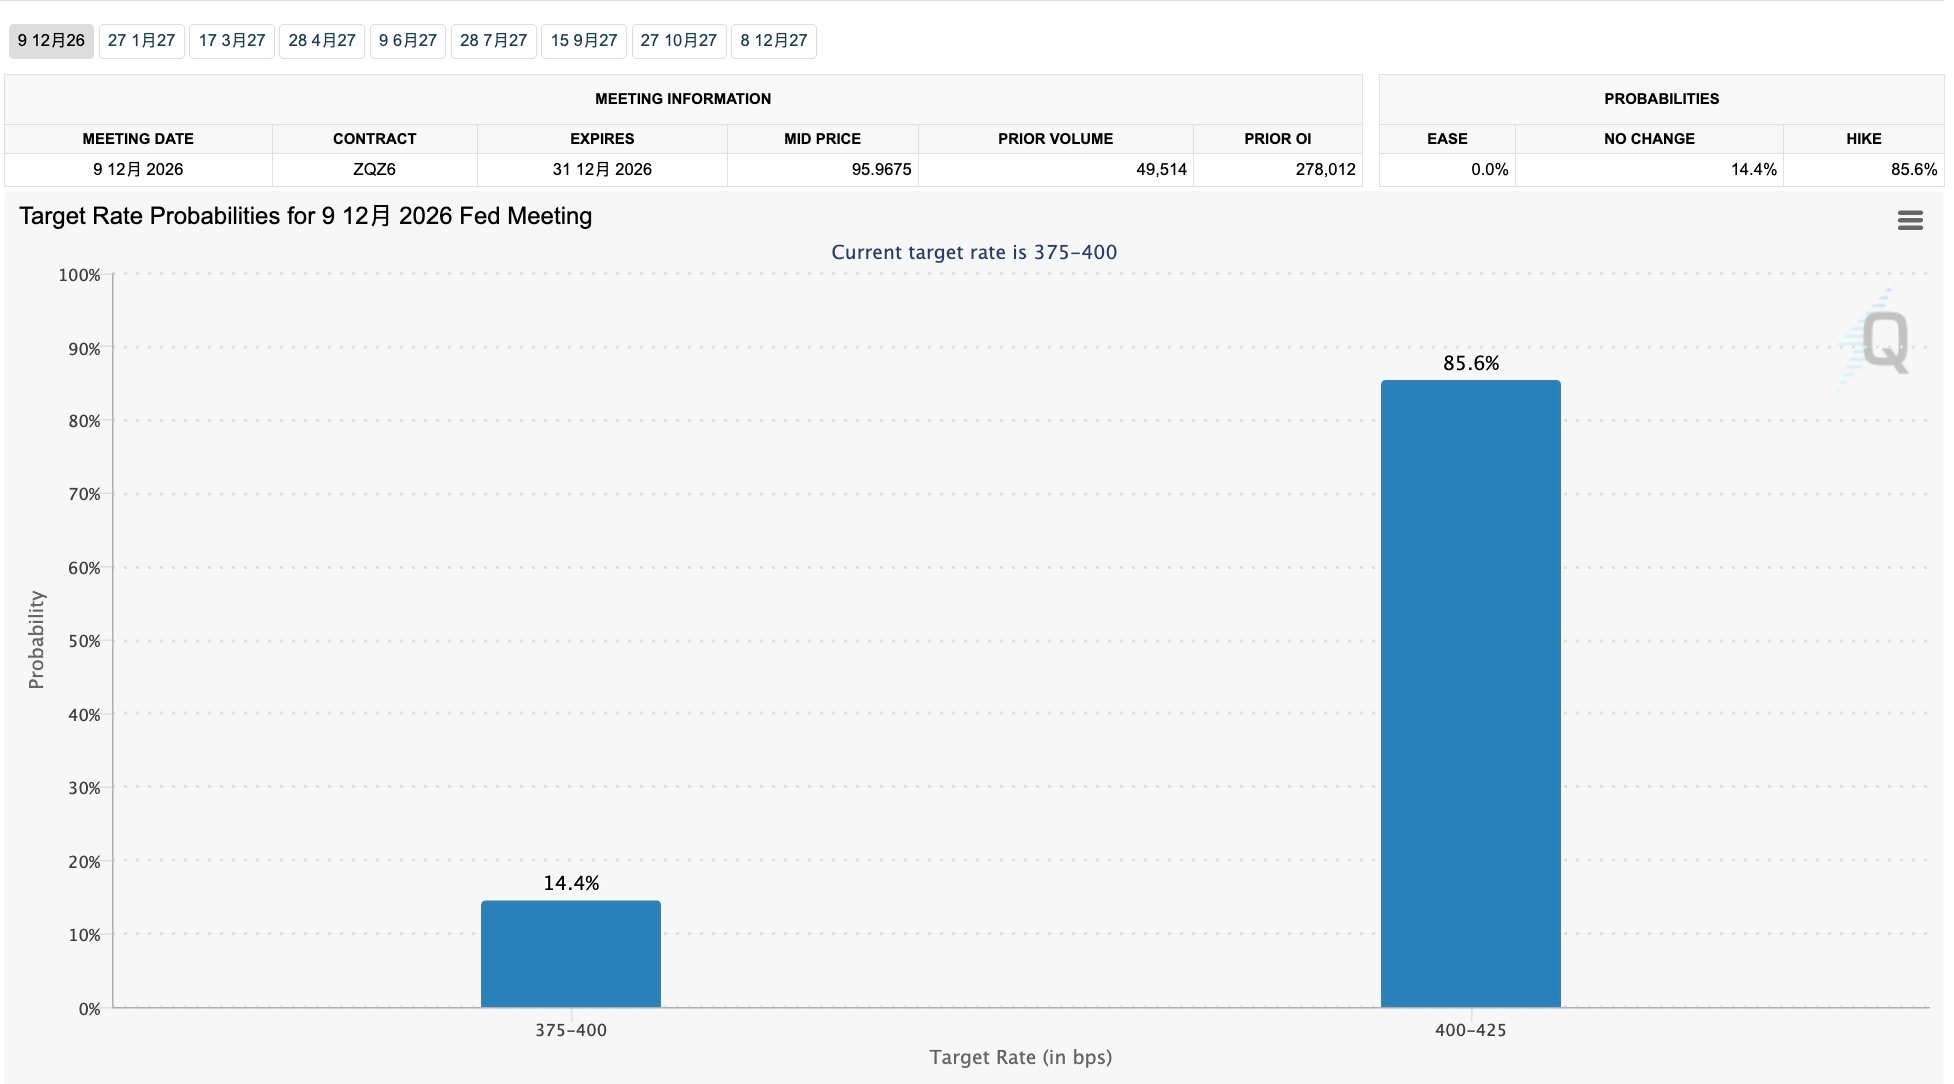
Si los datos solo muestran un ligero repunte de la inflación o que esta se mantiene persistente, y la probabilidad de diciembre sube hasta el 90%, dejando la expectativa prácticamente asegurada, creo que el mercado ya ha incorporado buena parte de la subida de tipos de diciembre. A partir de ahora, los ajustes de precios se reflejarán más en activos como los bonos, el oro y el dólar. En cambio, puede que la volatilidad de los mercados de riesgo no sea muy elevada.
Pero si aumenta la probabilidad de una subida de tipos en el primer trimestre de 2027, el mercado tendrá que descontar tipos altos durante más tiempo en el futuro, lo que afectará directamente a los mercados de riesgo. Hasta ahora, la probabilidad de otra subida de tipos en marzo de 2027 es del 49,3%, por debajo del 50%, así que se mantiene relativamente estable.
Por eso, si los datos de esta noche coinciden con lo esperado, considero que se materializará la expectativa de una postura restrictiva de la Fed. Tras la publicación de los datos, el mercado podría incluso dejar atrás sus preocupaciones y, al aliviarse temporalmente una presión macroeconómica, eso podría favorecer a los mercados de riesgo. Por supuesto, si los datos superan las expectativas, los mercados de riesgo seguirán bajo presión.
La hora posterior a la publicación de los datos y previa a la apertura de la bolsa estadounidense será un periodo de asimilación inicial. Mientras los datos no superen ampliamente las expectativas, esta noche la bolsa estadounidense volverá a centrarse en los resultados empresariales.
Los tres principales factores macroeconómicos de esta semana son la geopolítica y el petróleo, los resultados empresariales y la política de la Fed/los datos macroeconómicos. Después de esta noche, básicamente se despejará una de las incertidumbres. A partir de entonces, mientras los resultados empresariales no vuelvan a dar problemas y el Brent no siga subiendo, los mercados de riesgo deberían calmarse un poco a corto plazo.