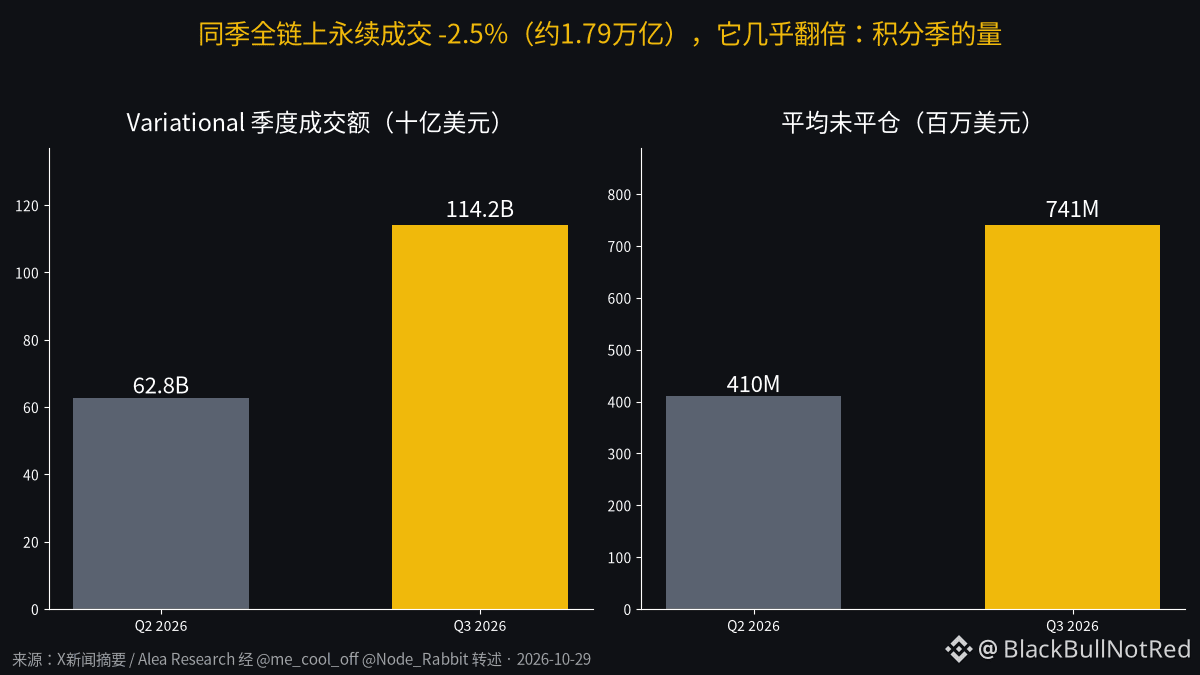
Este informe de resultados del Q3 de Variational: mi primera reacción al terminar de leerlo no fue «qué bestia», sino «la temporada de puntos pega fuerte de verdad».
Las cifras en sí no están mal: en el Q2 cerró operaciones por 62.800 millones de dólares y en el Q3 llegó a 114.200 millones; el interés abierto promedio pasó de 410 millones a 741 millones. En ese mismo trimestre, el volumen de perpetuos on-chain de todo el sector cayó un 2,5 %, hasta unos 1,79 billones. El mercado se contrae y ellos duplican el volumen: ¿eso demuestra que su producto es muy superior o que todo el mundo está farmeando puntos para el airdrop de VAR? Yo me inclino por lo segundo, al menos en gran medida.
Lo más interesante es quién está haciendo promoción. Alea Research publicó un informe que valoraba VAR en entre 2.600 y 5.100 millones de FDV, y acto seguido alguien lo citó para gritar: «¡Pronto cada punto valdrá 100 dólares!». Todos conocemos ya el circuito: los informes de análisis convertidos en material promocional para impulsar puntos.
Y luego está eso de las «comisiones cero». En su propio informe calcularon una tasa de take rate de unos 2,35 puntos básicos, casi igual a los 2,40 de Hyperliquid. Que no haya una comisión explícita no significa que no pagues: las cotizaciones de un único creador de mercado hacen que el coste esté en el diferencial.
Además, de los 132.000 millones de dólares de volumen de perpetuos de Arbitrum en el Q3, el 86 % lo aportó una sola plataforma: esta, que aún no ha lanzado su token. Un «récord» de una cadena sostenido por una plataforma sin token; cuando lance el token y los cazadores de puntos se vayan, imagínate cómo se verá esa curva.
No digo que sea un chiringuito: el modelo RFQ y los swaps sobre índices bursátiles, oro y petróleo sí tienen mérito. Pero no uses el volumen de la etapa de farming de puntos para calcular la valoración después del lanzamiento del token; estás haciendo mal las cuentas.
#Variational #DEXdeperpetuos