El 30 de octubre del año pasado, Canadá bajó los tipos de interés al 2,25%.
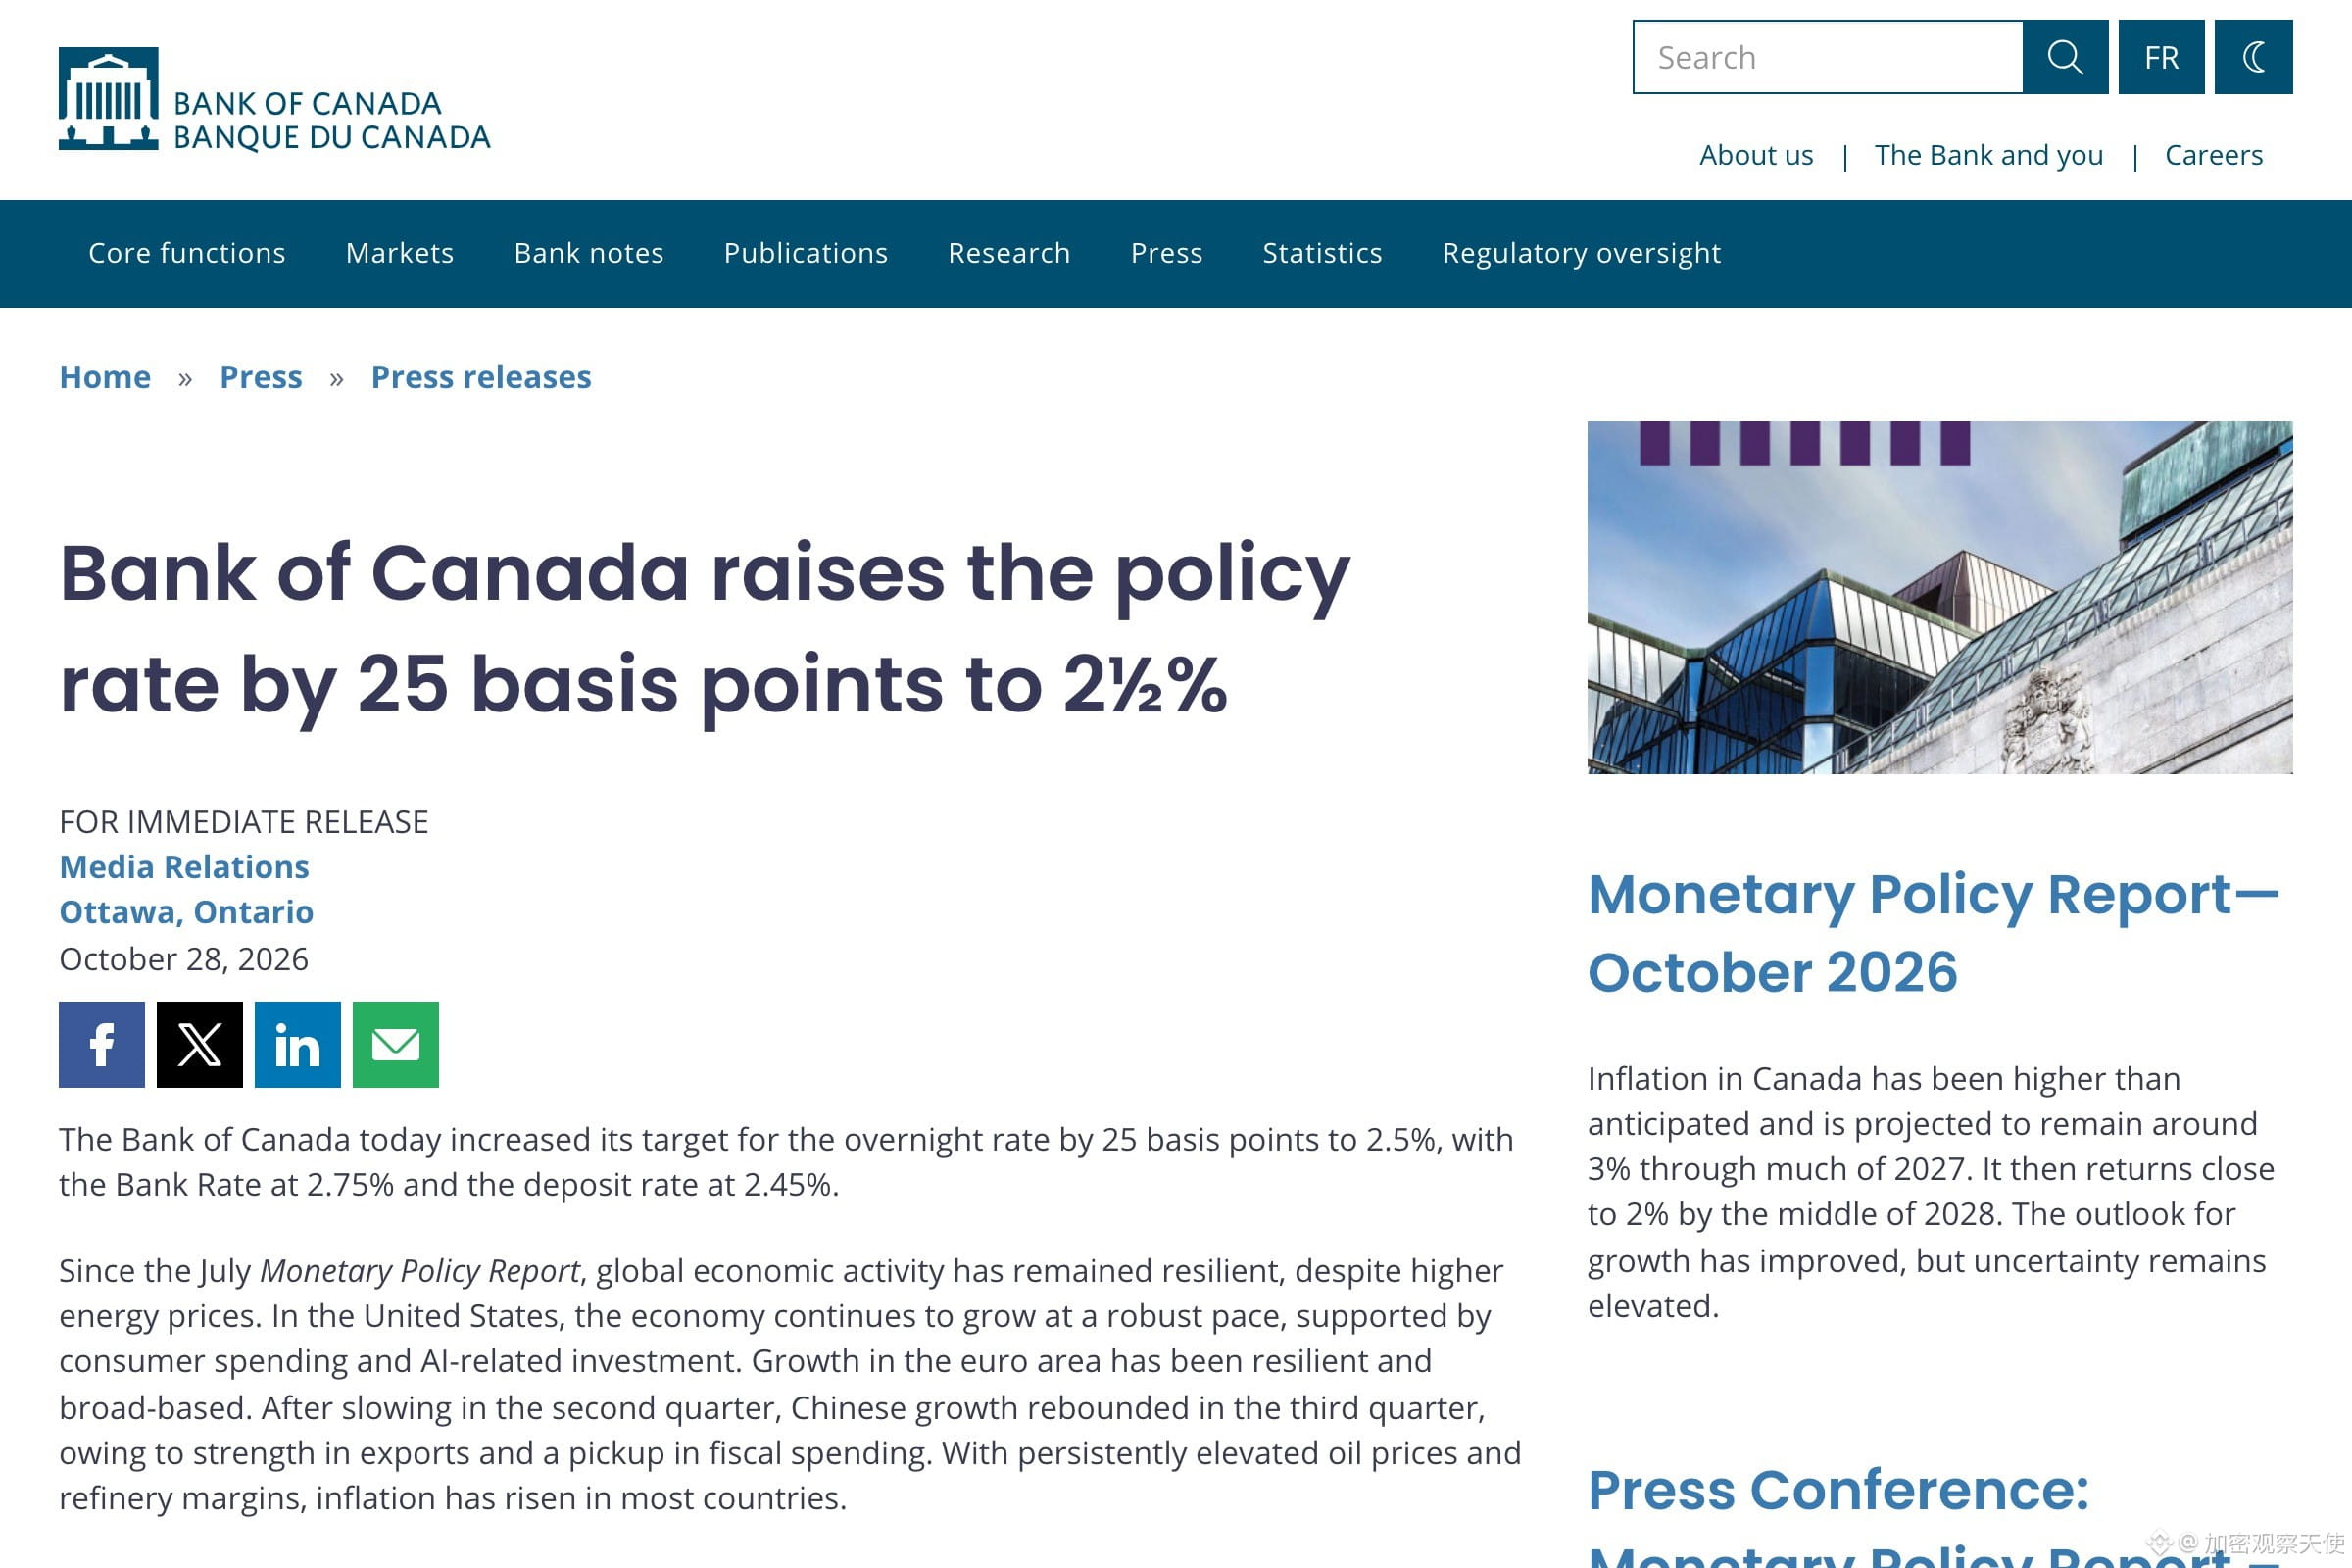
El 28 de octubre de este año, los subió al 2,50%: un ciclo completo de ida y vuelta en 363 días.
La razón no es una economía recalentada, sino el precio del petróleo.
El comunicado del Banco de Canadá dice textualmente que los precios del petróleo y los márgenes de refinación se mantienen elevados, y que la inflación ha repuntado en la mayoría de los países.
La última vez que subió los tipos fue el 13 de julio de 2023: entre una subida y otra pasaron tres años y tres meses.
Este es el balance de esta ronda.
El IPC se mantiene cerca del 3% desde abril y se prevé que alcance el 3,5% a finales de año.
La inflación de septiembre, excluida la gasolina, fue del 2,2%, y los indicadores subyacentes rondan el 2%.
La previsión de inflación media para 2027 es del 3%, exactamente un punto porcentual más que en el informe de julio.
No se volverá al 2% hasta mediados de 2028.
El comunicado también dice que quizá sea necesario subir más el tipo de interés oficial, pero que, dada la incertidumbre, el Consejo de Gobierno acordó proceder con cautela.
El tono agresivo que percibe el mercado y la cautela de esta frase no son lo mismo.
Hay otra frase que merece la pena anotar.
Las condiciones financieras mundiales se han endurecido desde julio, los rendimientos de la deuda soberana de las economías desarrolladas son más altos y los mercados bursátiles y de crédito han mostrado volatilidad ante la incertidumbre sobre las perspectivas de la IA.
Un banco central ha reservado una frase específica para las valoraciones de la IA en el texto de su decisión sobre los tipos.
Eso indica que considera el coste de financiación de la inversión de capital en IA como uno de los canales de transmisión.
Históricamente, las subidas de tipos motivadas por choques de oferta suelen durar poco.
El 3 de julio de 2008, el Banco Central Europeo subió los tipos 25 puntos básicos, hasta el 4,25%, también con el argumento de que el encarecimiento del petróleo impulsaba la inflación.
El 8 de octubre de ese mismo año, participó en una bajada coordinada de tipos a escala mundial y los dejó en el 3,75%: solo habían pasado 97 días.
En abril y julio de 2011 volvió a subirlos 25 puntos básicos cada vez, hasta el 1,50%.
El 3 de noviembre los bajó al 1,25%, y el 8 de diciembre, al 1,00%.
Pasaron 119 días desde la segunda subida hasta la primera bajada.
Así que, en estos dos casos, la idea de que los bancos centrales se vuelven agresivos y los activos de riesgo caen en línea recta no se cumplió.
A las subidas les siguieron rápidamente las bajadas.
El punto débil de las subidas motivadas por choques de oferta no está en el banco central, sino en el precio del petróleo.
Si el petróleo no alcanza un máximo, es difícil que se detengan las subidas; cuando lo alcanza, la marcha atrás suele ser tan rápida como las subidas.
Lo que no tengo claro es dónde terminará esta ronda.
Si el petróleo se mantiene por encima de los 100 dólares durante otro trimestre, es razonable decir que el 3,5% no será el máximo, pero no hay forma de demostrarlo.
Lo más útil de esta historia no son los años, sino el orden de los acontecimientos.
Los bancos centrales arrastrados por los precios de la energía siempre acaban dando marcha atrás antes de lo que espera el mercado.
Porque los choques de oferta se disipan por sí solos; la demanda, no.
El WTI de vencimiento próximo cotiza a 101,46 dólares. La próxima reunión del Banco de Canadá para decidir los tipos será el 9 de diciembre.
¿Considerarías esta subida una señal de endurecimiento monetario mundial o una reacción a los precios del petróleo?
Los datos sobre los tipos y el texto original proceden del comunicado del Banco de Canadá del 28 de octubre; el precio del petróleo corresponde a la sesión intradía del 29 de octubre.
La información anterior se ha recopilado de fuentes públicas y refleja un análisis personal; no constituye asesoramiento de inversión.