
Hace poco ocurrió algo extraño.
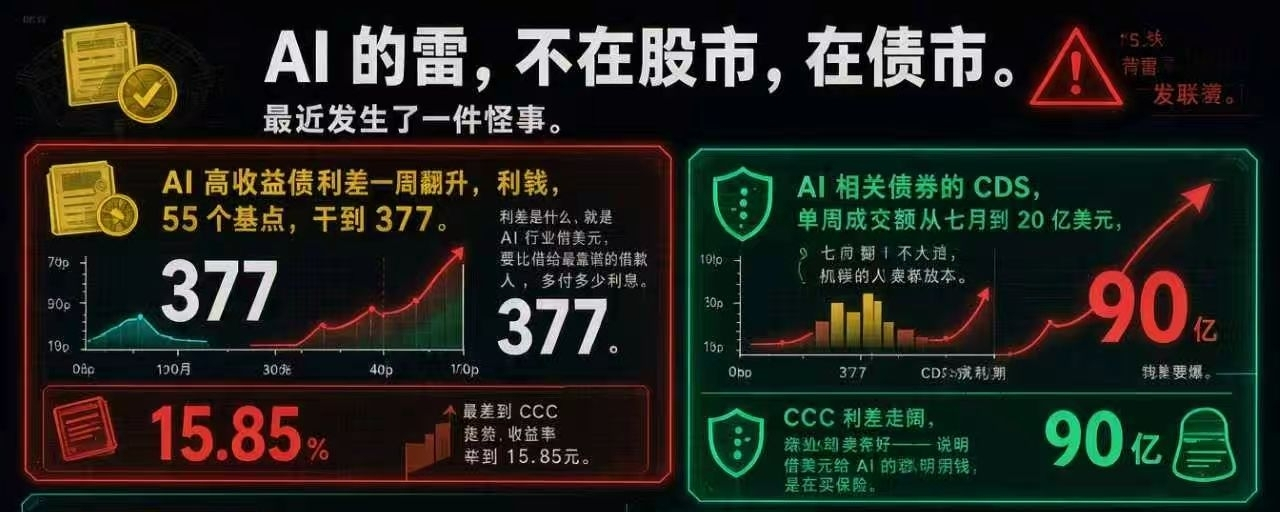
Ninguna empresa de IA ha incumplido sus obligaciones, pero el diferencial de los bonos de alto rendimiento de la IA en el mercado de bonos estadounidense se disparó 55 puntos básicos en una semana, hasta llegar a 377.
¿Qué es el diferencial?
Es cuánto más interés hay que pagar por prestar dólares al sector de la IA que a los prestatarios más fiables.
Cuanto mayor es el diferencial, menos confianza tienen quienes prestan.
El rendimiento de los bonos basura CCC, los de peor calidad, se disparó hasta el 15,85 %.
Dicho en palabras sencillas: para prestar cien dólares a una empresa de IA durante un año, hay que pagar más de quince dólares de interés para que alguien acepte.
Y eso no es todo.
El volumen semanal de negociación de CDS de bonos relacionados con la IA pasó de 2.000 millones de dólares en julio a 9.000 millones cuatro meses después, más del cuádruple.
Todo el mundo sabe que la burbuja va a estallar.
Pero ¿cómo? Ahora empieza a perfilarse una respuesta.
Los diferenciales de los bonos CCC se amplían, pero los CDS se venden bien. Eso indica que el dinero inteligente que presta dólares a la IA no está vendiendo bonos, sino comprando seguros.
Vender bonos es poco flexible. Comprar seguros cuesta menos y permite apalancarse.
Ya se dieron cuenta de algo antes que los demás:
Esta fiebre de la IA no acabará en un colapso generalizado; habrá quien caiga primero.
Este guion ya se ha visto en la historia.
Entre 1996 y 2002 se construyó la infraestructura de internet de fibra óptica. Antes de que la burbuja estallara por completo en 2003, lo primero que estalló fue la deuda.
Antes de la crisis de las hipotecas subprime de 2007, los CDS también empezaron a dispararse de esta manera.
Cuando llega una crisis, surge una nueva categoría de bonos. Después, los índices y los ETF los compran de forma mecánica.
Mientras tanto, el dinero más inteligente ya se había posicionado en el lado de los seguros y había preparado sus posiciones bajistas.
Un volumen semanal de operaciones de CDS de 9.000 millones de dólares ya está poniendo precio al riesgo de impago crediticio de la IA.
Lo que hace ahora Wall Street es desglosar y analizar empresa por empresa ese concepto difuso de «bonos de IA», considerado un mero apéndice de las acciones tecnológicas.
¿Cuál es la probabilidad de impago? Si se produce, ¿cuánto se podrá recuperar? ¿En qué año vencen los bonos?
Así que el próximo riesgo no es un colapso generalizado, sino una divergencia.
Las empresas fuertes seguirán endeudándose a bajo coste.
Las débiles, de pronto, ya no podrán conseguir financiación.
Entonces los gigantes de la IA entraron en un dilema del prisionero y la competencia empezó a volverse cada vez más feroz.
Tomemos a Meta, que acaba de lanzar Muse.
Su previsión de inversión de capital para 2026 es de entre 135.000 y 145.000 millones de dólares. Además, le dijo al mercado que gastará alrededor de 825.000 millones acumulados durante los próximos años.
El flujo de caja libre del tercer trimestre fue de -2.120 millones.
Meta, es decir, Facebook. Desde su salida a bolsa en 2012, es la primera vez que registra un flujo de caja trimestral negativo.
Y enseguida anunció la emisión de acciones de clase C sin derecho a voto para captar fondos.
Una empresa que genera más de 130.000 millones de dólares de flujo de caja operativo al año y tiene decenas de miles de millones en efectivo en caja, ahora necesita financiación externa para expandirse en IA.
Ahí está el dilema: Microsoft, Google, Amazon y Oracle están todos en la misma carrera. Ninguno se atreve a frenar primero.
Basta con que una reduzca su inversión en IA para que el mercado lo interprete de inmediato como una señal de cobardía.
Ser cobarde significa tener miedo.
Y si tienes miedo, el precio de las acciones empieza a descontar por adelantado la expectativa de un colapso de la IA.
Esto se llama falacia de composición.
Si las analizas por separado, las decisiones de cada empresa son racionales: sus resultados financieros son sólidos y sus inversiones, contundentes.
Pero juntas, vuelven irracional a toda la industria: el mercado de deuda de grado de inversión queda inundado de una cantidad enorme de deuda nueva.
Pero el riesgo no estallará en los gigantes con enormes flujos de caja.
Estallará en los eslabones inferiores de la cadena, en esas empresas que han llevado su apalancamiento al límite y trabajan específicamente para Meta.
El riesgo se transmite de arriba abajo, pero estalla de abajo arriba.
El ritmo que marcan los gigantes determina la supervivencia de los proveedores de capacidad de cómputo para IA.
Quienes vivieron la burbuja puntocom del año 2000 seguramente encontrarán familiar este guion.
¿No se parece a una repetición de la financiación a proveedores?
A finales de los noventa, Lucent, para vender equipos de comunicación óptica, prestaba dinero directamente a sus clientes para que compraran sus productos. En total, concedió más de 8.000 millones de dólares en financiación a clientes y garantías de préstamos.
Cuando el mercado iba bien, todos ganaban: la empresa matriz y también los proveedores.
Después, las empresas de internet fueron quebrando una tras otra, todas esas cuentas por cobrar se convirtieron en deudas incobrables y Lucent terminó arrastrada al abismo.
Por eso, en esta ronda, tenemos que empezar a vigilar la deuda.
Aunque haya que bajar la montaña, primero hay que encontrar un camino seguro para hacerlo.
Las revoluciones tecnológicas y la depuración del crédito nunca son opciones excluyentes: solo importa cuál ocurre primero.
De 2028 a 2030 se concentra el vencimiento de la deuda de IA de esta ronda.
Dentro de dos años, ¿bastará el dinero que genere realmente la IA para cubrir toda esta deuda que se está contrayendo hoy?
Esa es la respuesta a cómo estallará esta bomba.