

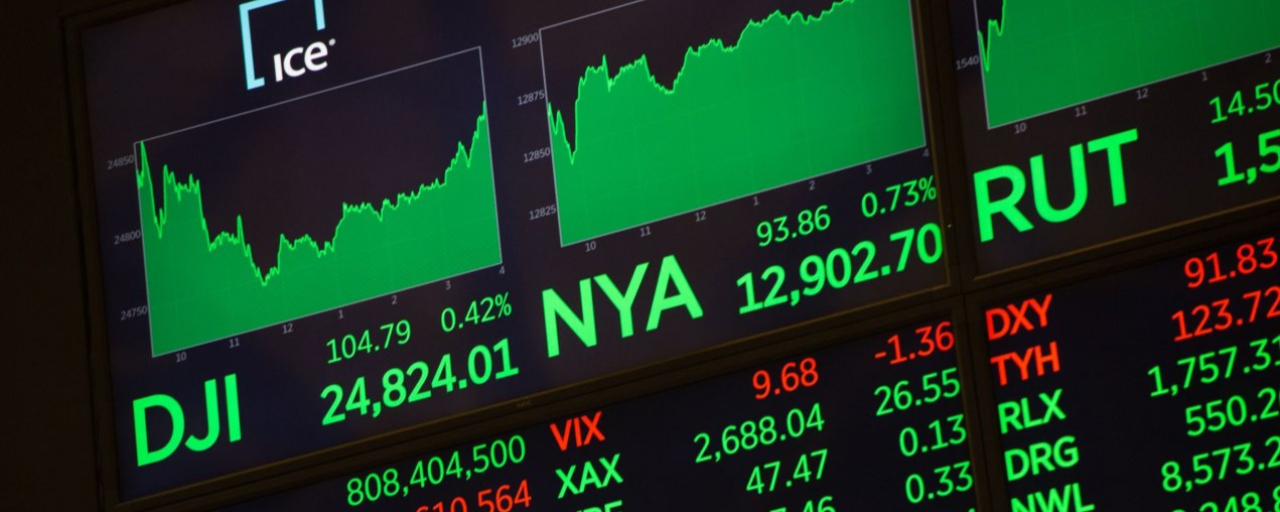

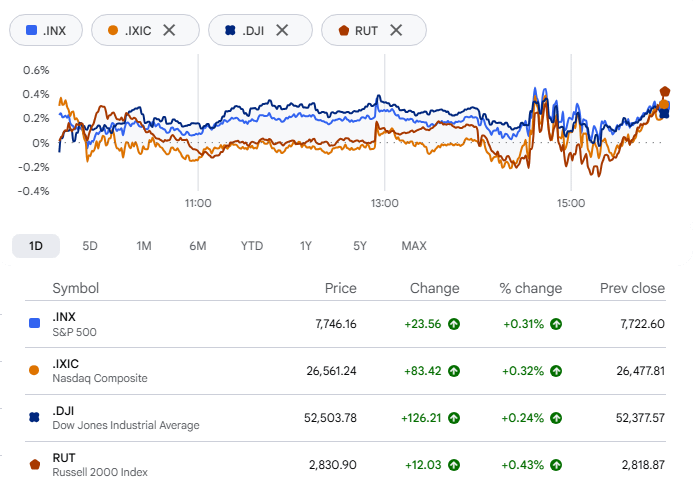
Las acciones estadounidenses cerraron el miércoles con una leve subida, prolongando a tres sesiones consecutivas la racha alcista tanto del S&P 500 como del Promedio Industrial Dow Jones. El S&P 500 avanzó un 0,28 % y cerró en 7.743,98. El Nasdaq Composite subió un 0,27 %, hasta los 26.549,85, y el Dow ganó 97,53 puntos, o un 0,19 %, y terminó en 52.475,10.
Las empresas de pequeña capitalización tuvieron un desempeño ligeramente mejor: el Russell 2000 subió un 0,41 %, hasta los 2.830,51. Los operadores no perdieron de vista el reloj durante toda la jornada, ya que estaba previsto que Microsoft y Alphabet presentaran sus resultados después del cierre.
Los fabricantes de chips impulsaron la sesión. SK Hynix obtuvo un beneficio récord en el tercer trimestre, con un beneficio operativo de 83,3 billones de wones y ventas superiores a los 100 billones de wones por primera vez; sus acciones cotizadas en EE. UU. se dispararon un 13%. El índice de semiconductores de Filadelfia avanzó un 1,75%. Junto con las cifras, la empresa anunció un plan para devolver a los accionistas alrededor de 100 billones de wones. UBS cree que eso es solo el comienzo. Sus analistas prevén ahora que las distribuciones alcancen hasta el 60% del flujo de caja libre a partir de 2027, y el analista Nicolas Gaudois calificó la rentabilidad para los accionistas como el «principal catalizador positivo» de la acción.
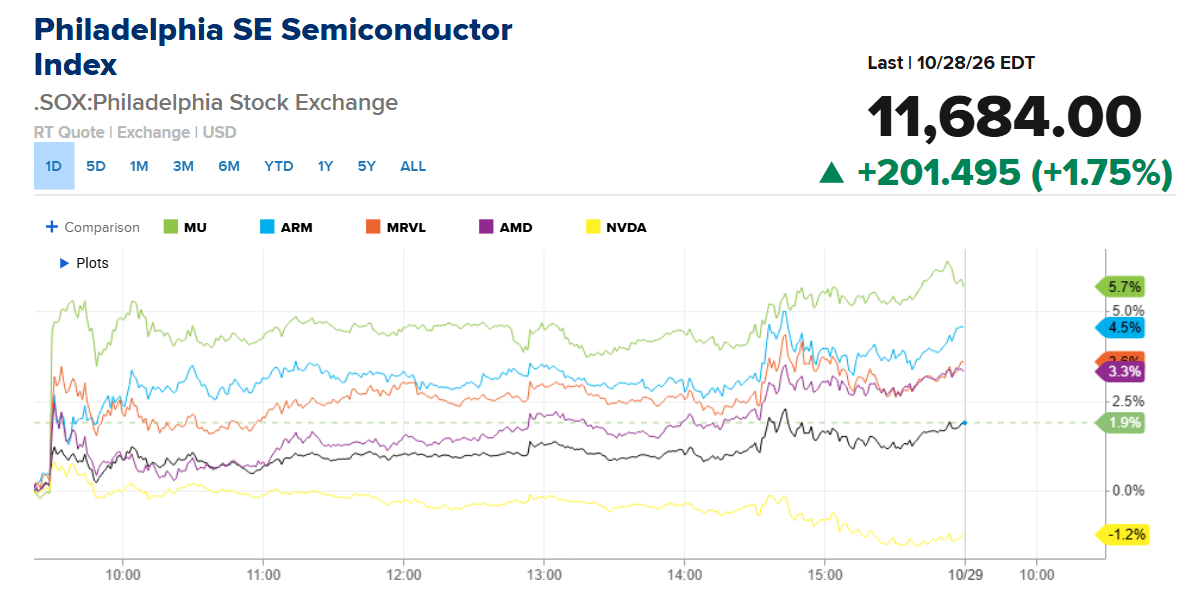
El repunte se extendió rápidamente. Micron cerró con una subida de casi el 6%, Arm ganó un 4%, y Marvell Technology y Advanced Micro Devices avanzaron alrededor de un 3% cada una. Nvidia se quedó al margen y cayó un 1,17%.
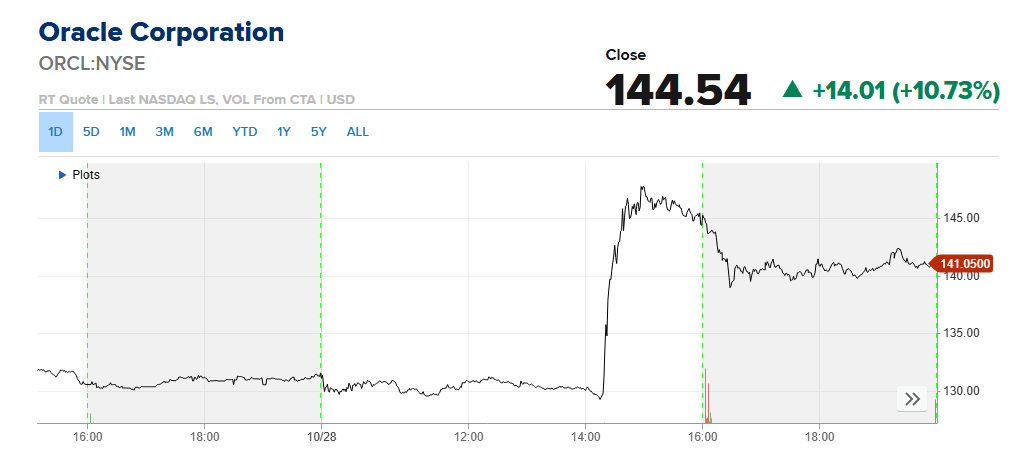
Oracle avanzó impulsada por sus propias noticias. Las acciones subieron casi un 11% después de que el grupo de software fijara un objetivo de ingresos de 225.000 millones de dólares para el ejercicio fiscal de 2030, lo que implica un crecimiento anual de alrededor del 35%. También anunció que limitaría cualquier recaudación de fondos adicional a 20.000 millones de dólares entre los ejercicios fiscales de 2027 y 2030.
Los restaurantes y los rumores de operaciones aportaron el resto de la actividad. Brinker International, propietaria de Chili's, subió alrededor de un 12% después de elevar su previsión de beneficios ajustados para todo el año a entre 13,30 y 13,90 dólares por acción, frente a los 13,28 dólares del consenso de FactSet. También mejoró sus perspectivas de ingresos, y las ventas comparables de Chili's aumentaron un 10,1% en el trimestre. Wingstop cerró con una subida del 12% tras registrar beneficios ajustados de 1,08 dólares por acción, por encima de los 1,02 dólares que esperaban los analistas de LSEG. Los ingresos, de 185 millones de dólares, sí quedaron por debajo de la previsión de 193 millones.
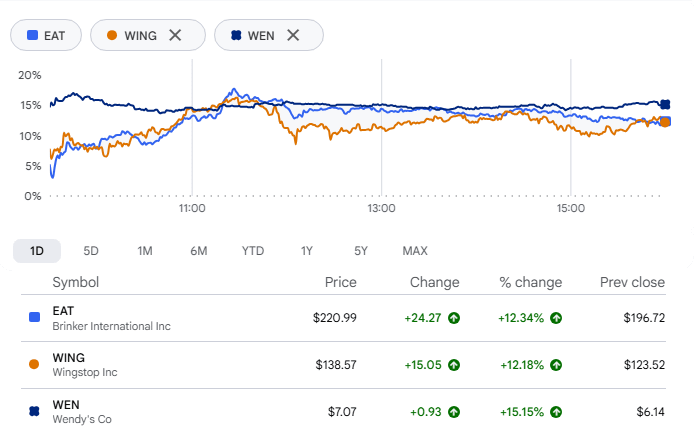
Después llegó Wendy's, que subió un 15% tras informar The Wall Street Journal de que Trian Management, de Nelson Peltz, había ofrecido 1.400 millones de dólares para privatizar la cadena de comida rápida. Según el artículo, que citaba a personas familiarizadas con el asunto, Trian, accionista desde hace mucho tiempo, lidera el grupo junto con BlueFive Capital y Sixth Street Partners. Más tarde, una presentación de Trian fijó la oferta en 7,35 dólares por acción.
No todos se sumaron al repunte.
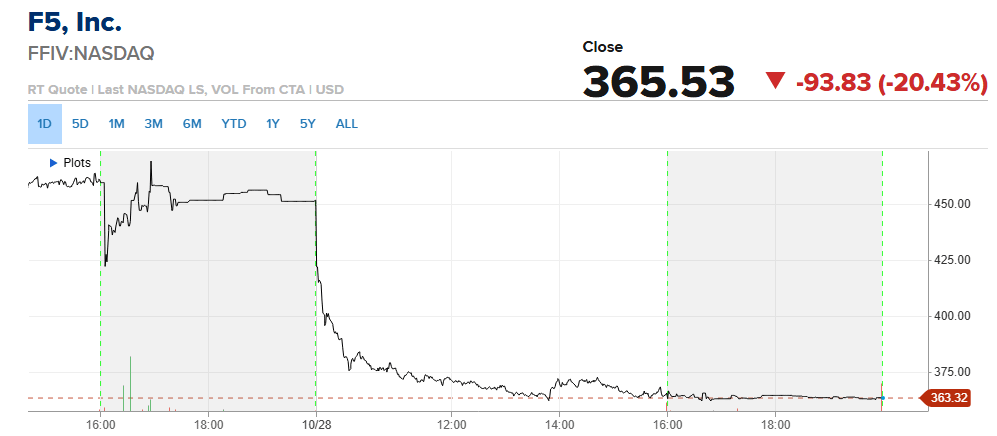
F5 cayó un 20%, pese a superar las previsiones del trimestre y proyectar beneficios no ajustados a los PCGA de entre 18 y 18,30 dólares por acción para el ejercicio fiscal de 2027, ligeramente por encima del consenso de 18,03 dólares. Los compradores se mostraron reacios ante la previsión de crecimiento de ingresos del 8% al 9% y las señales de que el ciclo de renovación de hardware está perdiendo fuerza; Piper Sandler rebajó la recomendación de la acción de sobreponderar a neutral. Los bancos regionales también tuvieron dificultades. El ETF State Street SPDR S&P Regional Banking (KRE) cerró con una caída de casi el 1%, su mayor descenso desde el 7 de octubre, cuando perdió un 1,68%, pese al ligero avance del sector financiero en general. Truist Financial, M&T Bank y Huntington Bancshares cotizaron cerca de sus mínimos de la sesión.
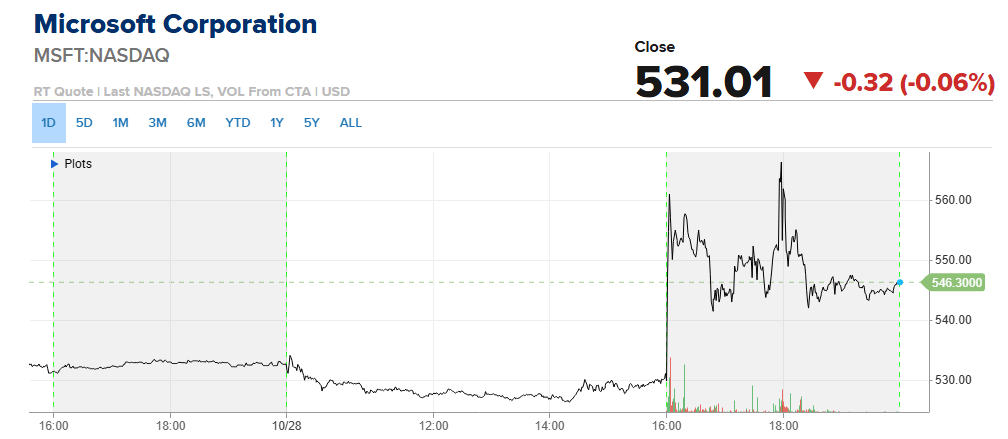
Tras el cierre, las dos megacapitalizadas tomaron rumbos opuestos. Microsoft subió cerca de un 4% en las operaciones posteriores al cierre, al aumentar sus ingresos un 19%, hasta los 92.280 millones de dólares, y alcanzar Azure un crecimiento del 48%; ambas cifras superaron las previsiones. Alphabet cayó alrededor de un 10%. Sus resultados no cumplieron las expectativas y la cifra destacada de Google Cloud —más del doble de ingresos, hasta 30.700 millones de dólares— no pudo compensar un flujo de caja libre negativo de unos 9.100 millones de dólares ni la advertencia de que la inversión de capital aumentará considerablemente en 2027. La acción había cerrado sin cambios en la sesión regular.
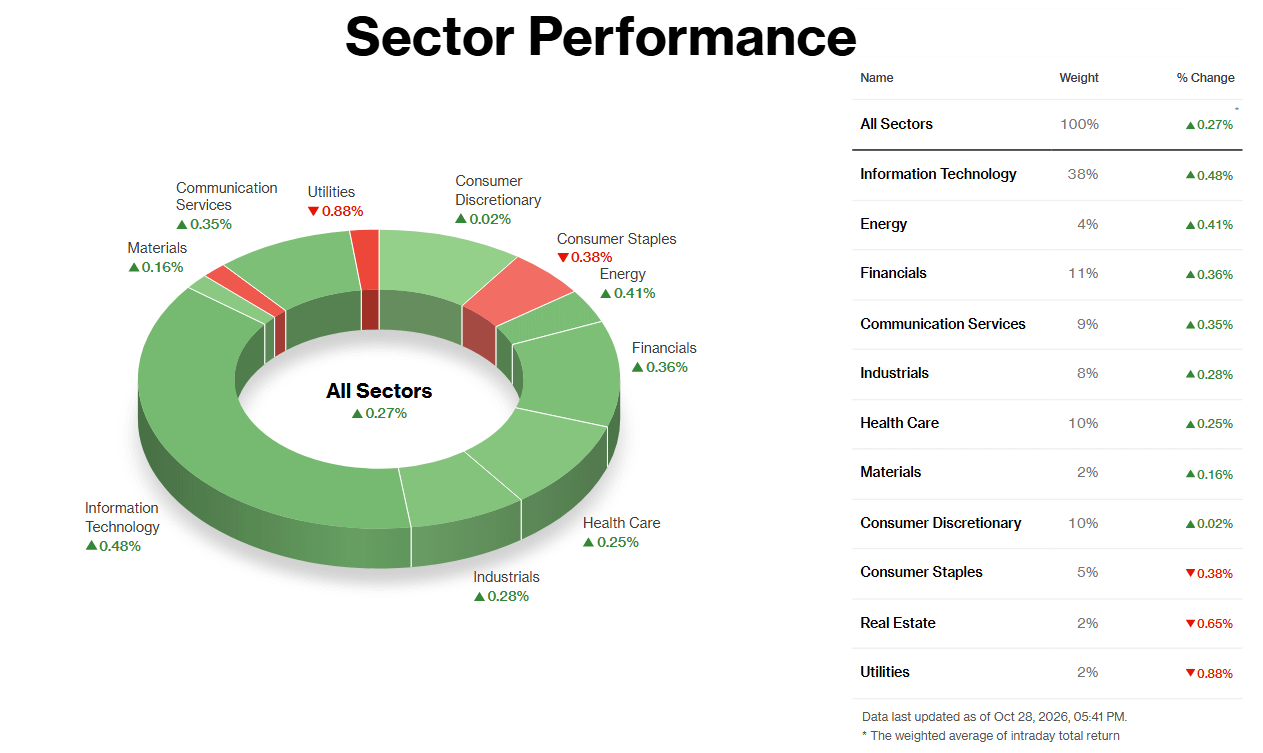
Análisis sectorial:
Sectores con mejor desempeño
Tecnología lideró las subidas, con un avance del 0,48%, impulsada sobre todo por los fabricantes de chips. SK Hynix presentó resultados récord y afirmó que tiene vendida toda su producción de memoria hasta 2029, lo que hizo subir un 13,3% sus acciones cotizadas en EE. UU.; mientras tanto, el índice de semiconductores de Filadelfia registró su cuarta subida consecutiva. Con una ponderación del 38%, el avance tecnológico impulsó el índice. Que la tendencia se mantenga depende de que la inversión en IA dé frutos. Tras el cierre, Microsoft subió y Alphabet cayó, ofreciendo respuestas opuestas.
Energía avanzó un 0,41%, mientras el crudo subía más de un 2% después de que los hutíes de Yemen afirmaran haber atacado la mayor refinería de Arabia Saudí, algo que las autoridades saudíes no habían confirmado de inmediato. La subida de las acciones fue solo una fracción de la del crudo, y los estrategas de ING señalaron que la prima de riesgo podría disiparse si las elecciones de mitad de mandato transcurren sin nuevos ataques contra Irán.
El sector financiero subió un 0,36%, sin que hubiera un factor dominante. Una curva de rendimientos más pronunciada favorece a los prestamistas, mientras que el retroceso del 3,3% de Robinhood tras no alcanzar las previsiones de beneficios limitó las ganancias.
Sectores con peor desempeño
Servicios públicos cayó un 0,88%, el peor resultado de los 11 sectores; el inmobiliario bajó un 0,65% y los bienes de consumo básico, un 0,38%. El mercado de bonos fue el factor común. La Fed mantuvo los tipos, pero dos responsables discreparon y se pronunciaron a favor de una subida, y el presidente Kevin Warsh se negó a calificar las condiciones financieras de restrictivas. Los rendimientos a largo plazo subieron y el de los bonos a 10 años se acercó al 5%. Los servicios públicos y el sector inmobiliario son apreciados por sus ingresos, pero ese atractivo disminuye cuando los bonos del Tesoro ofrecen una mayor rentabilidad. Los bienes de consumo básico no tuvieron un catalizador propio. El movimiento parece abarcar todo el sector y estar impulsado por los tipos, en un grupo que ha tenido dificultades frente al resto del mercado.
¿Qué nos depara el jueves? Los datos preliminares del PIB del tercer trimestre y la inflación PCE de septiembre se publican antes de la apertura, y Amazon presenta sus resultados tras el cierre. ¿Se mantendrá el repunte inicial de Microsoft y se extenderá la caída de Alphabet a otras grandes empresas de IA? La sesión ofrecerá una primera lectura.