El crecimiento de los pedidos de Vertiv ya se ha traducido en ingresos y beneficios, pero lo más importante ahora es cumplir con las entregas.
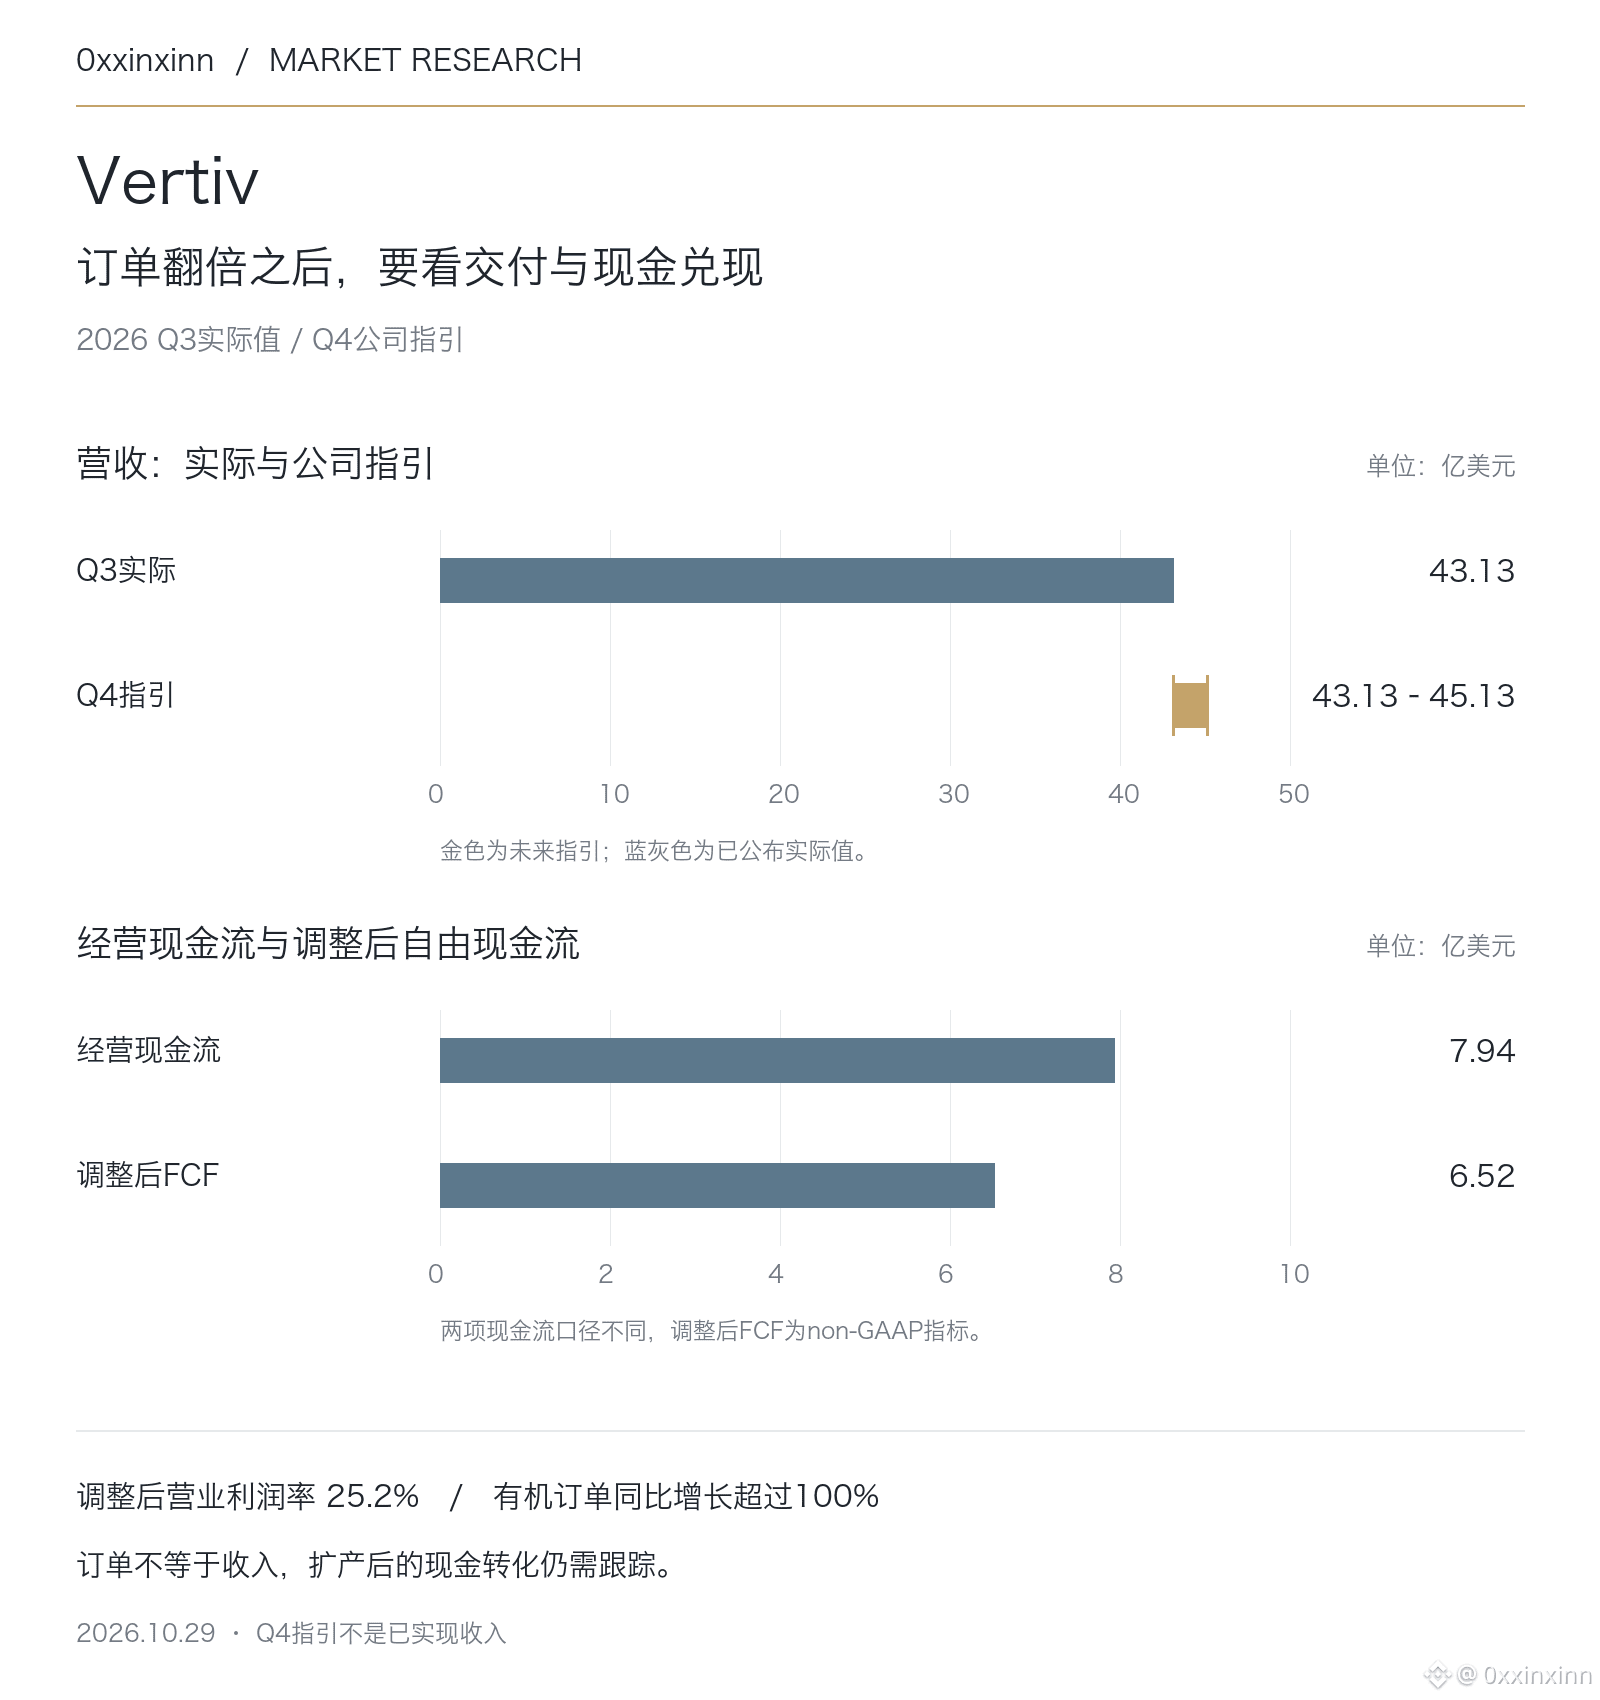
Los ingresos del tercer trimestre de 2026 fueron de 4.313 millones de dólares, un 61 % más que el año anterior; el crecimiento orgánico fue del 55 % y el resto se debió principalmente a adquisiciones. Los pedidos orgánicos crecieron más del 100 % interanual, por lo que no se puede atribuir todo el crecimiento de los ingresos a la demanda orgánica.
El margen operativo ajustado subió al 25,2 %, un aumento interanual de 2,9 puntos porcentuales; el beneficio por acción según los principios GAAP fue de 1,95 dólares y el ajustado, de 2,21 dólares. El flujo de caja operativo fue de 794 millones de dólares y el flujo de caja libre ajustado, de 652 millones; conviene analizar ambas cifras por separado.
La empresa elevó en 650 millones de dólares el punto medio de su previsión de ingresos anuales, hasta los 14.650 millones de dólares. Para el cuarto trimestre, prevé unos ingresos de entre 4.313 y 4.513 millones de dólares. Las perspectivas de crecimiento están respaldadas por los pedidos, pero estos aún pueden retrasarse o cancelarse, así que no deben considerarse ventas ya confirmadas.
De cara al futuro, hay que vigilar dos aspectos: si la ampliación de la capacidad permitirá mantener los márgenes y si la inversión en capital circulante neutralizará el crecimiento de los beneficios. La demanda de energía y refrigeración de los centros de datos sustenta la lógica del negocio, pero eso no significa que la cotización pueda justificar cualquier valoración sin condiciones.
Los ingresos del tercer trimestre de 2026 fueron de 4.313 millones de dólares, un 61 % más que el año anterior; el crecimiento orgánico fue del 55 % y el resto se debió principalmente a adquisiciones. Los pedidos orgánicos crecieron más del 100 % interanual, por lo que no se puede atribuir todo el crecimiento de los ingresos a la demanda orgánica.
El margen operativo ajustado subió al 25,2 %, un aumento interanual de 2,9 puntos porcentuales; el beneficio por acción según los principios GAAP fue de 1,95 dólares y el ajustado, de 2,21 dólares. El flujo de caja operativo fue de 794 millones de dólares y el flujo de caja libre ajustado, de 652 millones; conviene analizar ambas cifras por separado.
La empresa elevó en 650 millones de dólares el punto medio de su previsión de ingresos anuales, hasta los 14.650 millones de dólares. Para el cuarto trimestre, prevé unos ingresos de entre 4.313 y 4.513 millones de dólares. Las perspectivas de crecimiento están respaldadas por los pedidos, pero estos aún pueden retrasarse o cancelarse, así que no deben considerarse ventas ya confirmadas.
De cara al futuro, hay que vigilar dos aspectos: si la ampliación de la capacidad permitirá mantener los márgenes y si la inversión en capital circulante neutralizará el crecimiento de los beneficios. La demanda de energía y refrigeración de los centros de datos sustenta la lógica del negocio, pero eso no significa que la cotización pueda justificar cualquier valoración sin condiciones.