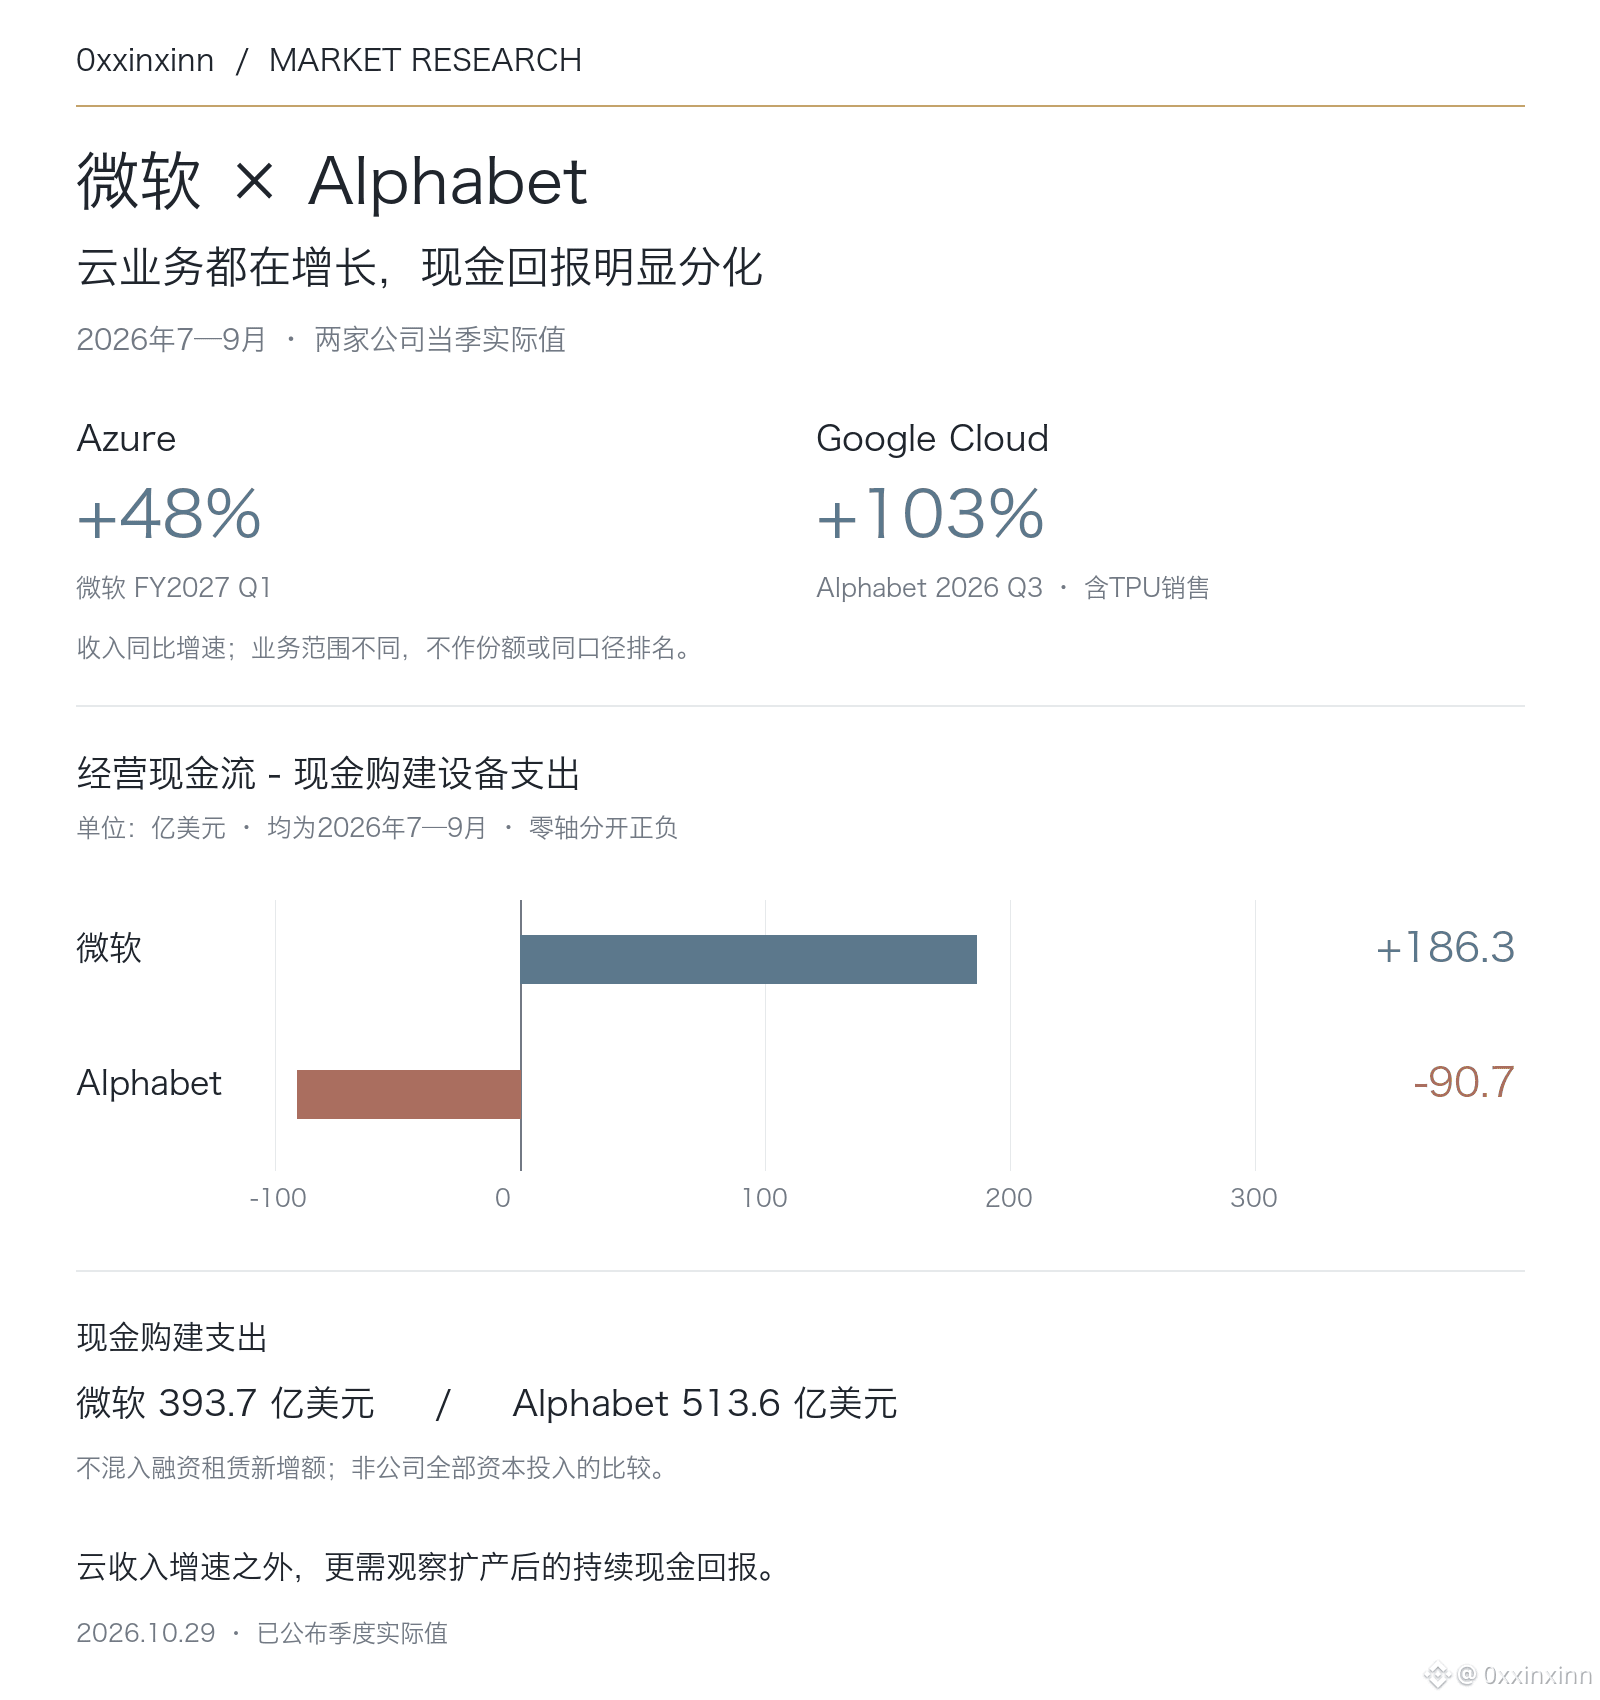
Los negocios de nube de Microsoft y Alphabet están creciendo, pero ya se ha abierto una brecha en el efectivo que generan tras sus inversiones de capital.
Ambos informes corresponden al periodo de julio a septiembre de 2026: Microsoft registró ingresos de 92.280 millones de dólares en el primer trimestre de su ejercicio fiscal 2027, y los ingresos de Azure crecieron un 48%; Alphabet registró ingresos de 127.580 millones de dólares en el tercer trimestre, y Google Cloud creció un 103%. Esta última cifra incluye ventas de sistemas TPU, por lo que no se deben interpretar directamente las dos tasas de crecimiento como un cambio en las cuotas de los servicios en la nube.
Si se resta del flujo de caja operativo el gasto en adquisiciones y construcción que figura en el estado de flujos de efectivo, a Microsoft le quedaron 18.630 millones de dólares en el trimestre, mientras que Alphabet registró un saldo negativo de 9.070 millones; esta última gastó 51.360 millones en equipos, más que los 42.290 millones de su flujo de caja operativo. Que los ingresos de la nube se dupliquen no significa que la expansión de capacidad ya pueda financiarse por sí sola.
También hay que desglosar las métricas de beneficios. El beneficio GAAP por acción de Microsoft creció un 32%, o un 18% si se excluye el efecto de su inversión en OpenAI; las pérdidas de Alphabet en valores de renta variable redujeron su beneficio por acción en 0,55 dólares. Las ganancias y pérdidas por inversiones no deben confundirse con la tendencia del negocio principal.
Conviene seguir de cerca la puesta en servicio de los equipos, la depreciación y los cobros: si, tras acelerarse las entregas, el gasto de caja sigue superando al flujo de caja operativo, es posible que el crecimiento de los ingresos no baste para justificar la valoración. Esta comparación se basa en los resultados de caja publicados y no mezcla los desembolsos en efectivo por adquisiciones y construcción con la inversión de capital total, que incluye arrendamientos financieros.
Ambos informes corresponden al periodo de julio a septiembre de 2026: Microsoft registró ingresos de 92.280 millones de dólares en el primer trimestre de su ejercicio fiscal 2027, y los ingresos de Azure crecieron un 48%; Alphabet registró ingresos de 127.580 millones de dólares en el tercer trimestre, y Google Cloud creció un 103%. Esta última cifra incluye ventas de sistemas TPU, por lo que no se deben interpretar directamente las dos tasas de crecimiento como un cambio en las cuotas de los servicios en la nube.
Si se resta del flujo de caja operativo el gasto en adquisiciones y construcción que figura en el estado de flujos de efectivo, a Microsoft le quedaron 18.630 millones de dólares en el trimestre, mientras que Alphabet registró un saldo negativo de 9.070 millones; esta última gastó 51.360 millones en equipos, más que los 42.290 millones de su flujo de caja operativo. Que los ingresos de la nube se dupliquen no significa que la expansión de capacidad ya pueda financiarse por sí sola.
También hay que desglosar las métricas de beneficios. El beneficio GAAP por acción de Microsoft creció un 32%, o un 18% si se excluye el efecto de su inversión en OpenAI; las pérdidas de Alphabet en valores de renta variable redujeron su beneficio por acción en 0,55 dólares. Las ganancias y pérdidas por inversiones no deben confundirse con la tendencia del negocio principal.
Conviene seguir de cerca la puesta en servicio de los equipos, la depreciación y los cobros: si, tras acelerarse las entregas, el gasto de caja sigue superando al flujo de caja operativo, es posible que el crecimiento de los ingresos no baste para justificar la valoración. Esta comparación se basa en los resultados de caja publicados y no mezcla los desembolsos en efectivo por adquisiciones y construcción con la inversión de capital total, que incluye arrendamientos financieros.