Aspectos destacados del informe de resultados del Q3 de SK hynix 💡
Resultados récord, evolución del sector y perspectivas de la cotización
📊 I. Aspectos clave del informe y reacción del mercado
Resultados extraordinarios:
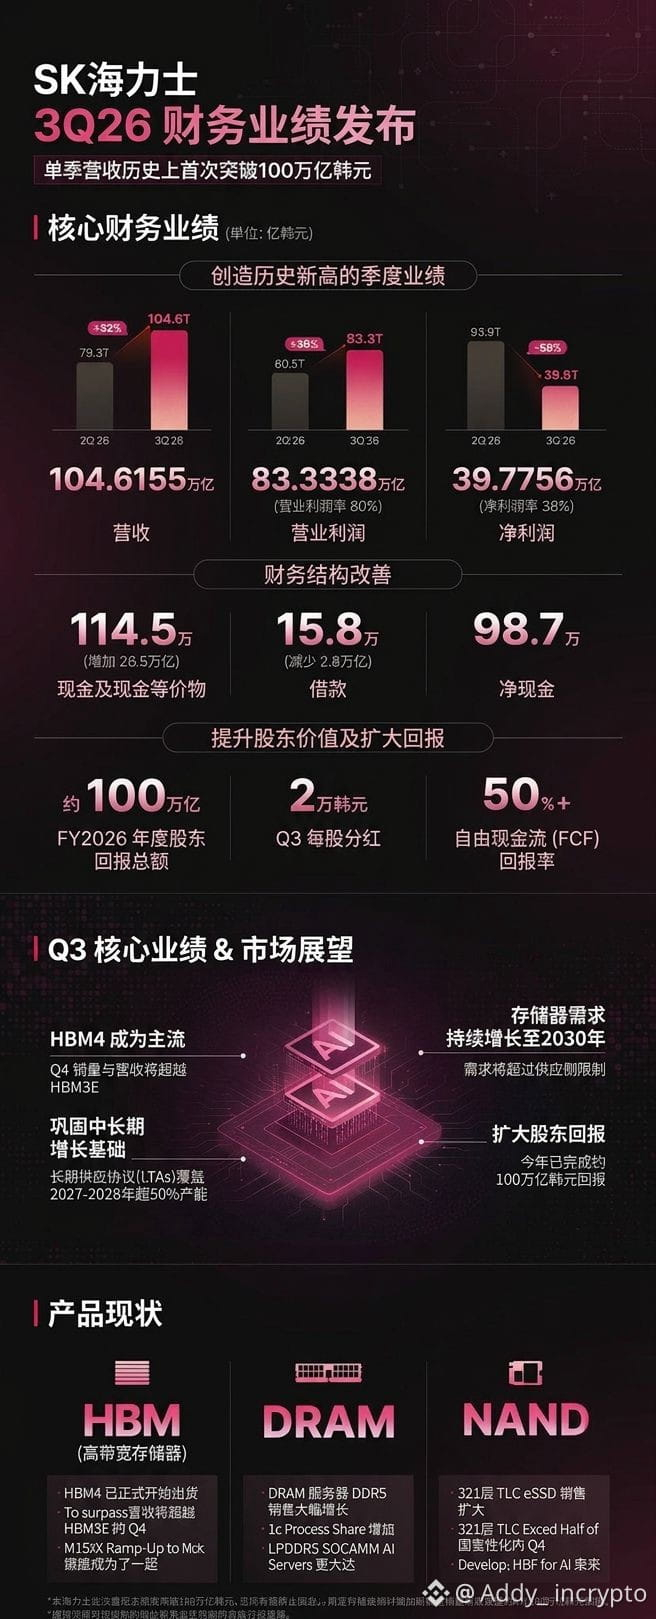
Ingresos del Q3: 104,62 billones de wones (primera vez que supera los 100 billones en un trimestre; +328% interanual),
beneficio operativo: 83,33 billones de wones (margen cercano al 80%).
Además, anunció un plan de retorno a los accionistas de 100 billones de wones para este año (recompra de acciones y dividendos).
Ruptura del ciclo tradicional: HBM4 se convertirá en el principal producto de los envíos a partir del Q4. Además, más del 50% de la capacidad de 2027–2028 ya está asegurada mediante contratos a largo plazo (LTA), lo que reduce significativamente la preocupación por las caídas cíclicas de los chips de memoria.
Consenso del mercado: el Kospi surcoreano subió más de un 6,6%; Goldman Sachs y Morgan Stanley consideran que la memoria de alta gama para IA está dejando de ser una «materia prima» para convertirse en un «producto tecnológico personalizado con altas barreras de entrada».
🔮 II. Cuatro grandes tendencias del sector
1. Contratos a largo plazo para la memoria de alta gama: la negociación de contado, sujeta a las fluctuaciones del mercado, está dando paso a la reserva de volúmenes con años de antelación. Así, las empresas líderes mantienen durante más tiempo su poder de fijación de precios de monopolio.
2. Presión sobre la capacidad para electrónica de consumo: se prioriza la capacidad de fabricación de obleas para HBM y DDR5 para servidores, lo que reduce la capacidad disponible para DRAM/NAND convencionales. A partir de 2027, los PC y los teléfonos móviles afrontarán presiones al alza en los costes.
3. La demanda de IA se extiende a la «IA física»: el crecimiento se desplaza de los grandes modelos de lenguaje hacia la conducción autónoma y la inteligencia incorporada (robots). Se prevé que la escasez de memoria de alta gama se prolongue hasta 2030.
4. Impulso a la evolución de las arquitecturas de chips: el aumento de precios de la memoria y los servicios de fabricación de chips eleva los costes de construcción de centros de datos, lo que empuja a los fabricantes posteriores (NVIDIA, AMD) a acelerar la transición hacia la memoria flash de alto ancho de banda (HBF) y el empaquetado avanzado.
📈 III. Previsión de la evolución de la cotización
> Corto plazo (finales de 2026): fuerte subida con brecha alcista en el análisis técnico y superación de una resistencia clave. El precio objetivo de los ADR en EE. UU. se sitúa entre $165 y $185 (la acción surcoreana supera el umbral de 1,5 millones de wones). El plan de dividendos de 100 billones de wones ofrece una sólida protección frente a las caídas.
> Medio plazo (2027): los contratos a largo plazo que aseguran la capacidad rompen el ciclo tradicional. El mercado asigna una prima de valoración a las «acciones tecnológicas de crecimiento con altas barreras de entrada»; los principales precios objetivo a un año apuntan a un potencial de recuperación de la valoración del 20%–30%.
*Riesgos a la baja: conviene vigilar posibles recortes temporales de compras por parte de los grandes proveedores de servicios en la nube, si se ven presionados sus rendimientos de la inversión (ROI), así como el aumento de capacidad de Samsung/Micron y las fluctuaciones cambiarias.
$SKHY
Resultados récord, evolución del sector y perspectivas de la cotización
📊 I. Aspectos clave del informe y reacción del mercado
Resultados extraordinarios:
Ingresos del Q3: 104,62 billones de wones (primera vez que supera los 100 billones en un trimestre; +328% interanual),
beneficio operativo: 83,33 billones de wones (margen cercano al 80%).
Además, anunció un plan de retorno a los accionistas de 100 billones de wones para este año (recompra de acciones y dividendos).
Ruptura del ciclo tradicional: HBM4 se convertirá en el principal producto de los envíos a partir del Q4. Además, más del 50% de la capacidad de 2027–2028 ya está asegurada mediante contratos a largo plazo (LTA), lo que reduce significativamente la preocupación por las caídas cíclicas de los chips de memoria.
Consenso del mercado: el Kospi surcoreano subió más de un 6,6%; Goldman Sachs y Morgan Stanley consideran que la memoria de alta gama para IA está dejando de ser una «materia prima» para convertirse en un «producto tecnológico personalizado con altas barreras de entrada».
🔮 II. Cuatro grandes tendencias del sector
1. Contratos a largo plazo para la memoria de alta gama: la negociación de contado, sujeta a las fluctuaciones del mercado, está dando paso a la reserva de volúmenes con años de antelación. Así, las empresas líderes mantienen durante más tiempo su poder de fijación de precios de monopolio.
2. Presión sobre la capacidad para electrónica de consumo: se prioriza la capacidad de fabricación de obleas para HBM y DDR5 para servidores, lo que reduce la capacidad disponible para DRAM/NAND convencionales. A partir de 2027, los PC y los teléfonos móviles afrontarán presiones al alza en los costes.
3. La demanda de IA se extiende a la «IA física»: el crecimiento se desplaza de los grandes modelos de lenguaje hacia la conducción autónoma y la inteligencia incorporada (robots). Se prevé que la escasez de memoria de alta gama se prolongue hasta 2030.
4. Impulso a la evolución de las arquitecturas de chips: el aumento de precios de la memoria y los servicios de fabricación de chips eleva los costes de construcción de centros de datos, lo que empuja a los fabricantes posteriores (NVIDIA, AMD) a acelerar la transición hacia la memoria flash de alto ancho de banda (HBF) y el empaquetado avanzado.
📈 III. Previsión de la evolución de la cotización
> Corto plazo (finales de 2026): fuerte subida con brecha alcista en el análisis técnico y superación de una resistencia clave. El precio objetivo de los ADR en EE. UU. se sitúa entre $165 y $185 (la acción surcoreana supera el umbral de 1,5 millones de wones). El plan de dividendos de 100 billones de wones ofrece una sólida protección frente a las caídas.
> Medio plazo (2027): los contratos a largo plazo que aseguran la capacidad rompen el ciclo tradicional. El mercado asigna una prima de valoración a las «acciones tecnológicas de crecimiento con altas barreras de entrada»; los principales precios objetivo a un año apuntan a un potencial de recuperación de la valoración del 20%–30%.
*Riesgos a la baja: conviene vigilar posibles recortes temporales de compras por parte de los grandes proveedores de servicios en la nube, si se ven presionados sus rendimientos de la inversión (ROI), así como el aumento de capacidad de Samsung/Micron y las fluctuaciones cambiarias.
$SKHY