¿Qué son las pruebas fuera de muestra? ¿Por qué no se puede demostrar repetidamente la eficacia de una estrategia usando los mismos datos históricos?
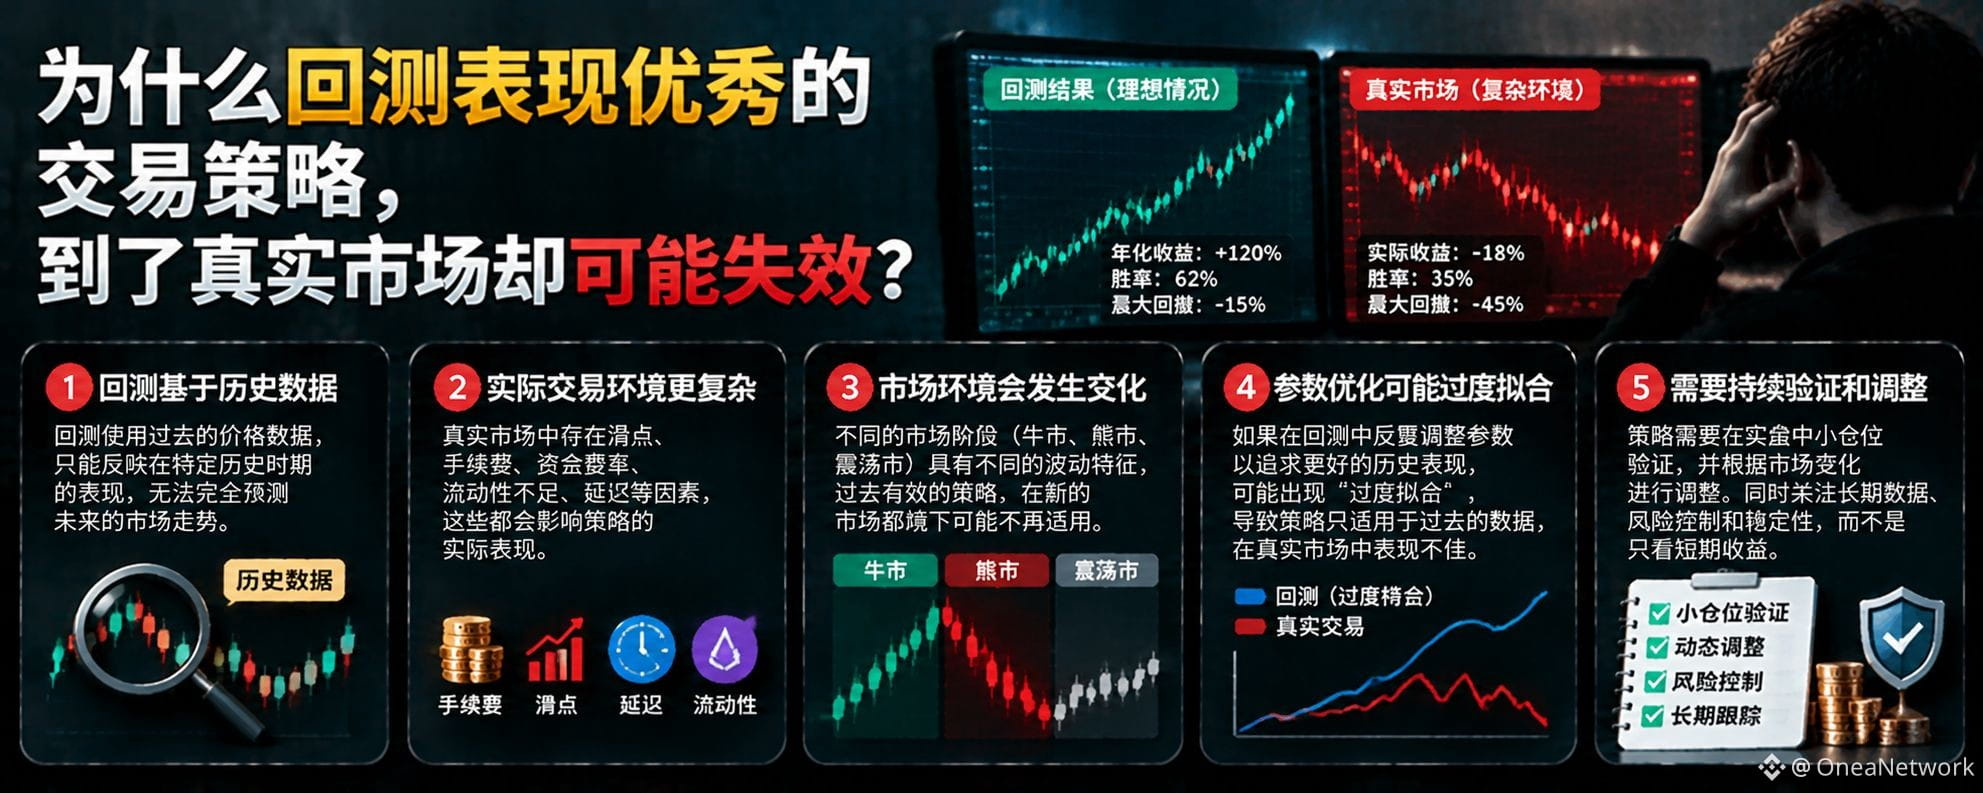
En el trading de criptomonedas, algunas estrategias obtienen resultados excelentes en las pruebas retrospectivas, pero fallan con frecuencia al pasar al mercado real. Una de las razones es que los operadores ajustan los parámetros una y otra vez usando los mismos datos históricos y, al final, obtienen reglas de trading que se adaptan muy bien al pasado, pero que quizá no sean adecuadas para el futuro.
Para reducir este riesgo, es necesario comprender un concepto importante: las pruebas fuera de muestra (Out-of-Sample Testing).
Primero: ¿qué son las pruebas dentro de muestra?
Los datos dentro de muestra son los datos históricos que se utilizan para investigar, seleccionar parámetros y ajustar reglas durante el desarrollo de una estrategia.
Por ejemplo, puedes usar datos históricos de BTC de 2022 a 2024 para probar distintas combinaciones de medias móviles, porcentajes de stop loss y condiciones de entrada, y elegir los parámetros con mejores resultados.
Este proceso puede ayudarte a crear una estrategia, pero, como ya has observado y ajustado esos datos muchas veces, el resultado final podría verse afectado por el sobreajuste.
Segundo: ¿qué son las pruebas fuera de muestra?
Las pruebas fuera de muestra consisten en usar datos que no participaron en la selección de parámetros durante el desarrollo para evaluar la estrategia de forma independiente.
Por ejemplo, puedes desarrollar una estrategia con datos de 2022 a 2024 y reservar los datos de 2025 para probarla solo cuando las reglas estén prácticamente definidas.
Si la estrategia sigue ofreciendo resultados razonables con datos que no participaron en su desarrollo, esto aporta más pruebas de que tiene cierto grado de estabilidad.
Pero eso no significa que la estrategia vaya a poder adaptarse necesariamente al mercado futuro, porque los datos fuera de muestra siguen siendo datos históricos.
Tercero: ¿por qué no se deben ajustar repetidamente los resultados de las pruebas fuera de muestra?
Supongamos que primero pruebas la estrategia con datos de 2025 y observas que los resultados son malos. Entonces ajustas los parámetros una y otra vez hasta que los resultados mejoran.
En ese momento, los datos de 2025 ya han participado en la optimización de la estrategia, por lo que el conjunto de prueba, que originalmente era independiente, ha perdido parte de su independencia.
Si repites este proceso, aunque no uses directamente información del futuro, podrías acabar confundiendo patrones fortuitos con ventajas reales.
Por eso, las pruebas fuera de muestra deben mantenerse lo más independientes posible. Si los resultados no son satisfactorios, conviene volver a evaluar la estrategia, en lugar de ajustar los parámetros sin fin hasta obtener una curva de rentabilidad atractiva.
¿El mercado cripto?