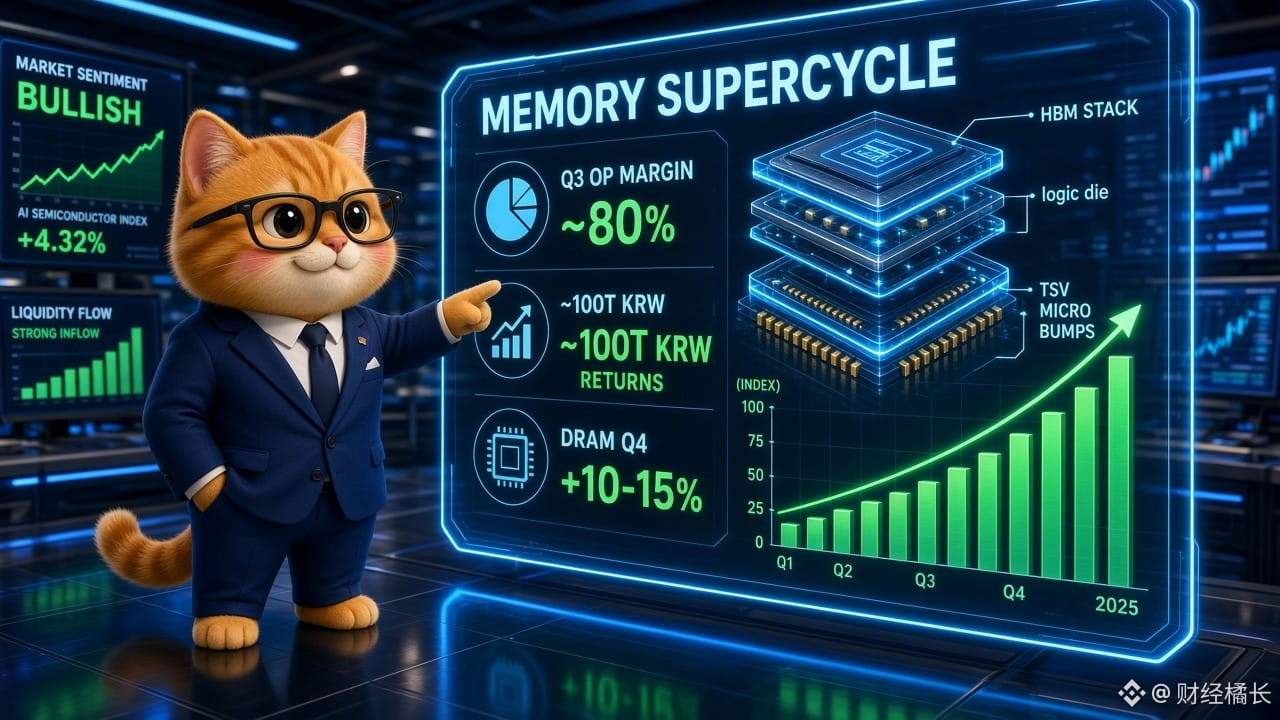
Se enciende el superciclo de la memoria: SK hynix anuncia una retribución de unos 100 billones de wones; Samsung presenta hoy los detalles
📌 SK hynix publicó sus resultados del tercer trimestre el 28/10: ingresos de unos 104,6 billones de wones y beneficio operativo de unos 83,3 billones, con un margen de aproximadamente el 80%. Los envíos de HBM4 aumentaron con fuerza y las ventas de DDR5 para servidores crecieron más del 40% intertrimestral (EBN/teleconferencia de la empresa).
📌 También anunció una retribución al accionista de unos 100 billones de wones: más de 30 billones en dividendos en efectivo y más de 60 billones en recompras con amortización de acciones (News1). El KOSPI subió un 6,63% ese día (Reuters) y esta mañana avanzó otro 1% aproximadamente, superando los 6074 puntos; las acciones de SK hynix superaron los 1,5 millones de wones (TradingKey).
📌 Samsung publicará hoy a las 10:00 (9:00, hora de Pekín) los resultados definitivos del tercer trimestre: beneficio operativo preliminar de 107,4 billones de wones y margen del 55,1%. El mercado está atento a la rentabilidad de la división DS, al avance de HBM4 y al plan de dividendos de unos 30 billones de wones (The Korea Daily/Vlsi.kr).
📌 TrendForce prevé que en el cuarto trimestre los precios contractuales de la DRAM convencional suban otro 10-15% y los de NAND, un 15-20%.
【Opinión】
El dinero de esta ola de la IA está pasando de quienes «compran capacidad de cómputo» a quienes «venden memoria». Alphabet cayó con fuerza tras el cierre de ayer y su FCF pasó a terreno negativo; Microsoft también está destinando muchísimo a capex. Cuanto más gastan las grandes tecnológicas, más ganan los fabricantes de memoria. El margen de beneficio del 80% de SK hynix demuestra que el poder de fijación de precios está completamente del lado de los vendedores. Sumado a los contratos a largo plazo que aseguran la capacidad, el ciclo favorable podría prolongarse al menos hasta 2027.
【Oportunidades y riesgos】
✅ A seguir: si los detalles del dividendo de Samsung superan las expectativas; la disputa por la cuota de HBM4; si las acciones estadounidenses de memoria y de la cadena de equipos (Micron, equipos y materiales) también suben; y el posible contagio del entusiasmo por la capacidad de cómputo de IA a sectores como $RENDER .
⚠️ Riesgos: toma de beneficios tras las fuertes subidas de la bolsa coreana en dos días; dos votos de la Reserva Federal a favor de subir los tipos y unos bonos del Tesoro estadounidense a 10 años en torno al 5%, que presionan las valoraciones tecnológicas; si las grandes tecnológicas recortan el capex, la memoria será uno de los sectores más sensibles, y también de los que caen más rápido.
🔸 Cripto: la recuperación del apetito por el riesgo favorece a $BTC , pero si los rendimientos de los bonos del Tesoro siguen subiendo, el dinero saldrá primero de los activos más volátiles.
¿Crees que este ciclo de la memoria es un superciclo o que estamos otra vez ante la víspera de un «techo de precios»?
#AI #美股 #韩股 #存储芯片 #macroeconomía
Solo con fines informativos; no constituye asesoramiento de inversión