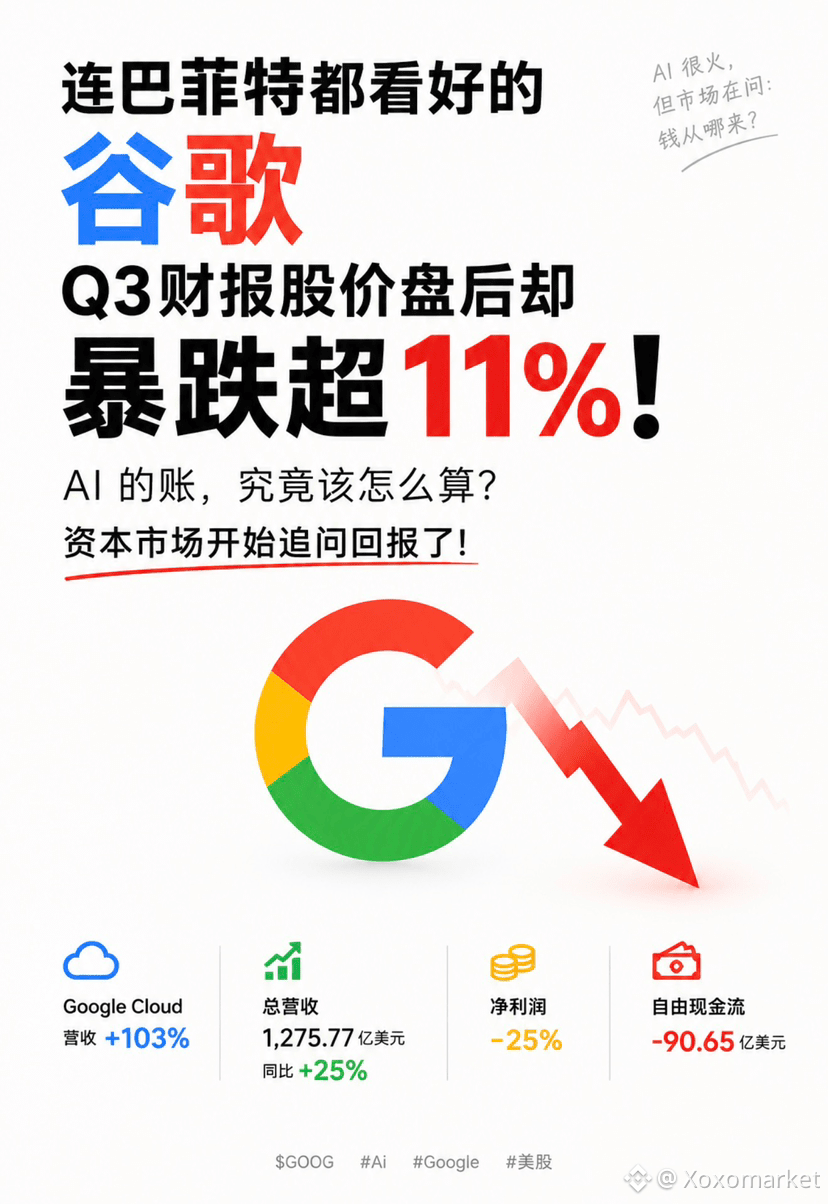
¡Hasta Google, que cuenta con el respaldo de Buffett, se desplomó más de un 11 % después del cierre tras presentar sus resultados del tercer trimestre! ¿Cómo se deben calcular, en definitiva, las cuentas de la IA? ¡Los mercados de capitales empiezan a exigir rentabilidad!
Alphabet presentó unos resultados llenos de contradicciones:
Ingresos totales de 127.577 millones de dólares, un 25 % más interanual
Los ingresos de Google Cloud crecieron un 103 % interanual y su margen operativo subió al 36,2 %
El beneficio neto cayó un 25 % interanual y el BPA bajó de 2,87 a 2,12 dólares
Gastos de capital trimestrales de 51.355 millones de dólares; el flujo de caja libre pasó a terreno negativo, hasta los -9.065 millones de dólares
El mercado apuesta por el futuro, no solo por el crecimiento.
El fuerte crecimiento del negocio de la nube demuestra que la demanda de infraestructura empresarial para IA es sólida. Pero el aumento de los ingresos no implica un aumento del flujo de caja. Con los gastos de capital en constante ascenso, es natural que el mercado pregunte: ¿cuándo se convertirán estas inversiones en una rentabilidad real para los accionistas?
La IA no puede basarse solo en promesas: también hay que proteger el negocio que genera efectivo.
Los ingresos de las búsquedas crecieron un 12 % y los de la publicidad de YouTube, un 9 %, pero ambos quedaron por debajo de las expectativas del mercado.
La principal ventaja de Google no es solo Gemini, sino todo el ecosistema que forman las búsquedas, la publicidad, la nube, los chips y los modelos.
Si la IA genera más consultas, pero no mejora de forma sostenida la eficacia de la monetización publicitaria, o si las enormes inversiones se comen el crecimiento del negocio de la nube, será difícil sostener la valoración basándose únicamente en promesas.
Lo que realmente decidirá la próxima fase alcista no es cuánto se invierte en IA, sino cuántos beneficios y cuánto flujo de caja pueden generar finalmente esas inversiones.
$GOOG
#IA #Google #BolsaEEUU