

⏱ Время чтения: 4 минуты
Добрый вечер, друзья!
Заседание ФРС завершено, чернила на релизах высохли, а волатильность начинает пробивать стаканы. Мы провели глубокий аудит того, что произошло на закрытых и открытых сессиях регулятора, вычленили истинный смысл из заявлений главы ФРС Кевина Уорша и готовы разложить по полочкам скрытые пружины рынка, о которых не пишут в массовых пабликах.
1. Что произошло на ФРС и что реально приняли
Федеральная резервная система приняла ожидаемое, но жесткое по своей сути решение: базовая процентная ставка оставлена без изменений в диапазоне 3.75%–4.00%.
Но главное скрывалось не в самой цифре паузы, а в контексте:
Экономика слишком сильна для мягкости: В официальном релизе и отчетах подчеркнуто, что ВВП за третий квартал держится выше 3%, потребительский спрос устойчив, а капитальные затраты бьют рекорды на фоне ИИ-бума.
Инфляционные тиски не ослабевают: Регулятор прямо заявляет, что ценовое давление остается повышенным из-за энергоносителей, тарифов и издержек. Никакого «мягкого инфляционного таргета» нет — цель жестко стоит на 2% по PCE.
2. Анатомия риторики Кевина Уорша: Между строк
Пресс-конференция главы ФРС Кевина Уорша заслуживает отдельного разбора. Его стиль кардинально отличается от эпохи Пауэлла — меньше размытой «воды», больше прагматизма, но с жестким ястребиным подтекстом:
«Мы смотрим в окно, а не на графики»: Уорш подчеркнул, что пауза — это не капитуляция перед инфляцией и не мягкий разворот (pivot), а банальное переведение духа для оценки того, как жесткая денежно-кредитная политика просачивается в реальный сектор.
Нетерпимость к ценам: Ключевая фраза Уорша: «Инфляция слишком высока и держится на этом уровне слишком долго». Он дал понять, что ФРС не застегнет ремни безопасности до тех пор, пока рынок труда и ценовые ожидания не остынут окончательно.
Рыночные условия: Уорш открыто заявил, что регулятор не собирается искусственно облегчать жизнь финансовым рынкам или подстраиваться под краткосрочную волатильность. Доходности и кредитные спреды делают свою работу.
3. Где кроется подвох? Чего не знают розничные трейдеры и институционалы
Пока толпа празднует «паузу» и ждет немедленного включения печатного станка, в макро-механике заложен глубокий системный конфликт:
Ловушка «оживления без ликвидности»: Розница думает, что сильная экономика (ВВП > 3%) — это однозначно хорошо для рисковых активов. Институционалы же видят обратное: сильная экономика дает ФРС полное право держать ставки высокими дольше (Higher for Longer), не опасаясь рецессии. Дешевых денег не будет.
Иллюзия декабрьского снижения: Рынок закладывает надежды на смягчение в конце года, но риторика Уорша оставляет открытой дверь как раз для обратного сценария — еще одного микро-повышения, если инфляция дернется вверх.Сжатие баланса в тени: Параллельно со ставками идет незаметное для большинства сокращение баланса ФРС, что постепенно высушивает избыточную ликвидность из спекулятивных сегментов.

4. Как это отразится на BNB (настоящее и будущее)
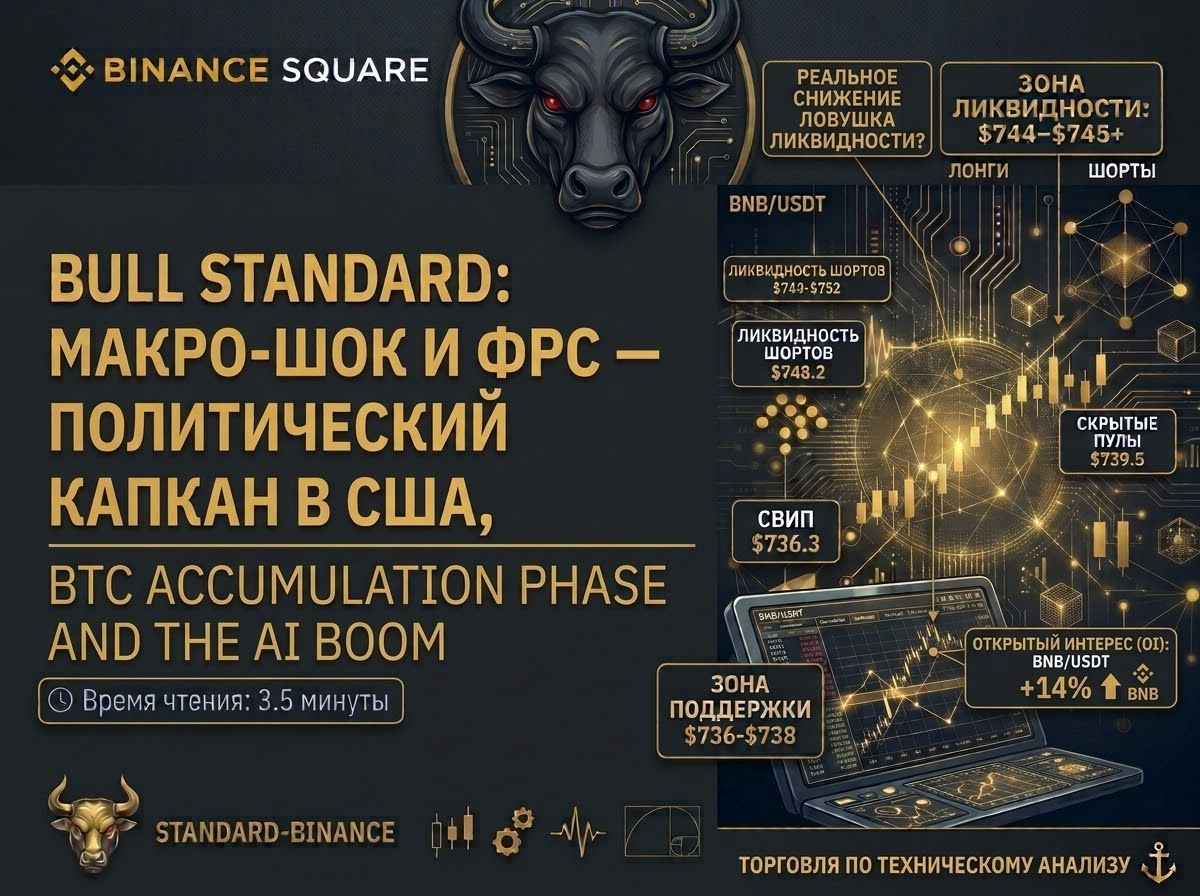
Наш родной актив $BNB (торгующийся в районе $747–$752 на фоне квартальных авто-жогов и экосистемного utility) находится на перекрестке двух сил:
В краткосрочной перспективе (настоящее):
Макро-неопределенность и жесткость ФРС вызывают локальный боковик и сжатие волатильности. Поскольку BNB тесно связан с активностью на Binance Chain (DEX-объемы, транзакции, RWA-токены), при уходе ликвидности с рынка монета демонстрирует устойчивость за счет дефляционной модели (последний 37-й авто-жог убрал из обращения 1.64 млн монет). Однако любые резкие движения индекса доллара (DXY) на фоне заявлений ФРС вызывают кратковременные тесты зон поддержки в стакане ($735–$738).В долгосрочной перспективе (будущее):
В условиях, когда ФРС держит жесткую монетарную дисциплину, выживают только те цифровые экосистемы, которые генерируют реальный органический доход, а не живут за счет пустых эмиссионных стимулов. Постоянное сокращение предложения BNB через авто-жоги в сочетании с развитием инфраструктуры блокчейна делает его одним из самых защищенных альткоинов от инфляционных шоков. Когда макро-пружина окончательно сожмется и цикл ликвидности развернется, экосистемные лидеры с дефляционной токеномикой покажут опережающий рост.
Итог BULL STANDARD
ФРС под руководством Кевина Уорша играет вдолгую, пытаясь окончательно придавить инфляционного зверя. Играть в казино на новостях в такие моменты — верный способ отдать депозит маркетмейкеру.
Мы держим руку на пульсе стакана, игнорируем информационный шум и оцениваем активы через призму фундаментальной прочности, а не сиюминутного хайпа.
⚡ ДЕРЖИМ СВЯЗЬ В КОММЕНТАХ:
Как оцениваете итоги выступления Уорша? Верите в жесткую посадку инфляции или ждете сюрпризов от регулятора в декабре? Пишите ниже!
#Fed #KevinWarsh #BNB #MacroAnalysis #BULLSTANDARD #CryptoEconomics