El negocio en la nube se duplicó. En el mismo trimestre, las recompras fueron cero.
La máquina de flujo de caja más estable de los últimos diez años ha sido desmontada y reconstruida; el mercado tendrá que volver a valorarla. Lo que la está hundiendo ni de lejos son esas pérdidas de 8.700 millones.
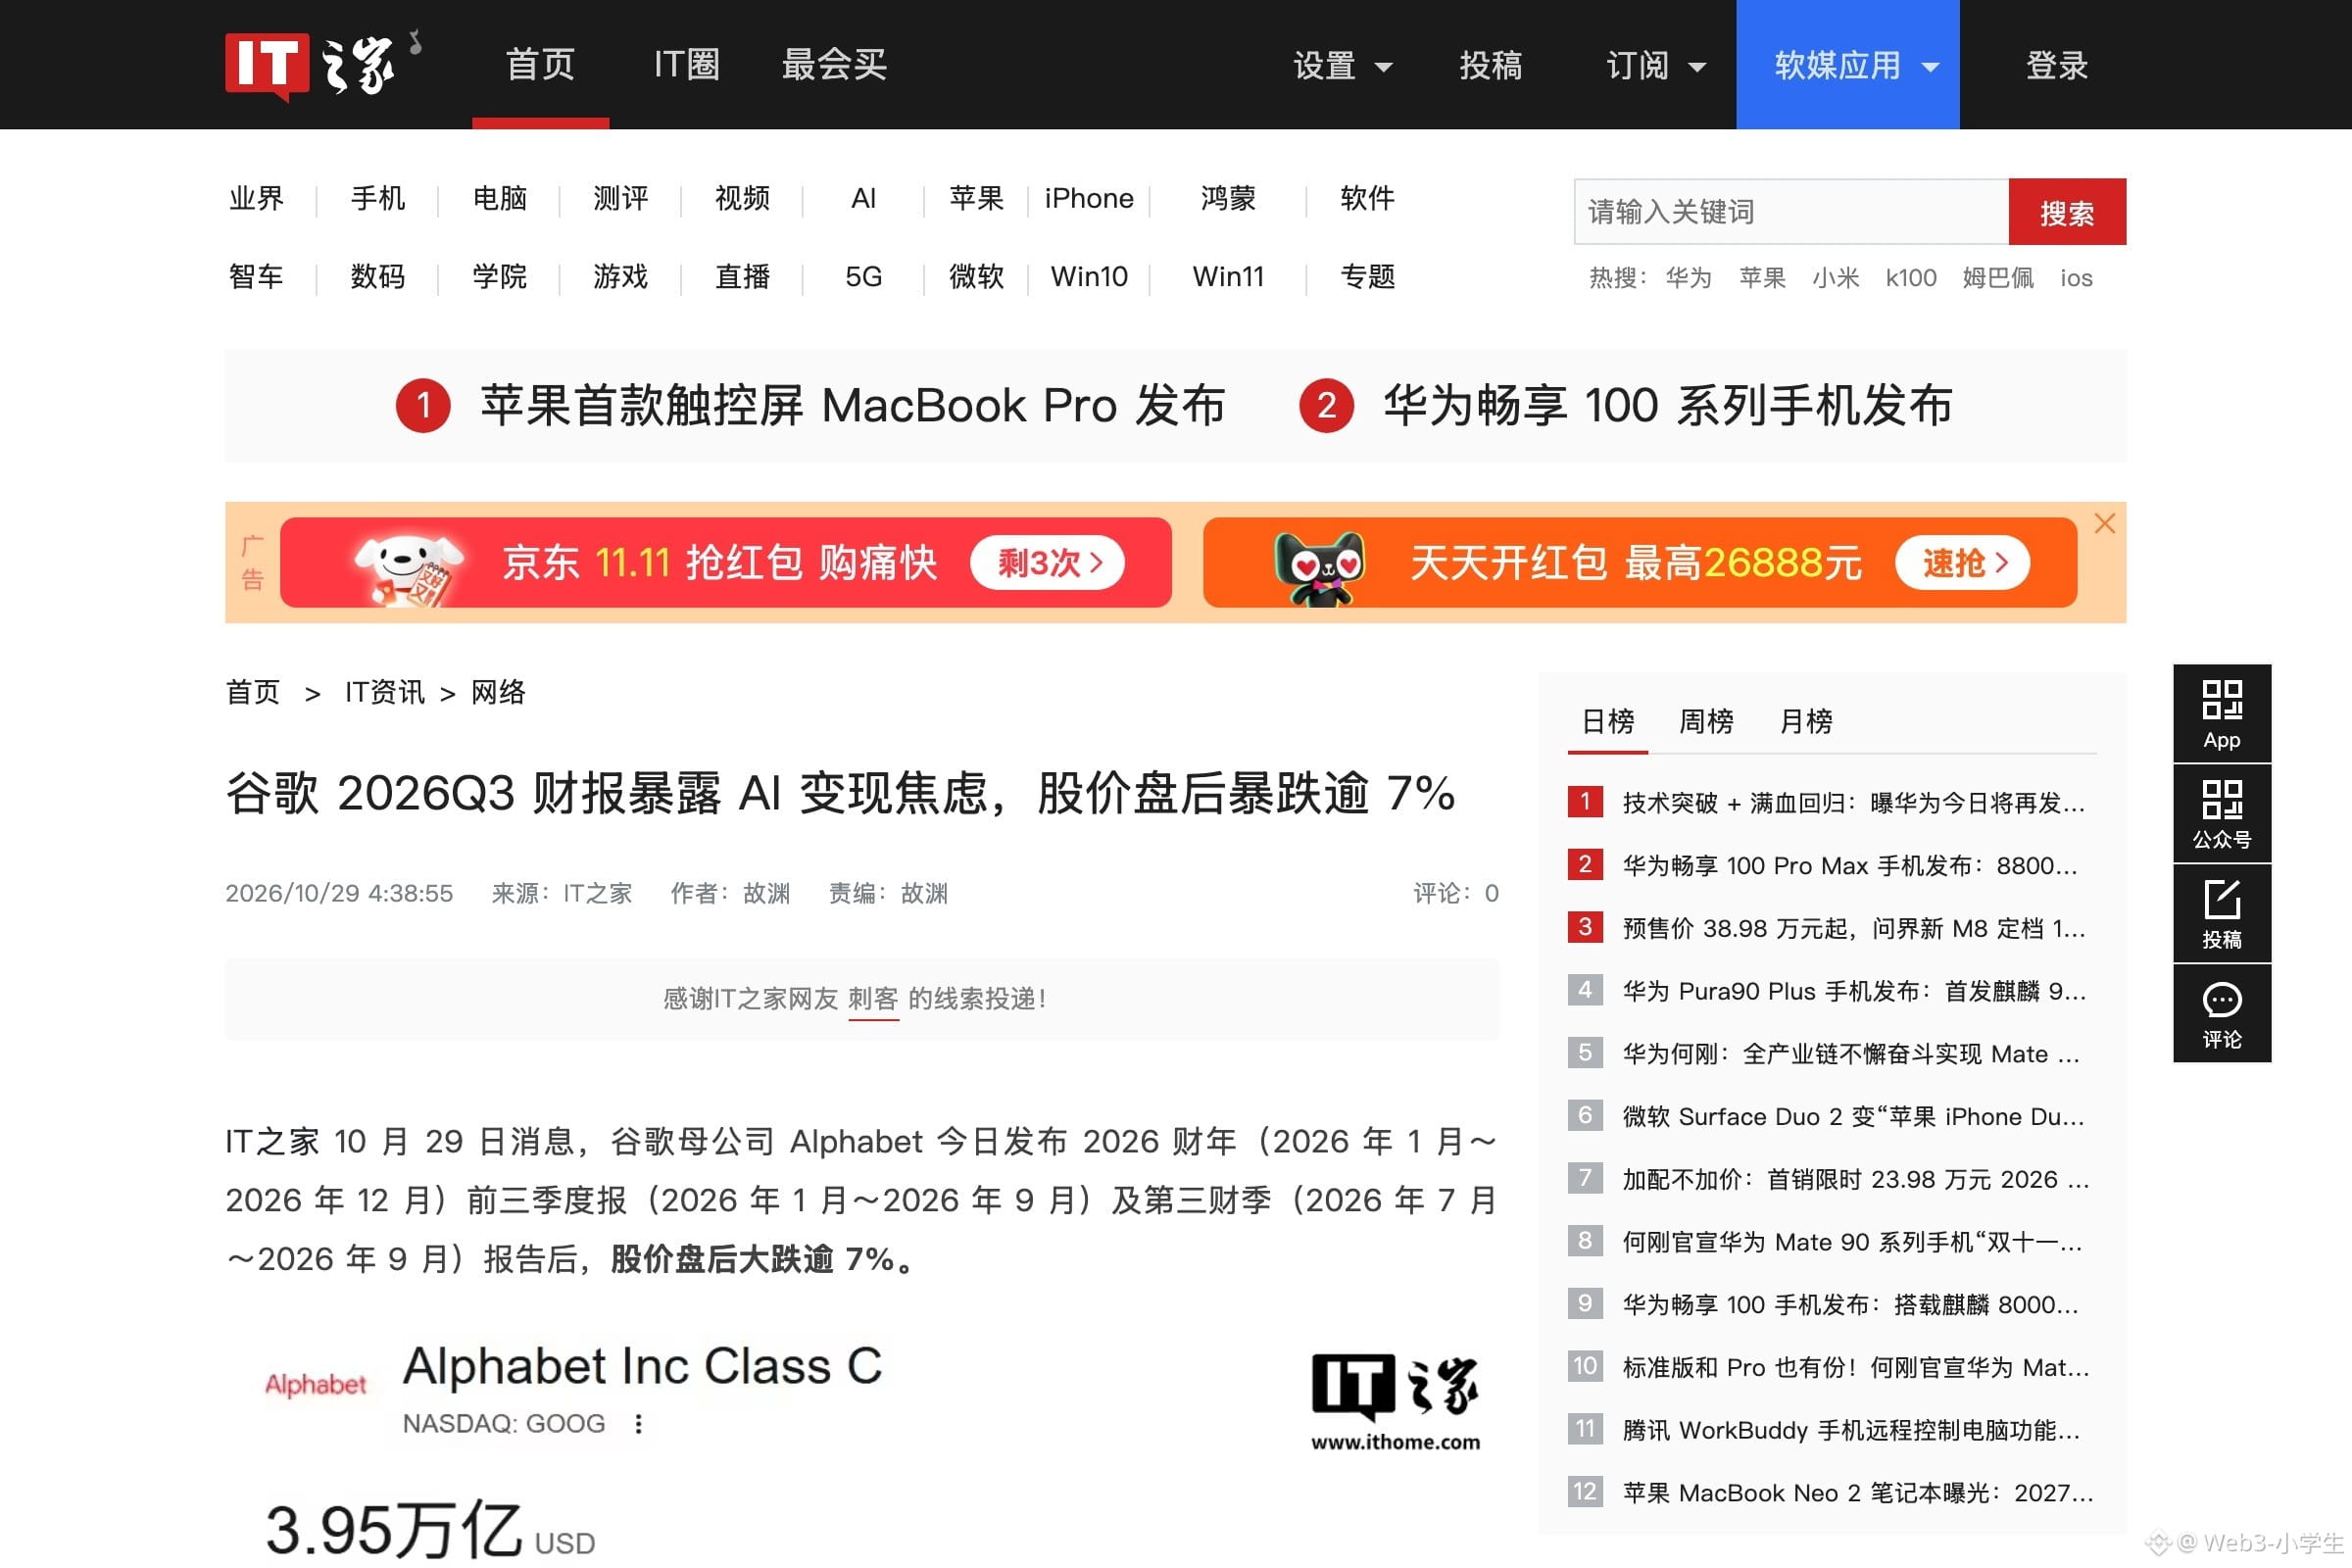
Primero, los beneficios. 2,12 por acción, frente a 2,87 el año pasado; los analistas esperaban 3,01. La diferencia de 6.700 millones proviene de pérdidas en inversiones de capital, equivalentes a 0,55 por acción. Algunos se tranquilizan diciendo que son pérdidas no realizadas.
Si se suma de nuevo, da 2,67. Aún faltan 0,34 para llegar a 3,01. ¿Eso cuenta como pérdida contable?
Los 8.700 millones se perdieron en participaciones privadas como SpaceX y Anthropic; el año pasado esta partida había generado 10.700 millones. La oscilación es más pronunciada que la de la propia cuenta de resultados. A estas alturas, nadie sabe si el próximo trimestre habrá ganancias o pérdidas.
Gastos de capital: 51.400 millones, frente a 24.000 millones en el mismo período del año pasado. Ingresos de la nube: 30.700 millones, también el doble. Suena muy bien acompasado. Pues no.
Al final, el gasto superó en 20.000 millones los ingresos de la nube.
En los primeros nueve meses emitió deuda por 28.700 millones de dólares y, además, vendió 12.400 millones en nuevas acciones mediante una oferta a precio de mercado. La deuda a largo plazo pasó de 46.500 millones al inicio del año a 125.100 millones; en nueve meses se multiplicó nada menos que por 2,7, y todavía queda capacidad sin usar en la oferta a precio de mercado.
¿Y las recompras? Ni un centavo. En el mismo período del año pasado había gastado 11.500 millones. La presión compradora de $GOOGLB acaba de perder una pieza.
La presión compradora se convirtió en presión vendedora. Eso es mucho más grave que quedarse 0,34 por acción por debajo.
Emitir acciones y detener las recompras a la vez equivale a diluir deliberadamente el valor por acción.
La búsqueda quedó especialmente mal. Ingresos de 63.400 millones, frente a una previsión de 64.900 millones. Con Gemini integrado durante todo un año, la búsqueda, en cambio, se quedó rezagada. La IA primero aparece en los costos.
Lo de los TPU sí merece destacarse. El informe dice claramente que las ventas externas de sus propios chips contribuyeron de forma sustancial al crecimiento de la nube. Si la venta de chips se convierte en un negocio, para $NVDAB , que vende GPU, supone una pérdida de cuota a largo plazo.
$QQQB tampoco puede esquivarlo. Google tiene uno de los mayores pesos en el Nasdaq; una caída del ocho por ciento lo arrastra hacia abajo.
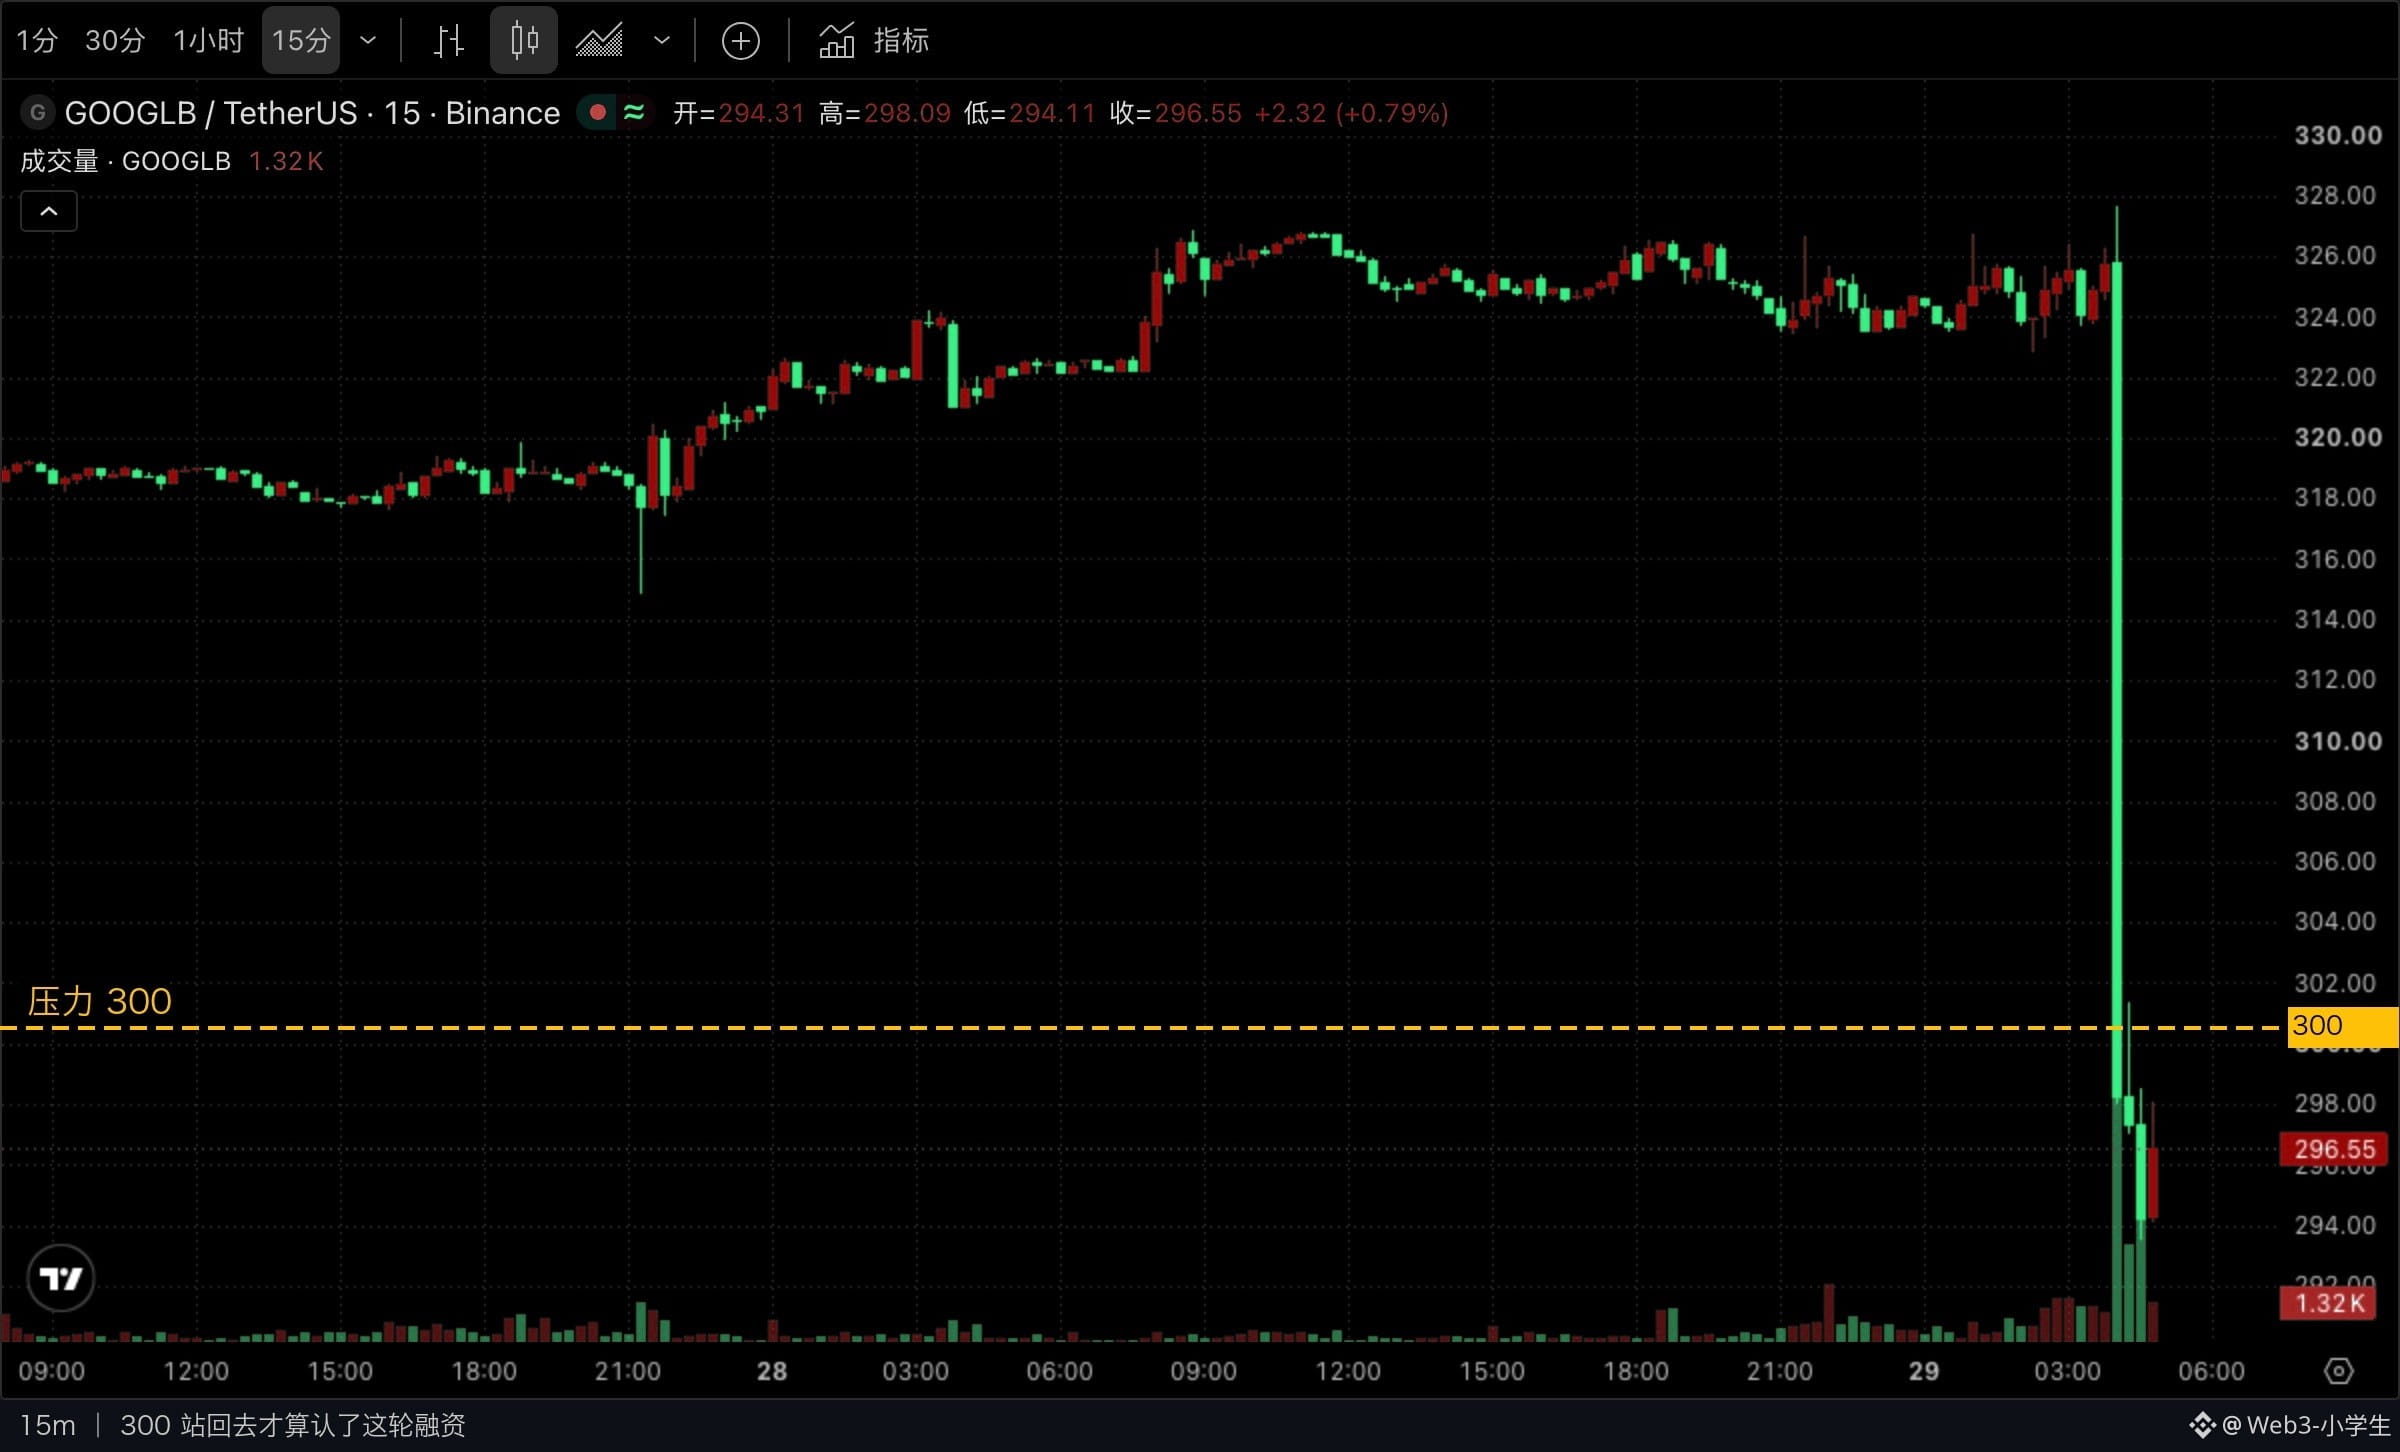
La primera ronda de negociación no empieza hasta las 9:30. Ahora mismo, la acción cae más de un ocho por ciento y ha tocado un mínimo de 293,5.
En lo que pienso es en la barrera de los 300. Si vuelve a situarse por encima, significa que el mercado ha aceptado esta financiación.
¿Y si no logra recuperarla? Por debajo de 293 habrá que seguir buscando.
Lo que de verdad vale la pena recordar es que el balance ha cambiado de aspecto. Durante los últimos diez años tenía tanto efectivo que le sobraba; las recompras eran la respuesta por defecto. Este trimestre las abandonó y pasó a pedir dinero al mercado.
Cualquier plan que adelante al gasto de capital de hoy el crecimiento de los próximos diez años tendrá que superar, tarde o temprano, la prueba del flujo de caja.
Porque los intereses siempre llegan antes que los pedidos.
#股票财报季 #AccionesEE. UU.