La acción subió 36 puntos y el seguro contra impagos también marcó un nuevo máximo. Estos dos flujos de dinero van en direcciones opuestas.
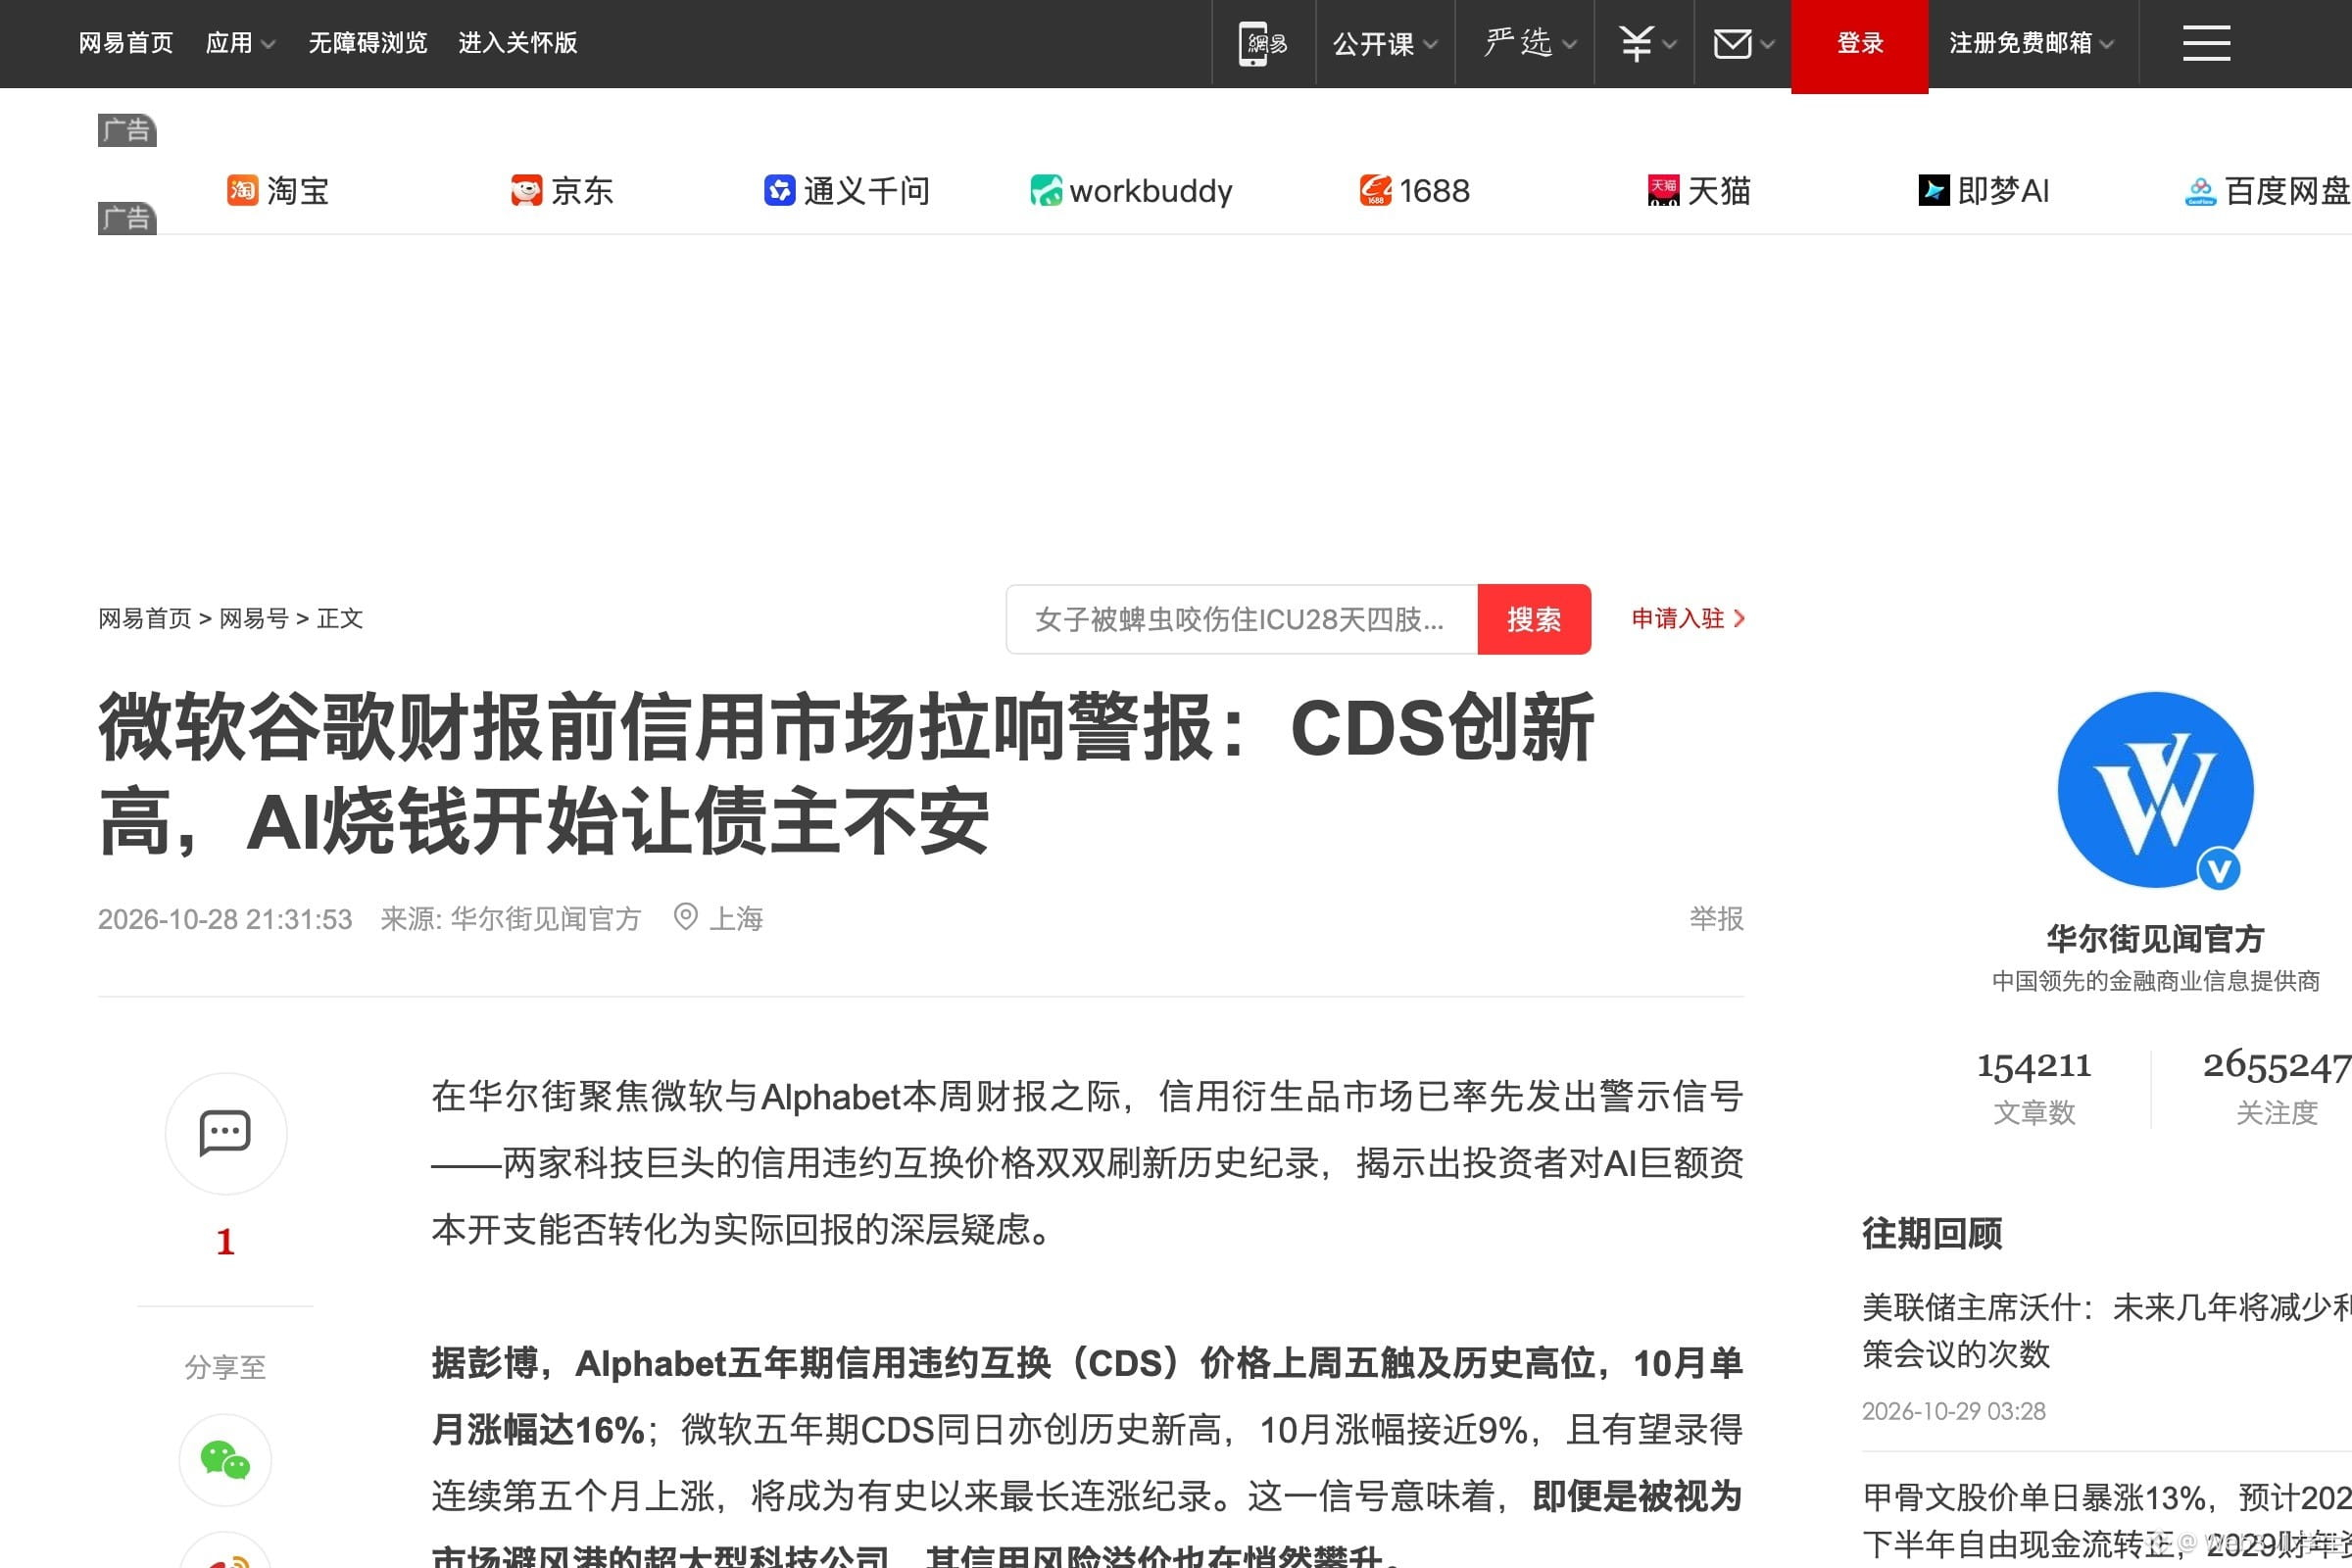
Tras los resultados de Microsoft de finales de julio, sus acciones subieron un 36 %. El viernes pasado, los swaps de incumplimiento crediticio (CDS) a cinco años de la misma empresa alcanzaron un máximo histórico: en octubre subieron casi un 9 % y ya encadenan cinco meses al alza. La verdadera discrepancia no está en el crecimiento, sino en cuánto efectivo costará conseguirlo.
Es la racha alcista más larga de la que se tiene registro.
Las acciones miran a los beneficios del próximo año. Este mercado mira si la empresa seguirá en pie dentro de cinco años.
En el caso de Google, la cosa es más apremiante. Sus CDS a cinco años, $GOOGLB , subieron un 16 % en octubre. Después de que los resultados de julio mostraran un flujo de caja libre negativo, sus acciones cayeron un 6,3 %; desde principios de año solo han subido un 2,4 %, frente al 13 % del S&P 500.
Todo el dinero está en los centros de datos. Se espera que el gasto de capital de Microsoft supere los 190.000 millones de dólares este año fiscal, frente a los 116.000 millones del año fiscal anterior: un aumento del 65 %. Google pasó de 91.000 millones a 202.000 millones. No hace falta adivinar quién recibe todo ese dinero: el origen de los incrementos de $NVDAB está en esos pedidos de compra.
Todo el mundo está pendiente de ese 45 % de Azure. El crecimiento puede responder cuán fuerte es la demanda, pero no a otra pregunta: ¿cuánta depreciación anual supondrán esos centros de datos de 190.000 millones? Y la depreciación se descuenta directamente del margen bruto; lo que queda después es el dinero que se puede repartir en dividendos o usar para recomprar acciones.
El mercado prevé que el flujo de caja libre de Google será de menos 30.000 millones en 2027.
Se espera que el de Microsoft caiga por debajo de los 32.000 millones este año fiscal y se recupere hasta los 47.000 millones el próximo.
En cualquier caso, es una cuenta de largo plazo.
¿Quién paga todo esto?
Alguien les cubre las espaldas. El folleto de salida a bolsa de Anthropic dice que, en los próximos años, pagará al menos 114.000 millones a Google y unos 45.000 millones a Microsoft; tendrán que pagar tanto si usan la capacidad de computación como si no.
Ingresos asegurados, dependencia asegurada.
La semana pasada, Meta elevó sus compromisos de gasto futuro a 825.000 millones. Al día siguiente, sus acciones cayeron un 7 %. Las opciones asignan a Google una volatilidad del 5,8 %, frente a un promedio del 2,7 % en dos años. La de Microsoft es inferior al 5 %.
Lo que de verdad vale la pena recordar es esta estructura. Cuando las acciones de una empresa y su seguro contra impagos alcanzan máximos al mismo tiempo, significa que el mercado no está confundido en absoluto. Está dividido en dos grupos: uno apuesta por la demanda y el otro, por el plazo para recuperar la inversión.
Cualquier argumento que presente el gasto de capital como prueba de crecimiento acabará pasando por la depreciación, porque desde el día en que se encienden los centros de datos, estos empiezan a consumir margen bruto, haya o no mucha demanda.
Me he preguntado si la curva de depreciación de este ciclo será más pronunciada que la del ciclo anterior de la nube. He hecho los cálculos, pero en los libros no se ve con claridad y tampoco hay una respuesta definitiva.
$QQQB 724, el rumbo del Nasdaq 100 esta semana dependerá de los resultados de tres empresas.
#美股 #股票财报季 #Nvidia